ビジョン(9416) 売上高営業利益 過去最高を更新

 佐野 健一 会長 CEO |
株式会社ビジョン(9416) |
 |
企業情報
|
市場 |
東証プライム市場 |
|
業種 |
情報・通信 |
|
代表取締役会長 CEO |
佐野 健一 |
|
代表取締役社長 COO |
大田 健司 |
|
所在地 |
東京都新宿区新宿六丁目27番30号 新宿イーストサイドスクエア8階 |
|
決算月 |
12月 |
|
HP |
株式情報
|
株価 |
発行済株式数(期末) |
時価総額 |
ROE(実) |
ROA(実) |
|
|
1,072円 |
50,938,600株 |
54,606百万円 |
23.6% |
23.3% |
|
|
DPS(予) |
配当利回り(予) |
EPS(予) |
PER(予) |
BPS(実) |
PBR(実) |
|
51.00円 |
4.8% |
103.64円 |
10.3倍 |
424.00円 |
2.5倍 |
*株価は9/24終値。発行済株式数、DPS、EPSは26年12月期中間期決算短信より。ROE、ROA、BPSは前期末実績。
*発行済株式数は自己株式を含む。
連結業績推移
|
決算期 |
売上高 |
営業利益 |
経常利益 |
親会社株主帰属利益 |
EPS |
DPS |
|
2022年12月 |
25,487 |
2,414 |
2,422 |
1,548 |
31.96 |
0.00 |
|
2023年12月 |
31,807 |
4,280 |
4,337 |
3,025 |
61.87 |
0.00 |
|
2024年12月 |
35,528 |
5,365 |
5,422 |
3,375 |
69.75 |
27.00 |
|
2025年12月 |
39,012 |
6,465 |
6,466 |
4,522 |
92.12 |
50.00 |
|
2026年12月(予) |
42,000 |
7,500 |
7,497 |
5,100 |
103.64 |
51.00 |
*予想は会社予想。単位:百万円。
株式会社ビジョンの2026年12月期中間期決算概要などについてお伝えします。
目次
今回のポイント
1.会社概要
2.2026年12月期中間期決算概要
3.2026年12月期業績予想
4.成長戦略
5.今後の注目点
<参考1:サステナビリティ ESG+SDGs >
<参考2:コーポレート・ガバナンスについて>
今回のポイント
- 26/12期中間期の売上高は前年同期比2.4%増の191億37百万円。グローバルWiFi事業が5.0%減収となったものの、情報通信サービス事業は7.2%の増収。グランピング・ツーリズム事業は43.8%増収。営業利益は同5.1%増の30億51百万円。売上総利益率が低下したが、販管費を抑えて営業利益率は前年同期15.5%から15.9%へ向上した。営業外では為替差益の減少などがあり経常利益は同4.7%増の30億48百万円、有価証券売却益を特別利益に計上した反面、固定資産除却損を特別損失に計上し中間純利益は同4.8%増の20億38百万円。売上高、営業利益ともに過去最高を更新した。中間期末配当は予想通り前年同期比2.00円/株増配の22.00円/株を実施する。
- グローバルWiFi事業は減収増益。営業利益は過去最高。日本人出国者数は、前年同期比5.1%増の694万人と高い水準で推移した。こうした中、利益重視の「量から質」への戦略転換を引き続き推進した。中東情勢の緊迫化に伴う国際渡航動向等の外部環境の影響を受けており売上高は前年同期を下回った。利益面では、販促費等の最適化を図り運用効率の向上に注力したことが大きく寄与して増益となった。また、6月よりセブでの運用を開始した。
- 情報通信サービス事業は増収増益。売上高・営業利益とも過去最高。OA機器の販売が好調、経理BPO業務においても市場ニーズを捉えた受注が順調に推移している。また、LTVの最大化を目指し、自社ストックサービスの拡販に努めている。 新たな連結対象株式会社アイウィッシュ賃貸保証についても、グループシナジーの創出に向けた取り組みを進めた。
- 通期予想に修正はなく、26/12期は売上高が前期比7.7%増の420億円、営業利益は同16.0%増の75億円の予想。いずれも連続で過去最高を更新する見通し。グローバルWiFi事業では26年の海外渡航回復率を19年対比75%(同社目標80%)と見込む。前提為替は155円/$。グローバルWiFi事業では、プロモーション強化による認知度向上を図る。法人向けサービスを強化。また、「World eSIM®」の海外販売を強化する。情報通信サービス事業ではクロスセルを最大化させる方針。BPO活用により、業務効率化と利益率の向上も図る。ストック商材により安定的な収益基盤を構築させていく。グランピング・ツーリズム事業においては、海外トラベルエージェントとの連携を強化する。グローバルWiFi事業、情報通信サービス事業、グランピング・ツーリズム事業がいずれも増収増益を見込む。期末配当は29.00円/株を予定。年間で前期比1.00円/株の増配となる51.00円/株。予想配当性向は49.2%。
- 中間期の売上高・営業利益はしっかりと過去最高を更新した。コロナ禍以後の急回復から成長軌道に着実に乗っている。26/12期は連続の2桁増益予想、通期予想に対する中間期の進捗率は売上高で45.6%、営業利益で40.7%にとどまるが50%に満たないのは前年同期も同様であり、下期に巻き返してくるだろう。グローバルWiFi事業と情報通信サービス事業におけるストック収益は着実に拡大しており、長期にわたる安定した収益基盤はしっかりと構築されている。いずれの事業においても随時新サービスの投入やリニューアルも行っており、新規顧客獲得だけではなく既存顧客へのサービス拡充もしっかりしている。また、売上だけでなくコスト面においてもAI・RPAを用いて業務を効率化させてしっかりと利益率を改善させている。中期経営計画達成に向けて収益性のさらなる向上に期待したい。株価は直近5年間の底値圏にある。PERは低位にとどまり、高い配当利回りを確保できることにも妙味があることから、今後見直しが進むだろう。
1.会社概要
「世の中の情報通信産業革命に貢献します。」という経営理念の下、世界200以上の国と地域で利用可能な定額制Wi-Fiルーターのレンタルを行うグローバルWiFi事業と、情報通信関連のディストリビューターとして、固定通信、移動体通信、ブロードバンド等の事業活動に必要な通信インフラ環境やオフィス機器を扱う情報通信サービス事業を主軸に展開している。国内外の連結子会社22社とグループを形成しており、国内子会社は、ブロードバンドサービスの加入取次ぎを手掛けるベストリンク(株)、経理BPO業務を行う(株)VisionWorks、(株) VisionLinkなど9社。海外は、グローバルWiFi事業の海外拠点となる、韓国、米国(ハワイ)、香港、シンガポール、台湾、英国、中国(上海)、フランス、イタリア、米国(カリフォルニア、ニューヨーク)、ニューカレドニアの現地法人と、システム開発及びデータベース構築のオフショア拠点であるベトナムの現地法人の計13社(2025年12月末)。なお、26年3月に事業譲受により株式会社フリープラスを設立。
【ビジョングループ経営理念- 世の中の情報通信産業革命に貢献します。 -】
私達は、世の中の情報通信産業革命を積極的に推進し個人のライフスタイル、そして企業のビジネススタイルをイノベーションし、クライアント企業様とエンドユーザー様を効率的、効果的につなぐディストリビューター企業として、永久にベンチャースピリットを忘れず従業員の無限なる向上心や夢・思いがステークホルダーに貢献できているか確認しあい妥協しない集団であり続け、人類と社会の進歩発展に貢献します。
1-1 事業内容
(1)グローバルWiFi事業
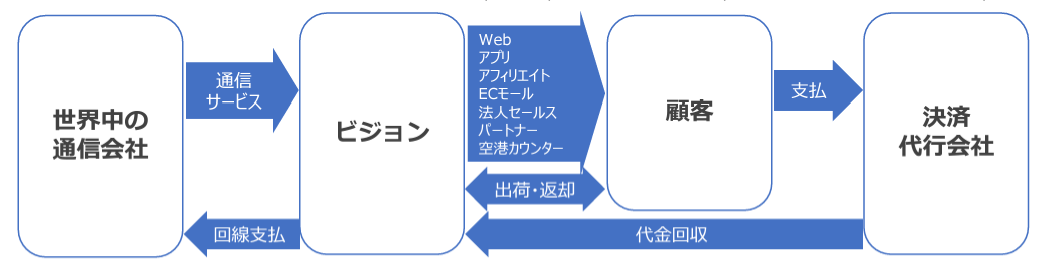
海外の通信会社と提携して、海外への渡航者に現地のインターネットサービスを安価で利用できるWi-Fiルーターをレンタルする「グローバルWiFi®」及び訪日外国人等へ日本国内で利用できるWi-Fiルーターをレンタルする「NINJA WiFi®」といったサービスを提供しており、進出先(韓国、台湾)において、海外to海外の渡航者向けサービスにも取り組んでいる。
Wi-Fiルーターについては、クラウド上でSIMを管理する次世代型の通信技術(クラウドWi-Fi)を搭載したWi-Fiルーターの端末レンタル数がレンタルされている端末全体の90%以上を占めている(通信キャリアによっては対応できない国もあり90%程度が上限)。
(同社資料より)
また、法人向けに社内常備型として、「グローバルWiFi®」の国内プランオプション「グローバルWiFi for Biz」を積極拡販し、好調に推移している。新型コロナウイルス感染症拡大時に増大するテレワーク需要の取り込みから拡販を進めたが、渡航回復時にも競争優位性を発揮。社内に1台の「グローバルWiFi for Biz」があれば、テレワークでの利用から、急な海外出張の際も申し込みの手配不要ですぐに利用が可能。Wi-Fiのレンタルが間に合わず、仕方なく海外ローミングを使うこともなくなる。引き続きテレワーク兼用としての提案により保有契約数及び通信利用実績が増加している。
強み ①割安な定額制、②最多エリア、③快適、④安心・安全、⑤カウンター、⑥法人営業力、⑦顧客数
「グローバルWiFi®」及び「NINJA WiFi®」のサービス上の強みは、①国内携帯会社の定額割引との比較で最大89.9%のコストメリット(1日のレンタル料金が500円から)を有し、②業界最多クラスの200以上の国と地域をカバー。また、③世界中の通信事業者との提携による高速通信、④セキュア24時間365日サポート、⑤業界最多クラスの空港カウンター設置拠点数。⑥法人需要の取り込み力。これら強みにより、⑦Wi-Fiルーターレンタルサービスにおけるグループ全体の利用者数は2,500万人を突破した(26年1月同社調べ)。
~渡航回復時の競争優位性~
①グローバルWiFi for Biz積極拡販
法人向け社内常備型「グローバルWiFi for Biz」、引き続きテレワーク兼用としての提案により販売好調(保有契約数及び通信利用実績増加)。
社内に1台の「グローバルWiFi for Biz」があれば、テレワークでの利用から、急な海外出張の際も申込みの手配不要ですぐに利用することが可能。Wi-Fiのレンタルが間に合わず、仕方なく海外ローミングを使うこともなくなる。
②超高速通信5Gプラン・「World eSIM®」
海外用Wi-Fiルーターレンタル業界初の超高速通信5Gプラン提供エリア拡大中。5Gを提供するエリアは、アイスランド/アイルランド/アメリカ本土/アラブ首長国連邦/イギリス/イタリア/インド/インドネシア/エジプト/エストニア/オーストラリア(豪州)/オーストリア(欧州)/オマーン/オランダ/カザフスタン/カタール/カナダ/キプロス/ギリシャ/グアム/クウェート/クロアチア/サウジアラビア/シンガポール/スイス/スウェーデン/スペイン/スロベニア/タイ/チェコ共和国/デンマーク/ドイツ/ニュージーランド/ノルウェー/バーレーン/ハワイ/ハンガリー/フィリピン/フィンランド/プエルトリコ/ブラジル/フランス/ブルガリア/ベトナム/ペルー/ベルギー/ポーランド/ポルトガル/マカオ/マルタ/マレーシア/メキシコ/モーリシャス/モナコ/モルディブ/モンテネグロ/ラトビア/リトアニア/ルーマニア/ルクセンブルク/韓国/台湾/中国/香港/日本/南アフリカ共和国。
海外Wi-Fiレンタル利用者数No.1の「グローバルWiFi®」が提供する海外での次世代通信「World eSIM®」は、世界200以上の国と地域で利用が可能。現地でSIMカードを購入することが多い欧米の海外渡航者に対しても、渡航回復後は積極的に販売を予定(インバウンド及び海外から海外への渡航者等)。
~クラウドWi-Fiルーターの活用、利便性の向上~
クラウドWi-Fiルーターの活用で、SIMの入れ替えコスト0を実現した。出荷コストの大幅な削減で利益率が大幅に向上。
①広範囲の安定した通信により利便性が向上
→エリアに応じて、電波が強い通信会社のSIMに自動で切り替わることにより、常に快適な通信環境を実現。
②SIMの容量を使い切ることにより利益率が向上
→SIMが自動で切り替わることにより、SIMの容量を余すことなく利用しきることが可能に。
利便性の向上とコスト削減で利益率のさらなる向上を目指す。
③無制限プランエリア拡大
スマートフォンアプリの多様化、容量の多い画像や動画の送受信、SNS投稿等、データ通信容量が多く消費される傾向がある。
友人や家族等、複数人でシェアする利用やビジネスシーンで複数デバイス(スマートフォン、タブレット、ノートPC等)の利用が増加している。通信容量を気にせず使えるプラン、長期利用を望む声に応え提供エリア及びプランを拡充する。
無制限プランの選択率増加⇒ARPU(平均利用額)が向上する。
④コンビニ受取り対応
利便性を踏まえ職場や自宅の近くにある全国のセブン-イレブン(沖縄を除く)で受取れるコンビニ受取を選択肢に追加。
事前に受取れることで、出発当日にカウンターに並ばずに受取が可能となり、店舗の営業時間内であれば深夜の受取が可能となる。
⑤無人店舗展開
設置場所(2026年6月30日時点)
新潟空港、富士山静岡空港、北九州空港、熊本空港、みやこ下地島空港、広島空港、グランデュオ蒲田、東京モノレール、博多港 ※今後も増設予定。
設置内容
・スマートピックアップ(受取)
・返却BOX(返却)
・SIMカード自動販売機
特徴等
・非対面で繁忙期でも空港カウンターに並ぶことなく受取可能(説明不要なリピーター向け、感染症対策にも有効)。
・ニーズがあっても人材確保の難しい早朝・深夜含め24 時間対応可能。
・訪日外国人旅行客、一時帰国者向けに日本用プリペイドSIMの自動販売機併設。
・省スペース低コストで、タッチポイントの増設可能。 (利便性向上、収益増加)
⑥日本国内向けWi-Fi
・訪日外国人客向けWi-Fiルーターレンタルサービス「NINJA WiFi®」
日本全国どこでも、いつものスマホでインターネット!高速4G-LTEが使い放題!
・日本国内利用Wi-Fiルーターレンタルサービス「WiFiレンタルどっとこむ」
届いてすぐに使える!必要な期間(1日単位)に必要な場所でレンタルできる利便性がさまざまな利用シーンで好評。
・Wi-Fiルーター販売「Vision WiMAX」
購入前にレンタルでのお試し利用で自宅等の通信環境を確認した上でニーズにあったWi-Fiルーターを購入できる。
⇒解約時には端末を下取り(Vision WiMAX独自サービス)。
~空港カウンター及びスマートピックアップ~
国内20空港、39拠点、60機のスマートピックアップ、返却BOXで受取・返却可能。うち19空港に自動受渡しロッカー設置済。
サービスレベルを顧客に応じて最適化している。説明が不要な顧客(リピーター層等)へは、待ち時間をなくす(スマートピックアップ活用)。説明が必要な顧客へは、空港スタッフが応対する(空港カウンター活用)。
~店舗スマート化戦略(テンスマ)~
レンタル件数(受渡件数)、オプションサービス(補償サービス、付帯品等)の増加への対応や、海外へ渡航する日本人・訪日外国人旅行客にとってより便利に、より快適で、より安心できる顧客それぞれのニーズに対応する店舗へ進化させている。
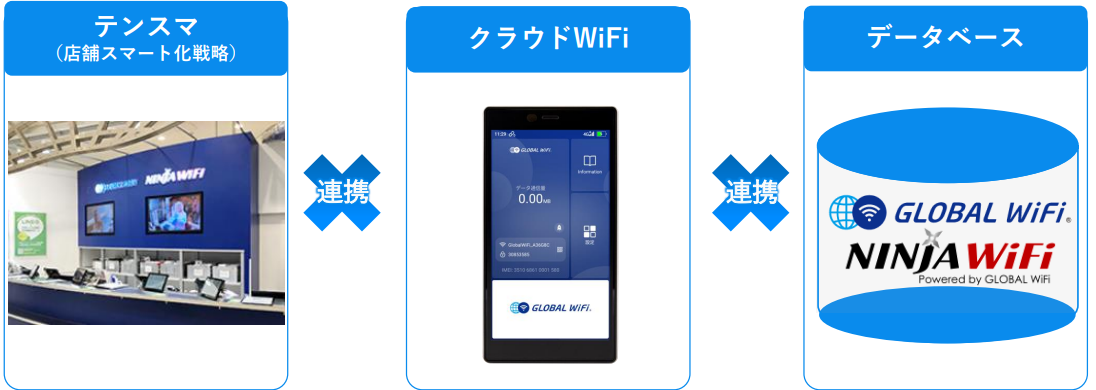
~“超”直前オンライン受注体制(テンスマ×クラウドWi-Fi×データベース)~
出発当日客へのサービス提供が可能⇒利用件数増加。空港カウンター店舗目の前でのWeb申込みも、データベースとの連携で即時対応可能。テンスマ、クラウドWi-Fi、データベースの各取り込みを連携し、さらなる利便性の向上へ。
(同社資料より)
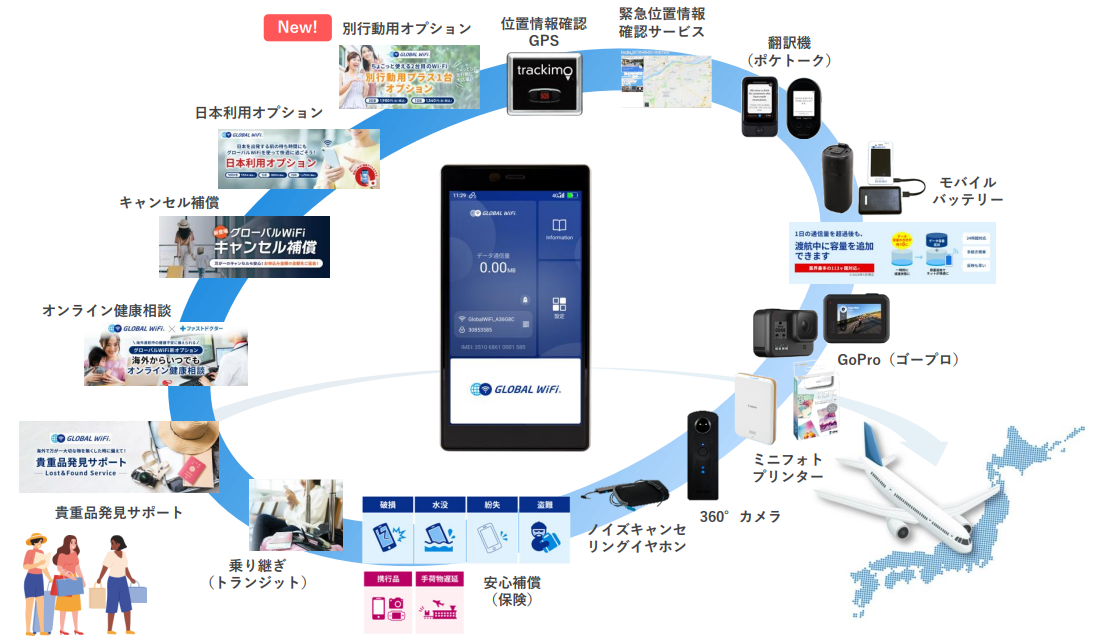
~旅ナカ(渡航中)サービスの拡充~
顧客の要望に応えて旅ナカサービス(オプション含む)を拡充させて、安心・安全・快適な渡航をサポートしている。
(同社資料より)
~グローバルWiFi事業 市場規模~
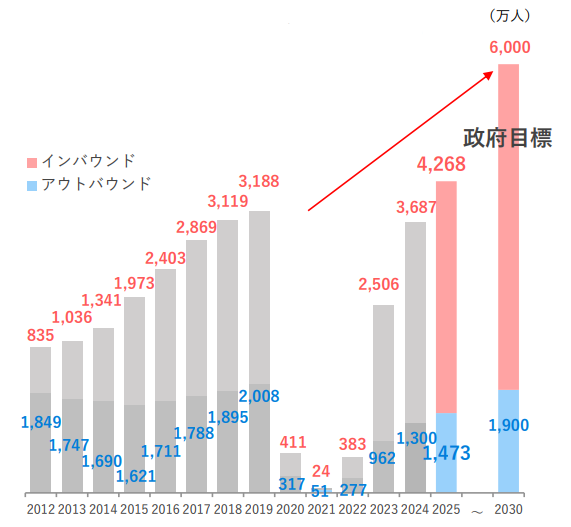
| インバウンド(訪日外国人旅行者)
年間約3,188万人(19年)、年間約4,268万人(25年)。政府目標30年6,000万人 アウトバウンド(日本から海外への渡航者) 年間約2,008万人(19年)、年間約1,473万人(25年)。 |
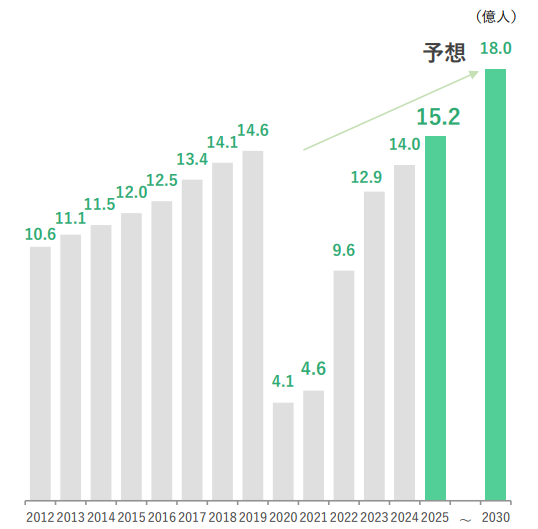
世界の海外渡航者(国際観光客到着数)
年間15.2億人(25年)の巨大市場。 25年の国際観光客到着数は約15.2億人と推定され、 パンデミック前の水準を上回る。 |
 |
 |
(日本政府観光局(JNTO)資料、観光白書、国連世界観光機関(UNWTO)公表資料より同社作成)
(2)情報通信サービス事業
同社及び連結子会社ベストリンク(株)を中心に、移動体通信サービス、OA機器、ビジネスフォン、Webサイト制作、エコソリューション、ビジョン光、スペースマネジメントなど、企業活動に必要な通信インフラやオフィス機器を提供している。
主要ターゲットでもある新設法人(設立後6ヶ月以内の企業)の開拓に強みを有し、法務省のデータ(2025年全国法人登記件数145,357社)を基にすると、国内で新規設立される法人の約10社に1社と取引がある計算。独自のWebマーケティング(インターネットメディア戦略)で集客。独自ノウハウのCRM(顧客関係・取引継続)戦略を擁する。これらにより、継続的収益の最大化(ストックビジネス化)、高生産性追加販売(アップセル・クロスセル)につなげている。顧客の「売上向上」、「経費削減」、「業務効率改善」、「コミュニケーション活性化」、「DX促進」につながる商品・サービスにより、景気に左右されづらい取り扱い商材を有する。また、複数の事業セグメントを有しており、状況(景気、トレンド、経済条件等)に合わせ事業構成の変動が可能で柔軟に変化可能な事業体制を敷く。
~ストック型ビジネスモデル~
顧客企業の成長に寄り添い続け、成長ステージに応じた最適なソリューションを提供している。
独自ノウハウのCRM(顧客関係・継続取引)により、利益が積み上がっていく構造。
これまでは「成長予備軍」を主なターゲット層としていたが、今後は「成長過程の企業」もターゲットにしていく。
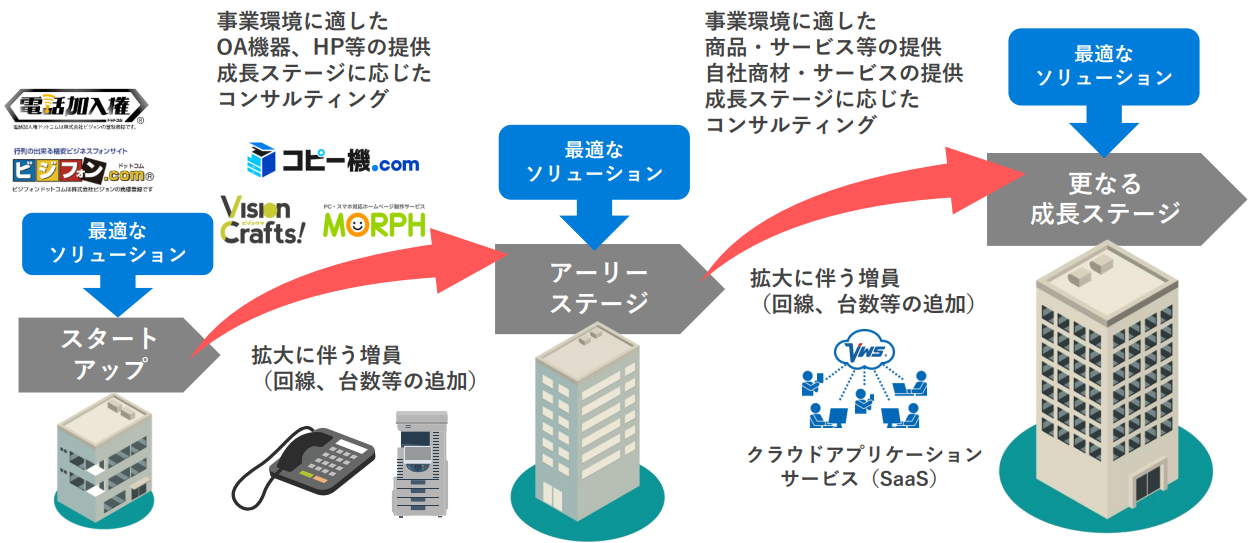
(同社資料より)
~情報通信事業 市場規模~
| 設立登記数(総数):145,357件
年間約14万社。(政府による積極的な創業・起業支援により継続した増加傾向) 約20年の実績を持つWebマーケティングのノウハウを活用した集客。川上戦略。 |
本店支店の移転登記数(総数):178,536件
年間約17万社。(登記申請の必要のない事業所等の移転数除く) 追加及び移転時の変更手続き等をカバー。カスタマー・ロイヤリティ・チーム(CLT)の高度なオペレーションによるアップセリング・クロスセリング。 |
(単位:万件)
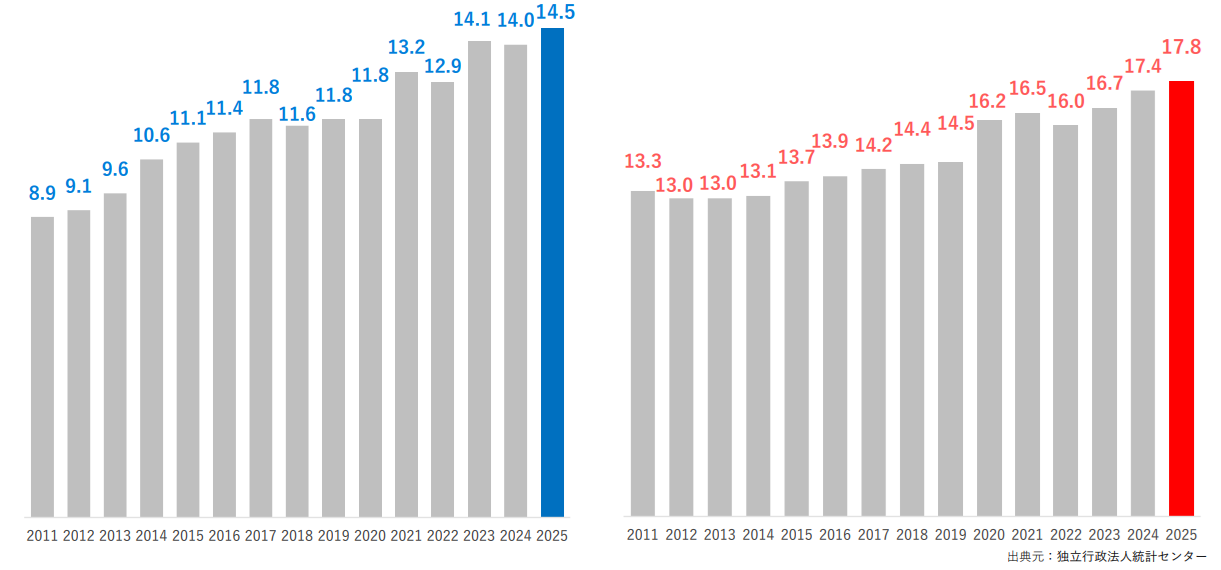
(同社資料より)
(3)グランピング・ツーリズム事業
第3の柱に成長する事業としてグランピング事業を開始した。現在、「VISION GLAMPING Resort & Spa こしかの温泉」(鹿児島県霧島市)、「VISION GLAMPING Resort & Spa 山中湖」(山梨県南都留郡山中湖村)の2施設を運営。
また、27年初旬には「VISION GLAMPING Resort & Spa 淡路島」がグランドオープンの予定。
同事業は既に佐野会長の実家での運営実績・ノウハウがある点が大きなアドバンテージである。
2.2026年12月期中間期決算概要
2-1 連結業績
|
25/12期 中間期 |
構成比 |
26/12期 中間期 |
構成比 |
前年同期比 |
会社予想 |
予想比 |
|
|
売上高 |
18,686 |
100.0% |
19,137 |
100.0% |
+2.4% |
19,980 |
-4.2% |
|
売上総利益 |
10,357 |
55.4% |
10,401 |
54.4% |
+0.4% |
– |
– |
|
販管費 |
7,454 |
39.9% |
7,349 |
38.4% |
-1.4% |
– |
– |
|
営業利益 |
2,903 |
15.5% |
3,051 |
15.9% |
+5.1% |
3,240 |
-5.8% |
|
経常利益 |
2,910 |
15.6% |
3,048 |
15.9% |
+4.7% |
3,230 |
-5.6% |
|
中間純利益 |
1,944 |
10.4% |
2,038 |
10.7% |
+4.8% |
2,200 |
-7.3% |
*単位:百万円。中間純利益は親会社株主に帰属する中間純利益。
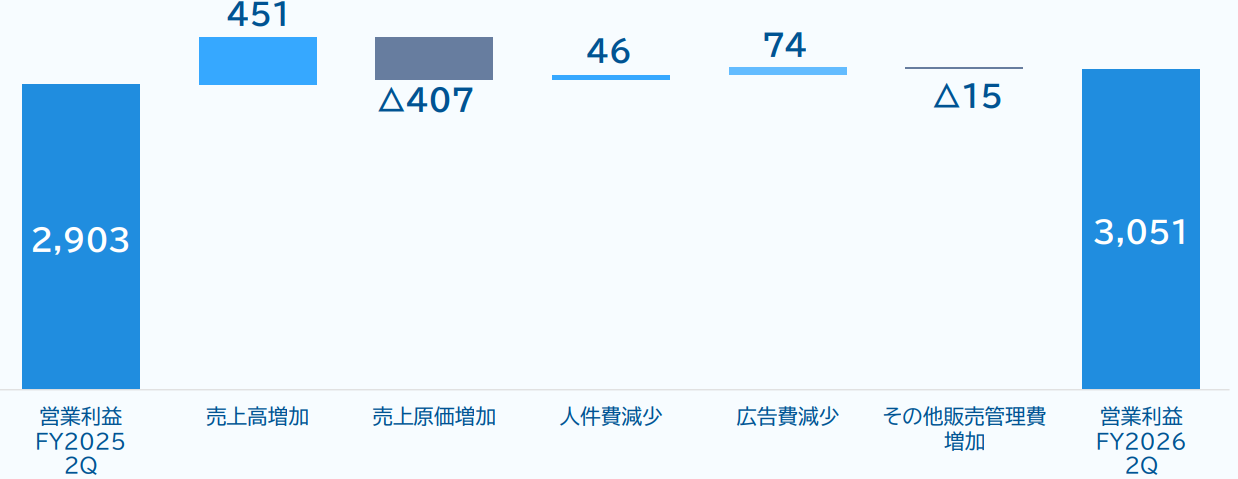
(百万円)
(同社資料より)
堅調に推移し、増収増益
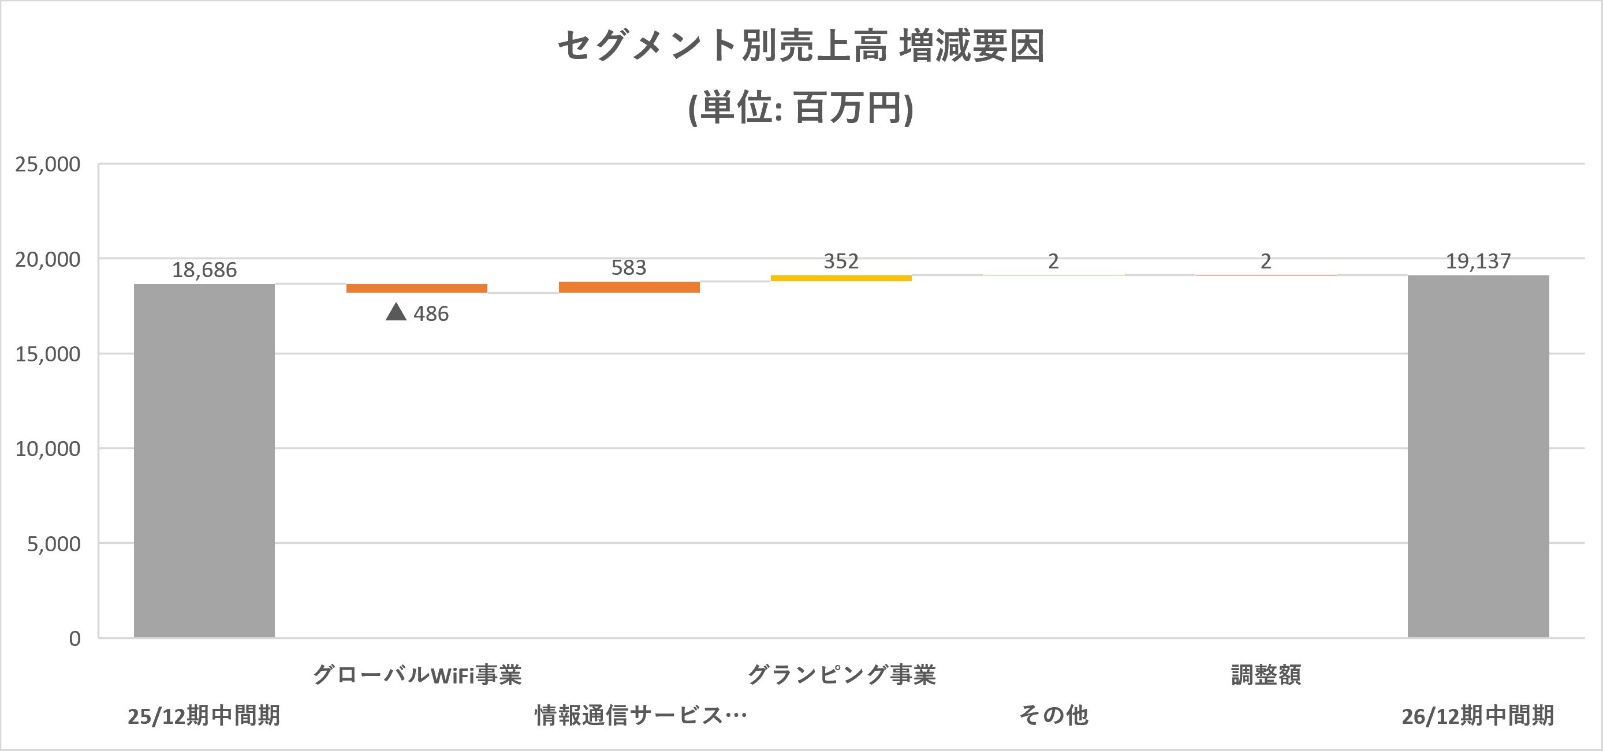
売上高は前年同期比2.4%増の191億37百万円。グローバルWiFi事業が5.0%減収となったものの、情報通信サービス事業は7.2%の増収。グランピング・ツーリズム事業は43.8%増収。
営業利益は同5.1%増の30億51百万円。売上総利益率が前年同期55.4%から54.4%へ低下したが、販管費率を同39.9%から38.4%に抑えて営業利益率は前年同期15.5%から15.9%へ向上した。営業外では為替差益の減少などがあり経常利益は同4.7%増の30億48百万円、有価証券売却益を特別利益に計上した反面、固定資産除却損を特別損失に計上し中間純利益は同4.8%増の20億38百万円。売上高、営業利益ともに過去最高を更新した。
中間期末配当は予想通り前年同期比2.00円/株増配の22.00円/株を実施する。
四半期業績の推移
|
24/12-1Q |
2Q |
3Q |
4Q |
25/12-1Q |
2Q |
3Q |
4Q |
26/12-1Q |
2Q |
3Q |
4Q |
|
|
売上高 |
8,581 |
8,439 |
9,090 |
9,417 |
9,237 |
9,449 |
10,226 |
10,099 |
9,308 |
9,829 |
||
|
売上総利益 |
4,948 |
4,841 |
5,391 |
5,388 |
5,170 |
5,187 |
5,781 |
5,539 |
5,151 |
5,249 |
||
|
販管費 |
3,423 |
3,645 |
3,795 |
4,340 |
3,668 |
3,785 |
3,936 |
3,822 |
3,655 |
3,694 |
||
|
営業利益 |
1,524 |
1,196 |
1,596 |
1,047 |
1,501 |
1,401 |
1,845 |
1,716 |
1,496 |
1,555 |
||
|
経常利益 |
1,553 |
1,203 |
1,616 |
1,048 |
1,514 |
1,396 |
1,841 |
1,714 |
1,509 |
1,539 |
||
|
四半期純利益 |
1,019 |
766 |
1,083 |
506 |
1,047 |
896 |
1,233 |
1,344 |
999 |
1,038 |
||
|
売上総利益率 |
57.7% |
57.4% |
59.3% |
57.2% |
56.0% |
54.9% |
56.5% |
54.9% |
55.3% |
53.4% |
||
|
販管費率 |
39.9% |
43.2% |
41.7% |
46.1% |
39.7% |
40.1% |
38.5% |
37.9% |
39.3% |
37.6% |
||
|
営業利益率 |
17.8% |
14.2% |
17.6% |
11.1% |
16.3% |
14.8% |
18.0% |
17.0% |
16.1% |
15.8% |
*単位:百万円
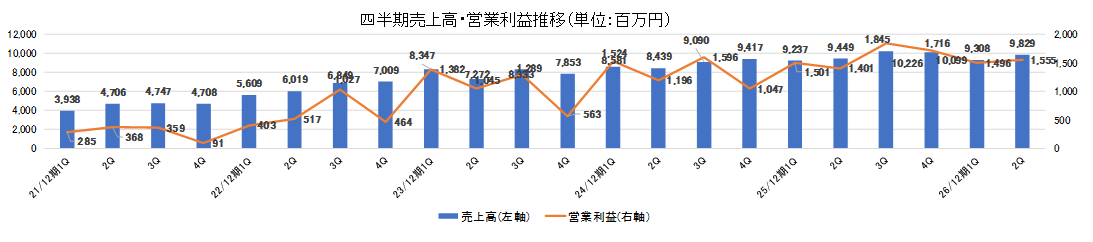
(決算短信を元にインベストメントブリッジ作成)
2-2 セグメント別動向
|
25/12期 中間期 |
構成比・利益率 |
26/12期 中間期 |
構成比・利益率 |
前年同期比 |
|
|
グローバルWiFi事業 |
9,745 |
52.2% |
9,259 |
48.4% |
-5.0% |
|
情報通信サービス事業 |
8,136 |
43.5% |
8,719 |
45.6% |
+7.2% |
|
グランピング・ツーリズム事業 |
802 |
4.3% |
1,154 |
6.0% |
+43.8% |
|
その他 |
4 |
0.0% |
6 |
0.0% |
+44.6% |
|
調整額 |
-3 |
– |
-1 |
– |
– |
|
連結売上高 |
18,686 |
100.0% |
19,137 |
100.0% |
+2.4% |
|
グローバルWiFi事業 |
2,791 |
28.6% |
2,850 |
30.8% |
+2.1% |
|
情報通信サービス事業 |
951 |
11.7% |
1,039 |
11.9% |
+9.3% |
|
グランピング・ツーリズム事業 |
63 |
7.9% |
109 |
9.5% |
+73.2% |
|
その他 |
-41 |
– |
-27 |
-% |
– |
|
調整額 |
-860 |
– |
-919 |
– |
– |
|
連結営業利益 |
2,903 |
15.5% |
3,051 |
15.9% |
+5.1% |
*単位:百万円。売上は外部顧客への売上高。
|
24/12-1Q |
2Q |
3Q |
4Q |
25/12-1Q |
2Q |
3Q |
4Q |
26/12-1Q |
2Q |
3Q |
4Q |
|
|
売上高 |
||||||||||||
|
グローバルWiFi事業 |
4,647 |
4,539 |
5,355 |
5,333 |
4,881 |
4,863 |
5,768 |
5,497 |
4,660 |
4,598 |
||
|
情報通信サービス事業 |
3,681 |
3,640 |
3,430 |
3,738 |
4,013 |
4,122 |
4,075 |
4,193 |
4,266 |
4,452 |
||
|
営業利益 |
||||||||||||
|
グローバルWiFi事業 |
1,431 |
1,322 |
1,685 |
1,547 |
1,413 |
1,377 |
1,813 |
1,747 |
1,440 |
1,410 |
||
|
情報通信サービス事業 |
534 |
381 |
364 |
412 |
517 |
433 |
414 |
380 |
513 |
525 |
*単位:百万円。売上は外部顧客への売上高。
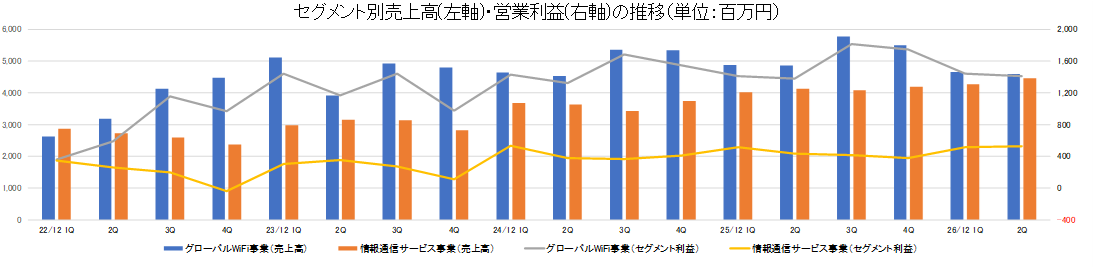
*株式会社インベストメントブリッジが開示資料を基に作成。
グローバルWiFi事業
減収増益。営業利益は過去最高。
日本人出国者数は、旅行先の物価高騰や円安、燃油サーチャージの高止まりといった逆風はあるものの、前年同期比5.1%増の694万人と高い水準で推移した。こうした中、利益重視の「量から質」への戦略転換を引き続き推進した。中東情勢の緊迫化に伴う国際渡航動向等の外部環境の影響を受けており売上高は前年同期を下回った。利益面では、販促費等の最適化を図り運用効率の向上に注力したことが大きく寄与して増益となった。また、さらなる収益性向上に向けた構造改革の一環として、グローバル戦略の見直しを進めている。フィリピン・セブ拠点を新たな運営拠点と位置づける方針のもと、ニューヨーク拠点の段階的な縮小に着手するとともに、6月よりセブでの運用を開始した。
情報通信サービス事業
増収増益。売上高・営業利益とも過去最高。
販売チャネルのさらなる強化を進めた結果、OA機器の販売が好調に推移した。また、経理BPO業務においても市場ニーズを捉えた受注が順調に推移している。同業務では、今後のさらなる需要拡大を見据えたサービス品質の向上及び体制強化を目的とした人員増強等の先行投資を実施した。また、将来的なアップセルやクロスセルの推進、長期的な解約率の低減、ストック商材による継続的収入の確保を通じたLTVの最大化を目指し、自社ストックサービスの拡販に努めている。 加えて、5月より新たに連結対象となった株式会社アイウィッシュ賃貸保証についても、グループシナジーの創出に向けた取り組みを進めた。
グランピング・ツーリズム事業
増収増益。売上高・営業利益とも過去最高。
グランピング事業においては、「VISION GLAMPING Resort & Spa 山中湖」、「VISION GLAMPING Resort & Spaこしかの温泉」が堅調に推移している。また、27年初旬オープンを目指す、「VISION GLAMPING Resort & Spa 淡路島」の建設も計画通り進捗している。
ツーリズム事業においては、オーストラリアをはじめ中東・東南アジア・中南米エリアからの訪日需要を捉えるとともに、4月より新たに連結対象となった株式会社フリープラスとのシナジー創出に向けた取り組みを進めた。さらに、将来的な欧米市場等のさらなる獲得や事業拡大を見据えた先行投資として、6月よりセブ拠点での運用を開始した。
(決算短信を元にインベストメントブリッジ作成)
2-3 財政状態
◎財政状態
|
25年12月 |
26年6月 |
増減 |
25年12月 |
26年6月 |
増減 |
||
|
流動資産 |
23,036 |
20,872 |
-2,164 |
流動負債 |
6,694 |
6,844 |
+150 |
|
現預金 |
13,560 |
10,955 |
-2,604 |
買入債務 |
1,574 |
1,499 |
-75 |
|
売上債権 |
7,286 |
7,374 |
+88 |
固定負債 |
2,189 |
2,094 |
-94 |
|
固定資産 |
7,135 |
8,393 |
+1,257 |
負債合計 |
8,883 |
8,938 |
+55 |
|
有形固定資産 |
4,431 |
4,352 |
-78 |
純資産 |
21,289 |
20,327 |
-961 |
|
無形固定資産 |
914 |
1,601 |
+687 |
利益剰余金 |
16,995 |
17,517 |
+522 |
|
投資その他の資産 |
1,790 |
2,439 |
+649 |
負債・純資産合計 |
30,172 |
29,266 |
-906 |
|
資産合計 |
30,172 |
29,266 |
-906 |
長短借入金合計 |
1,932 |
1,679 |
-253 |
*単位:百万円
*株式会社インベストメントブリッジが開示資料を基に作成。
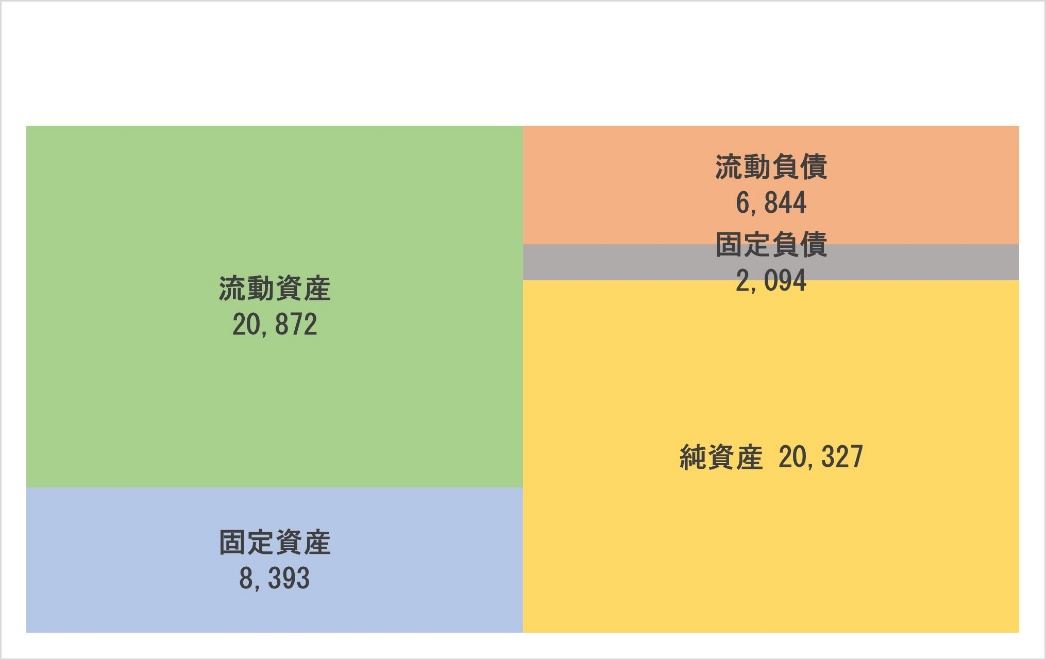
現預金の減少などにより、資産合計は前期末比9億6百万円減少の292億66百万円。
前受金の増加などにより負債合計は同55百万円増加の89億38百万円。
自己株式の取得などで純資産は同9億61百万円減少の203億27百万円。
自己資本比率は前期末から1.2pt低下し68.0%。
3.2026年12月期業績予想
3-1 通期業績予想
|
25/12期 |
構成比 |
26/12期(予) |
構成比 |
前期比 |
|
|
売上高 |
39,012 |
100.0% |
42,000 |
100.0% |
+7.7% |
|
売上総利益 |
21,679 |
55.6% |
23,578 |
56.1% |
+8.8% |
|
販管費 |
15,214 |
39.0% |
16,078 |
38.3% |
+5.7% |
|
営業利益 |
6,465 |
16.6% |
7,500 |
17.9% |
+16.0% |
|
経常利益 |
6,466 |
16.6% |
7,497 |
17.9% |
+15.9% |
|
当期純利益 |
4,522 |
11.6% |
5,100 |
12.1% |
+12.8% |
*単位:百万円
26/12期も2桁増益を予想
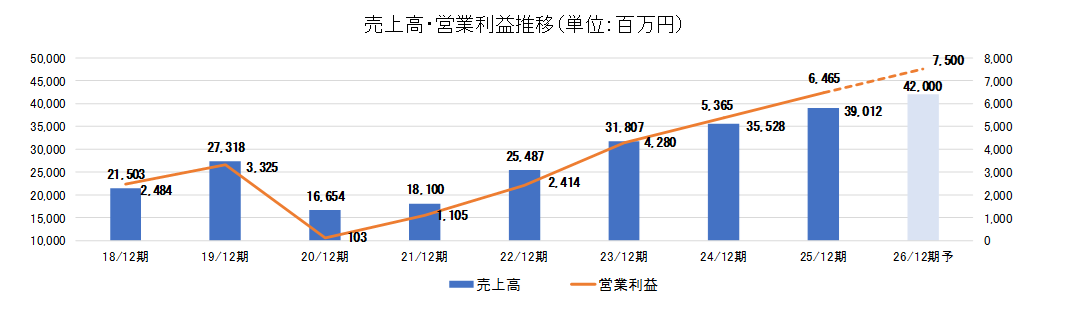
通期予想に修正はなく、26/12期は売上高が前期比7.7%増の420億円、営業利益は同16.0%増の75億円の予想。いずれも連続で過去最高を更新する見通し。グローバルWiFi事業では26年の海外渡航回復率を19年対比75%(同社目標80%)と見込む。前提為替は155円/$。グローバルWiFi事業では、プロモーション強化による認知度向上を図る。法人向けサービスを強化。また、「World eSIM®」の海外販売を強化する。ニューヨークでは投資を継続。情報通信サービス事業では、データドリブンセールスによりクロスセルを最大化させる方針。BPO活用により、業務効率化と利益率の向上も図る。ストック商材により安定的な収益基盤を構築させていく。
グランピング・ツーリズム事業においては、海外トラベルエージェントとの連携を強化する。
グローバルWiFi事業、情報通信サービス事業、グランピング・ツーリズム事業がいずれも増収増益を見込む。
期末配当は29.00円/株を予定。年間で前期比1.00円/株の増配となる51.00円/株。予想配当性向は49.2%。
(決算短信を元にインベストメントブリッジ作成)
3-2 セグメント別見通し
|
25/12期 |
構成比・利益率 |
26/12期(予) |
構成比・利益率 |
前期比 |
|
|
グローバルWiFi事業 |
21,011 |
53.9% |
21,698 |
51.7% |
+3.3% |
|
情報通信サービス事業 |
16,406 |
42.1% |
18,188 |
43.3% |
+10.9% |
|
グランピング・ツーリズム事業 |
1,588 |
4.1% |
2,090 |
5.0% |
+31.6% |
|
その他 |
10 |
0.0% |
23 |
0.1% |
+125.6% |
|
連結売上高 |
39,012 |
100.0% |
42,000 |
100.0% |
+7.7% |
|
グローバルWiFi事業 |
6,351 |
30.2% |
7,055 |
32.5% |
+11.1% |
|
情報通信サービス事業 |
1,746 |
10.6% |
2,330 |
12.8% |
+33.5% |
|
グランピング・ツーリズム事業 |
176 |
11.1% |
203 |
9.7% |
+15.1% |
|
その他 |
-72 |
– |
-99 |
– |
– |
|
調整額 |
-1,736 |
– |
-1,989 |
– |
– |
|
連結営業利益 |
6,465 |
16.6% |
7,500 |
17.9% |
+16.0% |
*単位:百万円
*売上高はセグメント間内部売上高又は振替高を含む
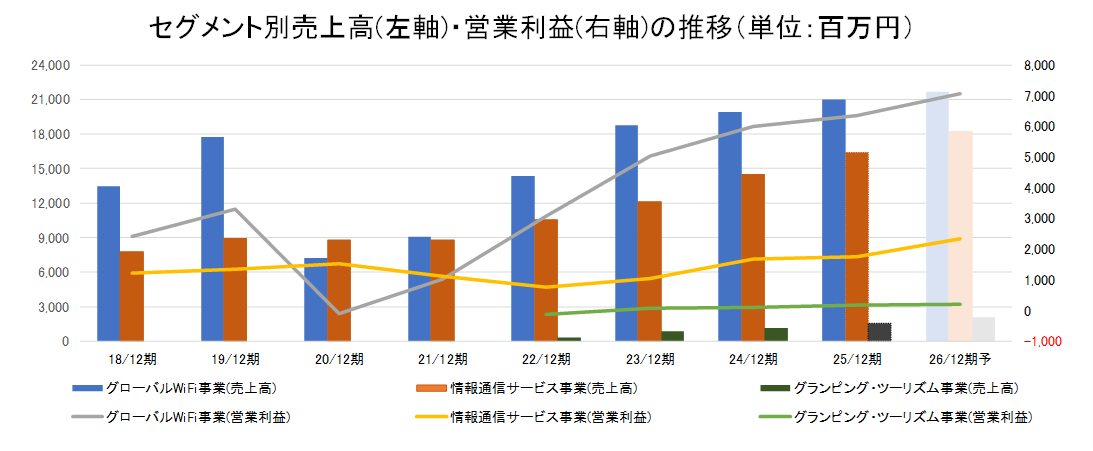
(決算説明資料を元にインベストメントブリッジ作成)
予想営業利益の増減要因
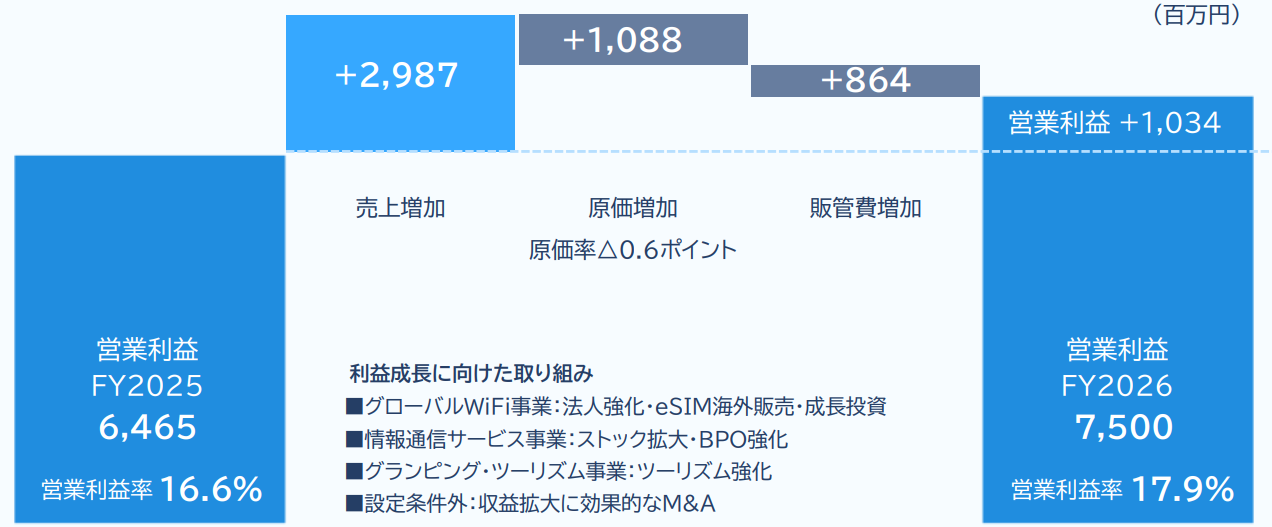
(同社資料より)
前提条件
・為替:1$=155円
・海外渡航回復率:19年比75% ※同社目標:80%
・採用計画40名
4.成長戦略
4-1 中期経営計画
経営目標数値
28/12期に売上高500億円、営業利益100億円を目指す。
目標数値は26/12期初に当初目標から一部見直されている。
需要トレンドと外部環境を織り込んだ保守的な計画とする。また、法人比率を向上させ単価を向上させることにより強固な収益基盤を確立させる。粗利重視のストック収益を拡大させ、クロスセルも強化する方針。
また、株主還元については配当性向50%とDOE8%のいずれか高い金額を目安に配当金を実施する。
|
24/12期 |
25/12期 |
26/12期 |
27/12期 |
28/12期 |
|
|
実績 |
実績 |
予想 |
計画 |
計画 |
|
| 売上高 |
35,528 |
39,012 |
42,000 |
45,500 |
50,000 |
| 営業利益 |
5,365 |
6,465 |
7,500 |
8,700 |
10,000 |
| 営業利益率 |
15.1% |
16.6% |
17.9% |
19.1% |
20.0% |
| 純利益 |
3,375 |
4,522 |
5,100 |
5,900 |
6,800 |
| ROE |
21.2% |
23.6% |
23.0% |
23.6% |
23.9% |
| 配当性向 |
38.7% |
54.3% |
50% |
50% |
50% |
| DOE |
– |
– |
8% |
8% |
8% |
収益力の向上を図るとともに、資本コストを意識した経営を行う。
ROE20%以上を維持し、資本コストを上回るリターンを継続的に創出することを目指す。
4-2 中期的な成長イメージ
28/12期の営業利益100億円はあくまで通過点、既存事業の成長にM&Aも積極的に実施していくことにより、さらなる成長を目指していく。
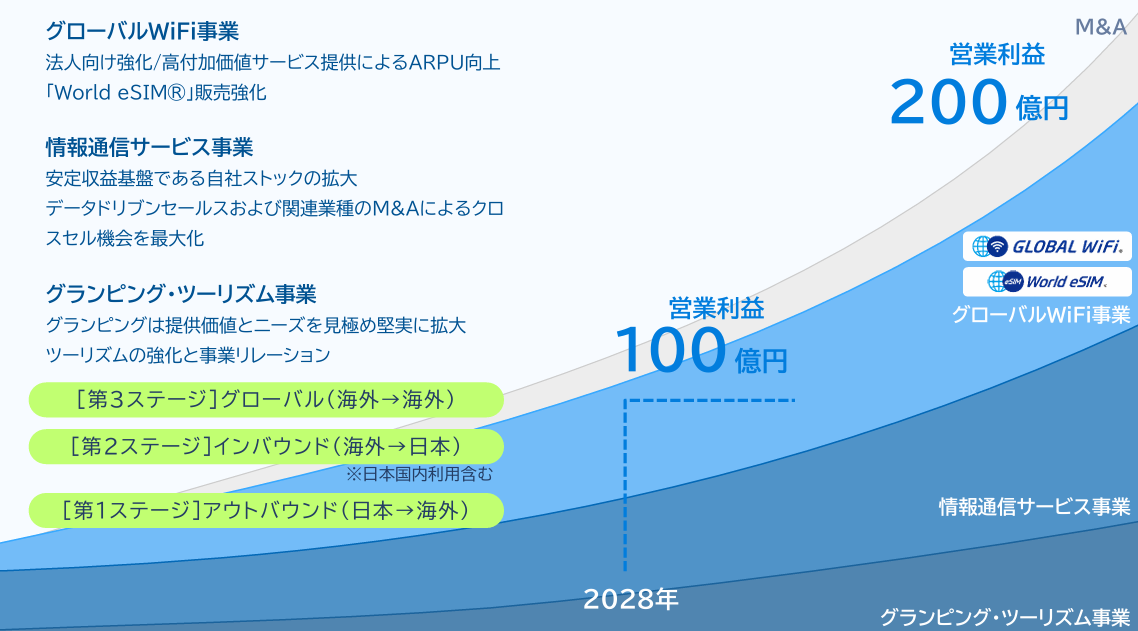
(同社資料より)
4-3 セブ24h多言語ハブの運用を
推進、 「World eSIM®」の
グローバル展開へ
同社のツーリズムでは、中南米・中東・東南アジア・豪州で実績がある。セブ拠点採用を契機として、欧米(高付加価値層)を本格強化する方針。
特定国(近隣諸国)依存型のインバウンド需要が縮小していることが背景、世界の高付加価値層への分散型で対応する方針。
| セブ24h多言語ハブは採用により、
世界の高付加価値トラベラーを一元的に獲得する 採用の理由は以下の通り ① 高度な英語力・多言語対応 多言語スキルを活かしたインサイドセールス。 ② 24時間×時差フルカバー 旅マエ商談からDMCツアー×「World eSIM®」を一括提案。 ③ 高利益率(低コスト構造) NY等の高コスト拠点投資を抑制し、セブへ集約して利益率向上。 |
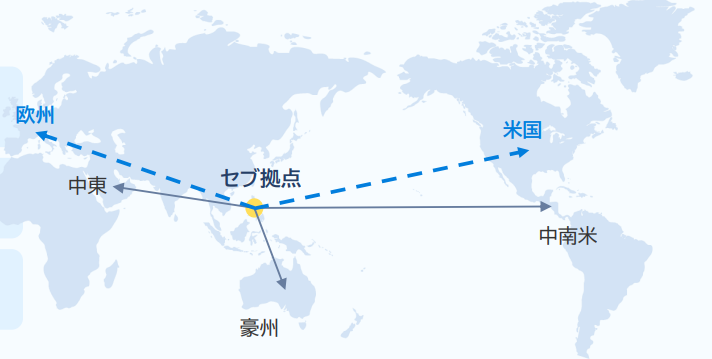 (同社資料より) |
4-4 今後のM&A方針&
キャッシュアロケーション
M&Aにおける重点領域
① 川上戦略の強化・・・起業時・オフィス入居時接点を獲得できる案件。
② DX / SaaS / BPO・・・既存のB2B顧客基盤・新設法人網へ展開できるストック商材。
③ グローバル・インバウンド網・・・海外送客網や日本の魅力を伝えるコンテンツ。
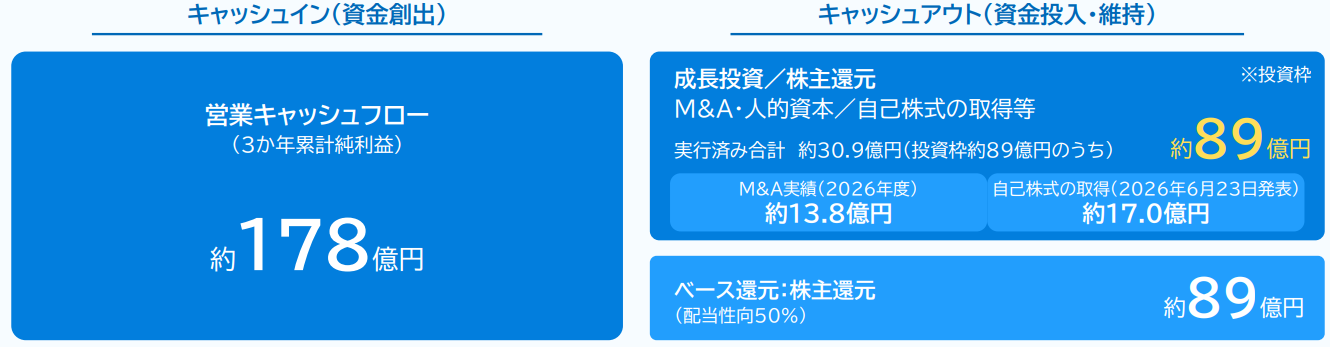
キャッシュアロケーションは以下の通り。25年度の手元資金は納税や配当金支払い後で約100億円。28年の月商2~3か月分相当となる約100億円を「戦略的上限」として維持させる考え。
5.今後の注目点
中間期の売上高・営業利益は会社予想を下回ったものの、しっかりと過去最高を更新した。コロナ禍以後の急回復から成長軌道に着実に乗っている。26/12期は連続の2桁増益予想、通期予想に対する中間期の進捗率は売上高で45.6%、営業利益で40.7%にとどまるが50%に満たないのは前年同期も同様であり、下期に巻き返してくるだろう。今中間期においても、グローバルWiFi事業と情報通信サービス事業におけるストック収益は着実に拡大しており、長期にわたる安定した収益基盤はしっかりと構築されている。また、グローバルWiFi事業ではニューヨークに子会社を設立しているが、引き続き今後の展開には注目したい。いずれの事業においても随時新サービスの投入やリニューアルも行っており、新規顧客獲得だけではなく既存顧客へのサービス拡充もしっかりと進めている。また、売上だけでなくコスト面においてもAI・RPAを用いて業務を効率化させてしっかりと利益率を改善させている。中期経営計画達成に向けて収益性のさらなる向上に期待したい。
株価は直近5年間の底値圏にある。PERは低位にとどまり、高い配当利回りを確保できることにも妙味があることから、今後見直しが進むだろう。
<参考1:サステナビリティ ESG+SDGs>
サステナビリティ委員会を設置、さらにESG+SDGsの取り組みを強化する。
サステナビリティ基本方針
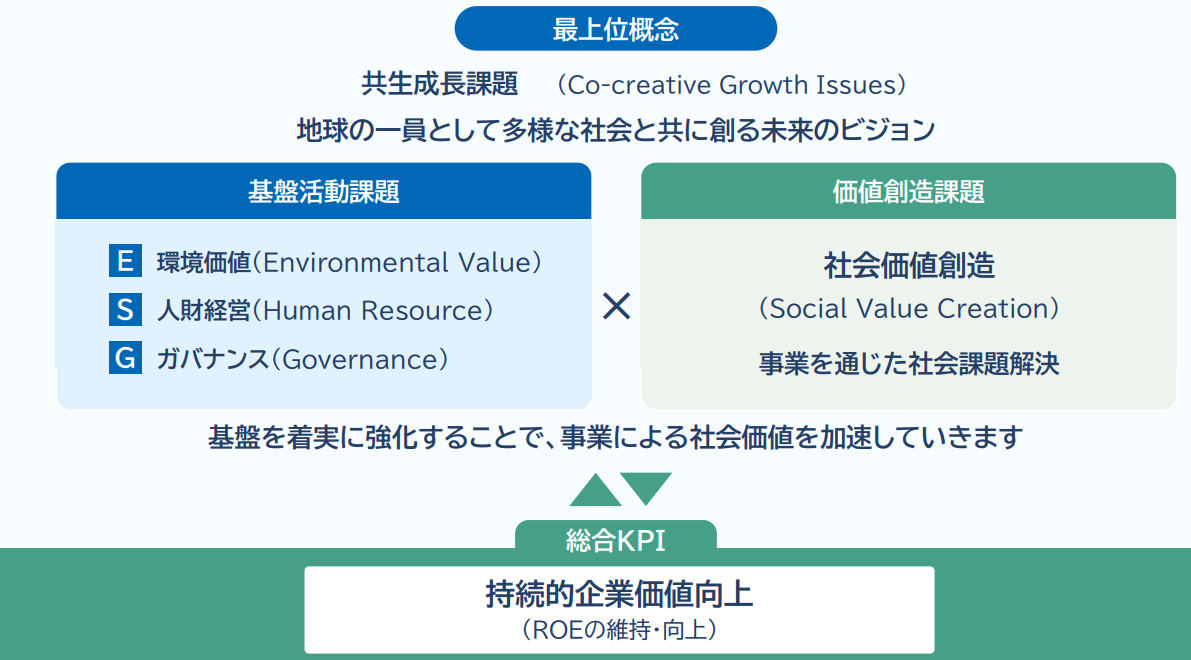
私たちビジョングループは、『世の中の情報通信産業革命に貢献します。』を経営理念に掲げており、この理念の下、サステナビリティへの取り組みを重要な経営課題と位置付け、サステナビリティを重視した経営を行います。具体的には、地球環境への貢献、持続可能な社会と経済成長の実現を目指し、「持続可能な成長」という人類普遍の理念に対し、事業を通じて貢献します。
(同社資料より)
マテリアリティ
2023年に設定したマテリアリティについて、現状の事業環境および経営課題との整合性が十分でない部分が生じていたこと、また実行フェーズへ移しにくいテーマや進捗管理が難しいテーマが一部に含まれていた。このため、その見直しを行っている。加えて、脱炭素経営に対する社会的要請の高まりを背景に、SBTi目標を見据えた環境テーマの整理・再構築が必要となったこと、また人的資本経営への要請が顕著となる中で、人財に関するテーマをより重点的に扱う必要が生じたことも見直しの契機となった。
これらを踏まえ、現状に即した重要課題へと再編し、実行性(KPIで進捗が追えること)と開示性(ステークホルダーに説明できること)の両面を高めるリビルドを実施した。
STEP 01 ・・・ 現行マテリアリティの検証
STEP 02 ・・・ 主要部門からの課題抽出
STEP 03 ・・・ 重要度・事業価値との整合性協議
STEP 04 ・・・ 外部有識者の客観的レビュー
STEP 05 ・・・ 社内承認・最終確定
<参考2:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成
| 組織形態 | 監査役設置会社 |
| 取締役 | 7名、うち社外4名 |
| 監査役 | 4名、うち社外3名 |
社外取締役、社外監査役は全員独立役員である。
◎コーポレート・ガバナンス報告書(更新日:2026年3月31日)
基本的な考え方
当社グループは、お客様の期待を感動に変えるため、常に自らを磨き、理想を実現させるため、ためらうことなく変革への挑戦を続け、常に多くの人々(ステークホルダー)に支えられていることに感謝し、謙虚な気持ちで事業活動を行っております。この行動規範に従って、法令、社内規則、方針を遵守し誠実に取り組み、最適なコーポレート・ガバナンスの構築に努めております。
<コーポレートガバナンス・コードの各原則に基づく開示(抜粋)>
【原則1-4 いわゆる政策保有株式】
当社では、中長期的な企業価値向上に資すると認められる場合を除き、原則として政策保有株式を保有しないことを基本方針といたします。政策保有株式として上場株式を保有する場合には、四半期毎、全株式を取締役会で個別に検証し、中長期的な視点で企業価値向上の効果等が期待できないと判断した企業の株式については、株価や市場動向等を勘案し売却いたします。議決権行使につきましては、案件ごとに賛否を判断する方針であり、当社の中長期的な企業価値向上に資するかどうか等を勘案し判断いたします。
なお、政策保有株式の保有目的の検証結果の開示については、事業戦略に関わることでもあり、開示を行うことで当社及び株主の利益が毀損されることもあることから、開示は行っておりません。
【原則2-4-1多様性の確保について】
当社では、学歴、職歴、性別、国籍、障がいの有無を問わず、多様な人材を積極的に採用しております。個々の個性を活かすことで、多様な商品・サービスを生み出し、企業の成長に貢献すると考えております。また、当社グループで働く全ての人々が成長できる、充実した職場環境の整備にも取組んでおります。
2025年12月末現在における当社グループの管理職の割合は、中途採用者が87.1%、女性管理職が12.1%、外国人が4.3%となっております。中途採用者および外国人管理職の登用について一律の数値目標は設定しておりませんが、いずれについても今後も適材適所の観点から登用を促進していく考えです。
人材育成に関する方針及び社内環境整備に関する方針につきましては、有価証券報告書(URL:https://www.vision-net.co.jp/ir/library/securities.html)「第2事業の状況 2 サステナビリティに関する考え方及び取組」及び当社ウェブサイト(URL:https://www.vision-net.co.jp/company/diversity.html)「ダイバーシティ推進の方針」に記載しております。
【原則3-1 情報開示の充実】
(1)当社の経営理念や経営戦略等は、当社ウェブサイト等にて開示しております。
(2)コーポレート・ガバナンスに関する基本的な考え方と基本方針については、本報告書の「Ⅰ1.基本的な考え方」等にて開示しております。
(3)各取締役の報酬額は、株主総会で承認された報酬限度額の範囲内において定め、指名報酬委員会への諮問を行った後、その答申内容に基づいて、取締役会にて決定いたします。
(4)当社の取締役会は、各人の知識、経験、能力等のバランスに配慮しつつ、建設的な議論を確保するために必要かつ適切な人数で構成することを基本的な考え方としております。
取締役候補者を決定するに際しては、取締役会が指名報酬委員会へ諮問を行い、その答申内容を基に選任しております。取締役が提案する監査役候補に関しても、社外監査役が半数以上を占める監査役会の審議と同意を経て取締役会で決議し、株主総会に付議することとしております。また、社外取締役の選定には、会社法上の社外性要件に加え、東京証券取引所の定める独立役員の資格を充たし、一般の株主と利益相反の生じる恐れがないと判断される基準に基づき選定を行っております。
取締役の解任にあたっては、法令や定款に違反がある場合や任務遂行に困難な事情が生じた場合、客観性及び透明性を高めるために指名報酬委員会の審議及び助言・提言を踏まえ、取締役会により決定いたします。
(5)各社外役員候補者の選任理由については、定時株主総会招集ご通知及び本報告書において開示しております。
【補充原則3-1-3サステナビリティについての取組み】
<サステナビリティについての取組み>
私たちビジョングループは、『世の中の情報通信産業革命に貢献します。』を経営理念に掲げており、この理念の下、サステナビリティへの取組みを重要な経営課題と位置付け、サステナビリティを重視した経営を行っております。 具体的には、地球環境への貢献、持続可能な社会と経済成長の実現を目指し、「持続可能な成長」という人類普遍の理念に対し、事業を通じて貢献します。
<人的資本や知的財産への投資等> 当社グループは、「社員(人財)は重要な資産であり、社員のエンゲージメントの向上が会社に対するロイヤリティの向上につながり、その結果として会社の持続的成長に結びつく」との考えのもと、社員一人ひとりが自己実現を叶えるために教育方針を掲げております。 これを実現するための教育プログラムとして、階層別研修、課題別研修及びe-ラーニング研修等を実施し、上場企業の社員として必要なリテラシーを強化し、個々のスキルアップを支援しております。
<気候変動に係る影響についての開示> 当社グループは、「地球の一員として多様な社会と共に創る未来のビジョン」を共生成長課題(ビジョンスローガン)とし、事業活動の重要指針としております。 本スローガンに基づき、国連で採択されたSDGs(持続可能な開発目標)を鑑み、優先的に取り組むべきマテリアリティとして「基盤活動課題」および「価値創造課題」を策定しております。 基盤活動課題につきましては、まず、脱炭素社会の実現に向けた取組みを強化しております。 温室効果ガス排出削減目標を設定し、SBT(ScienceBased Targets)認定を取得しており、2023年度よりCO2排出量の算出に取組んでおります。さらに、TCFD提言に沿ったシナリオ分析を実施し、気候変動リスクと機会を特定しました。それらを踏まえ、具体的な対策を講じることで、環境負荷の低減に努めてまいります。
【原則5-1 株主との建設的な対話に関する方針】
当社は、株主・投資家等からの対話の申込みに対し、持続的な成長と中長期的な企業価値の向上に資するよう、合理的な範囲で経営陣やIR担当者が真摯に対応しております。
具体的には、決算説明会を年4回開催するほか、国内外の機関投資家との個別面談や個人投資家向け説明会を定期的に実施しております。特に機関投資家との個別面談においては、原則としてIR担当役員であるCFO(最高財務責任者)がほぼ全ての面談に対応し、経営戦略や財務状況に関する直接的な対話を重視しております。
これらの対話を通じて得られた株主の意見や懸念事項については、CFOより適宜、取締役会等に報告・共有を行い、経営改善に活用する体制を整えております。
なお、対話に際しては「ディスクロージャーポリシー」に基づき、未公開の重要事実(インサイダー情報)の管理および漏洩防止を徹底しております。
【資本コストや株価を意識した経営の実現に向けた対応】【英文開示有り】
当社グループは、2025年2月13日付「中期経営計画(2025-2028)の策定及び今後の配当政策について」にて公表いたしました現在推進中の中期経営計画(2025-2028)(以下、「本計画」)の内容を一部見直しするとともに、株主還元方針の変更をいたしました。
本計画期間中は、株主還元をさらに強化する「還元強化期間」と位置づけ、配当性向50%、またはDOE8%のいずれか高い金額を目安に配当を実施いたします。なお、通常の配当方針として、配当性向は30%~40%水準を基本としております。
2025年12月期における株主資本コストについては、CAPM(Capital Asset Pricing Model)により算出した6.91%であると認識しております。これに対し、当社のROEは23.6%となっており、前期同様、株主資本コストを上回る資本収益性を達成しております。
今後の取組み方針やキャッシュアロケーションの考え方等、詳細につきましては、以下をご参照ください。
https://www.vision-net.co.jp/ir/company/capital_management.html

コラム&レポート Pick Up
相場見通し
 もっと見る

投資アイディア
プロの見方


 |
