オプテックスグループ(6914) 業績予想を上方修正 大幅増益の見込み

|
 代表取締役社長 中島 達也 |
オプテックスグループ株式会社(6914) |
 |
企業情報
| 市場 | 東証プライム市場 |
| 業種 | 電気機器(製造業) |
| 代表取締役社長 | 中島 達也 |
| 所在地 | 滋賀県大津市におの浜4-7-5 |
| 決算月 | 12月 |
| HP | https://www.optexgroup.co.jp/ |
株式情報
|
株価 |
発行済株式数(期末) |
時価総額 |
ROE(実) |
ROA(実) |
|
|
3,210円 |
37,735,784株 |
121,131百万円 |
12.5% |
10.7% |
|
|
DPS(予) |
配当利回り(予) |
EPS(予) |
PER(予) |
BPS(実) |
PBR(実) |
|
76.00円 |
2.4% |
216.11円 |
14.9倍 |
1,563.93円 |
2.1倍 |
*株価は8/24終値。2026年12月期第2四半期決算短信より。ROE、ROA、BPSは前期実績。
業績推移
|
決算期 |
売上高 |
営業利益 |
経常利益 |
当期純利益 |
EPS |
DPS |
|
2022年12月 |
54,811 |
6,303 |
7,042 |
4,752 |
133.79 |
36.00 |
|
2023年12月 |
56,372 |
5,899 |
6,258 |
4,608 |
129.73 |
40.00 |
|
2024年12月 |
63,269 |
7,121 |
7,749 |
5,689 |
159.86 |
40.00 |
|
2025年12月 |
65,878 |
8,153 |
8,000 |
6,595 |
185.16 |
56.00 |
|
2026年12月(予) |
73,300 |
10,500 |
10,800 |
7,700 |
216.11 |
76.00 |
*当期純利益は親会社株主に帰属する当期純利益。以下、同様。
オプテックスグループ株式会社の2026年12月期上期決算概要、2026年12月期業績予想などをお伝えします。
目次
今回のポイント
1.会社概要
2.2026年12月期上期決算概要
3.2026年12月期業績予想
4.今後の注目点
<参考1:3ヵ年(2026-28年)の経営計画>
<参考2:コーポレート・ガバナンスについて>
今回のポイント
- 26年12月期上期の売上高は前年同期比20.8%増の366億円。SS事業は防犯関連、IA事業はFA関連、検査用照明関連、産業用PC関連が好調。為替は前年同期よりも円安になったことからSS事業、IA事業中心に約18億円のプラス寄与。営業利益は同50.7%増の54億円。利益率の高いSS事業において防犯関連の大型重要施設向け販売の増加などで売上総利益は同23.2%増加し、粗利率も1.0ポイント改善。販管費の増加(同15.1%増)を吸収し大幅な増益。為替はネットで約7億円のプラス寄与。売上高・利益ともに予想を上回った。好調な業績動向を反映し、中間配当を32.50円/株から38.00円/株に引き上げた。
- 業績予想を上方修正した。26年12月期の売上高は前期比11.3%増、期初予想比6.2%増の733億円の予想。期初予想に対しSS事業は防犯関連中心に5億円、IA事業はFA関連、検査用照明関連、産業用PC関連中心に19億円の上方修正。為替は前期比22億円のプラス寄与を見込む(期初予想比17億円の上方修正)。営業利益は前期比28.8%増、期初予想比19.3%増の105億円の予想。販売数量の増加、プロダクトミックスの改善、価格改定効果などにより売上総利益が前期比13.9%増加し、粗利率も同1.2%上昇。為替はネットで9億円のプラス寄与の予想。人件費を中心とした販管費の増加を吸収し大幅増益の見込み。配当は期初予想の65.00円/株から前期比20.00円/株増配の76.00円/株へ修正。予想配当性向は35.2%。
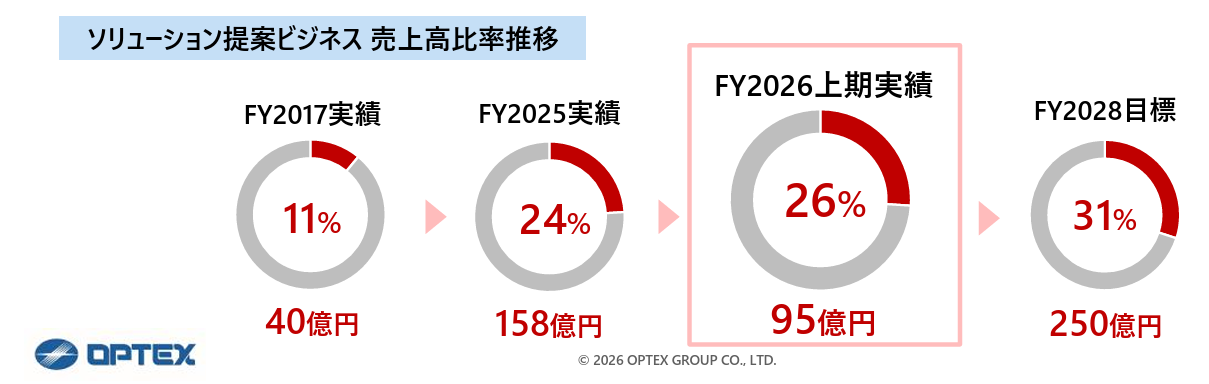
- 同社では従来の製品の仕様・性能・品質の水準の高さを訴求した単なる「製品販売」ではなく、顧客の要望に焦点を当て、製品販売にシステム、セット、データ、サービスの提供を組み合わせた「ソリューション提案ビジネス」を展開し、付加価値の強化により競争優位性を高め、収益性及び継続性の向上を目指している。同ビジネスの売上高及び売上構成比は着実に向上している。2025年12月期は売上高158億円、売上構成比率24%だったが、2026年12月期上期は売上高95億円、売上構成比率26%となった。2028年12月期は「売上高250億円、売上構成比31%」を目標としており、同ビジネス拡大により、2030年12月期売上高営業利益率15%達成を目指す。
- 26年12月期上期の進捗率は売上高50.0%、営業利益52.4%。過去数年に比べ双方とも高水準にある。通期予想を上方修正したが、営業利益の修正幅は上期修正分のみであり下期については慎重な見方を取っているようだ。ただ、データセンターやインフラ施設投資の増加を背景とした防犯需要が急速に冷え込むことは想定しにくく、AIや半導体に結びついたFA関連、検査用照明関連、産業用PC関連の需要も堅調が継続すると見られる。第3四半期以降どれだけ売上・利益を積み上げていくのか、動向、進捗に注目していきたい。
1.会社概要
世界シェア40%を誇る屋外用防犯センサーや世界シェア30%・国内シェア50%の自動ドアセンサーを中心に、環境関連製品等の製造・販売も手掛けるオプテックス株式会社を中心とした持株会社。産業機器用センサー事業を手掛けるオプテックス・エフエー(株)、検査用照明事業で世界シェアトップのシーシーエス(株)、産業用コンピュータの開発・製造・販売で豊富な実績を有するサンリツオートメイション(株)、画像処理検査/計測装置・自動化機械装置の企画開発、製造販売を行い、ものづくり現場の品質向上に高い技術で貢献するミツテック(株)、各種システム及びアプリケーション・デジタルコンテンツ開発等を得意とする(株)スリーエース、光ファイバー侵入検知システムを手掛けるファイバーセンシス社(米国)、カメラ補助照明で50%の世界トップシェアを有するレイテック社(英国)等の有力子会社を有する。2026年4月1日現在、全世界42社で事業を展開している。
| オプテックス(株) | 防犯・自動ドア等、各種センサーの開発・販売 |
| オプテックス・エフエー(株) | 光電センサー、変位センサー、産業用画像検査・計測装置の開発、販売 |
| シーシーエス(株) | 検査用照明装置やシステムの開発、製造、販売 |
| サンリツオートメイション(株) | 産業用コンピュータの開発・製造・販売 |
| ミツテック(株) | 画像処理検査/計測装置・自動化機械装置の企画開発及び製造販売並びに保守サービス |
| (株)スリーエース | 各種システム及びアプリケーション・デジタルコンテンツの開発 |
| ジックオプテックス(株) | 汎用型光電センサーの開発、独SICK AG社とオプテックス・エフエー(株)の合弁会社 |
| 技研トラステム(株) | 客数情報システム、来場者計数装置等の開発、製造、販売 |
| (株)ジーニック | 画像処理関連のIC、LSIの受託開発ならびにFAシステムの設計、販売 |
| オーパルオプテックス(株) | アウトドアアクティビティおよび環境体験学習プログラムの運営 |
| FIBER SENSYS INC.(米国) | 光ファイバー侵入検知システム等の開発、製造、販売 |
| FARSIGHT SECURITY SERVICES LTD.(英国) | 遠隔画像監視による警備会社 |
| RAYTEC LIMITED(英国) | 監視カメラ用補助照明の開発、製造、販売 |
| GARDASOFT VISION LIMITED(英国) | マシンビジョン用LED照明コントローラの開発、製造、販売 |
【1-1 沿革】
1979年5月、京都の防犯機器メーカーでセキュリティ用センサー開発に取り組んでいた小林徹氏(創業者)が「自分たちの作るものが世間でどこまで認められるか試してみたい」というチャレンジ精神からオプテックス株式会社を設立。
同年11月には、「世界初の遠赤外線自動ドアセンサー」を開発した。当時の自動ドアはゴムマットの足踏み式が主流であり、遠赤外線利用の自動ドア用センサーは極めて画期的な製品。メンテナンスや施工対応力でも他社の追従を許さず、創業3年目には自動ドアセンサーでトップシェアを有するに至った(現在、国内シェア約50%)。
その後も独自のアイデアとそれを実現する技術力で、セキュリティ、自動ドア、産業機器向けに様々な製品を開発する。
1980年代には、海外にも進出。光などの外乱要因によって誤報しやすいため屋外には設置不可能と考えられていた遠赤外線センサーを独自技術によって利用可能とした屋外用赤外線センサー「VX-40」が欧州市場中心に高く評価され、屋外用侵入検知センサー世界シェアNo.1へと成長する。
業容の拡大を背景に1991年に店頭登録(JASDAQ上場に相当)。2001年の東証2部上場を経て、2003年には東証1部に指定替えとなった。2022年4月、東京証券取引所の市場再編に伴い、プライム市場に移行した。
近年では、画像処理技術をコアとしたソリューションやハイエンド防犯システムの強化に取り組んでおり、2008年に画像処理関連のIC・LSIの受託開発等を手掛ける(株)ジーニックを子会社化。2010年には欧米各国の重要施設向けハイエンド防犯システム(光ファイバー侵入検知システム)で豊富な実績を持つファイバーセンシス社(米国)を、2012年には大型重要施設に設置されるハイエンド防犯システム向けのカメラ補助照明を手がけるレイテック社(英国)を、それぞれ子会社化した。
また2016年5月には検査用照明で世界シェアNo.1のシーシーエス株式会社を子会社化した。
次世代経営への移管やグループシナジーの追求を目指し、2017年1月1日付で持株会社体制へ移行。
2020年12月には産業用コンピュータシステムの開発・製造・販売で豊富な実績を有するサンリツオートメイション株式会社を子会社化。更に2021年11月に画像処理検査/計測装置・自動化機械装置の企画開発、製造販売を行うミツテック株式会社を子会社化。3か年(2026-2028年)の経営計画においては、事業ポートフォリオ経営を推進しつつ、ソリューション提案ビジネスへの移行を加速し、収益性の向上を図る考えだ。
【1-2 事業内容】
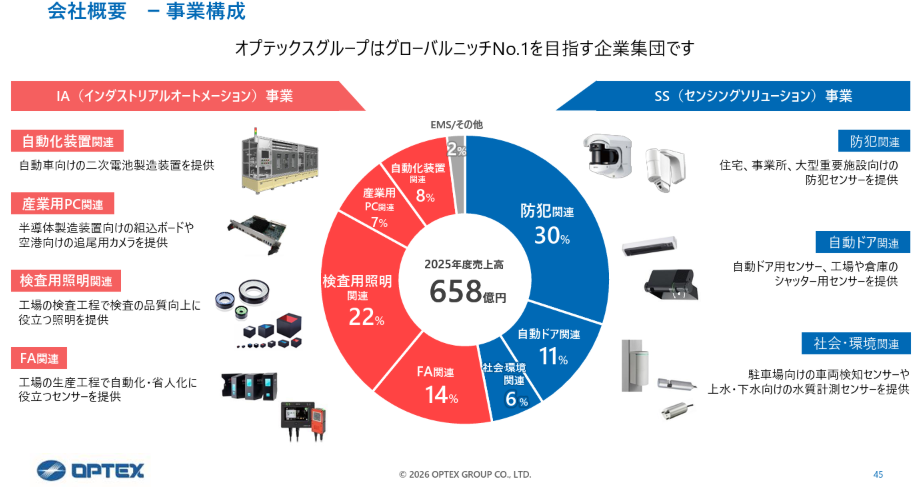
事業は、主力の防犯関連および自動ドア関連などからなるSS(センシングソリューション)事業」、産業機器用センサー、検査用照明装置、産業用コンピュータにより製造ラインの自動化・省人化・効率化を図る「IA(インダストリアルオートメーション)事業」、中国で電子機器受託生産サービスを提供する「EMS(エレクトロニクス・マニュファクチュアリング・サービス)事業」、アウトドアアクティビティ及び環境体験学習プログラムの運営及びアプリケーション・デジタルコンテンツの開発を手掛ける「その他事業」に分かれる。
|
事業セグメント |
事業内容 |
|
| SS*事業 | 防犯関連 | 主な製品は、屋内外で使われる各種センサー、ワイヤレスセキュリティシステム、LED照明制御システム等。屋外用センサーでは、世界でもトップクラスのシェアを有している。 |
| 自動ドア関連 | 世界で初めて遠赤外線式自動ドア用センサーを開発した。
主な製品は、自動ドア開閉用センサー、工場向けシャッター用センサー、ワイヤレスタッチスイッチ、客数情報システム等。 |
|
| 社会・環境関連 | 在車管理・満空管理を行う車両検知センサー、水質測定からデータ管理まで自動化し、水質監視と予防保全の効率化を実現する水質計測センサー、画像処理関連、アプリケーション・デジタルコンテンツ等を開発・販売している。 | |
| IA*事業 | FA*関連 | 主な製品は、工場での生産ラインに使用される品質管理及び自動化のための光電センサー、変位センサー、画像センサー、LED照明等。国内では食品・医薬品業界を中心とした幅広い業界における生産ラインの品質管理に、海外では産業用センサーのトップシェアを誇るSICK AG社(独)との技術提携により、ヨーロッパ全域でOEM販売、自社ブランドでは国内・アジア・北米と幅広い地域で販売されている。 |
| 検査用照明関連 | 検査用照明事業で世界でもトップクラスのシェアを有している。周辺機器、ソフトウェア関連企業などと連携し、「ベストソリューション」を提供。 | |
| 産業用PC関連 | 産業用コンピュータの開発・製造・販売で豊富な実績を有する。産業用組み込みコンピュータの「ハードウェア」と「ソフトウェア」、その両方が必要となる装置・システムの開発を得意とする。 | |
| 自動化装置関連 | 高速・高精度充填技術や高速搬送技術など高度なメカトロ技術を有し、厳しい要求水準に対応した高品質な自動化装置を提供している。画像処理検査・計測装置では、顧客の課題に対応した画像処理検査システムを構築している。 | |
| EMS*事業 | 中国工場で展開する電子機器受託生産サービス | |
| その他事業 | アウトドアアクティビティ及び環境体験学習プログラムの運営 | |
*SS:Sensing Solution、IA:Industrial Automation、FA:Factory Automation、EMS:Electronics Manufacturing Service。
(同社資料より)
【1-3 強みと特長:センシングに
関する多様な技術・ノウハウと独自
のセンシングアルゴリズム】
確実で安定したセンシングの実現には、複数の要素技術とノウハウ、そして物理的変化を制御する「アルゴリズム」が不可欠。同社は用途に適した技術・ノウハウと独自のセンシングアルゴリズムを強みに世界トップクラスのシェアを有している。
| ノイズ対策技術 | ・数々のノイズを極小化するハードウェア設計
・独自に定めた幾多の環境評価を行ない、クリアしたもののみ製品化 |
| 緻密な光学設計 | ・光学シミュレーションを駆使し、抜けの無い高密度エリアを実現
・小型化を追求するためのパッケージング化技術 |
| 信頼性公的規格遵守 | ・あらゆるグローバルスタンダードに適合、及び準拠
・各業界で定めた規格、ガイドラインへの適合、及び準拠 (CEマーキング、EN規格[TUV認定]、ANSI規格、JIS規格等) |
| 環境配慮設計 | ・使用制限物質15種、自主管理物質10種を定め、全構成部品の無害化を実現
・RoHS指令適合、無鉛はんだ化 ・使用時のCO2の影響を最小化する設計 |
| 安心、安全制御 | ・システムの機能をダウンさせない為のセンサーの異常時や故障時の自己診断、及びフェールセーフ機能の採用
・機能を維持する為の、予防保全策の提案 |
| 独自のセンシングアルゴリズム | ・ハードウェアで抑えきれないノイズの影響をカット、意図した事象のみの検出、精査、解析を図る為の独自のアルゴリズム
・フィールドでの性能を維持する為の各種自動補正機能 |
| 高いマーケットシェア | 「グローバルニッチNo.1」を掲げ、独自性のある製品で高いシェアを有している。
屋外用侵入検知センサー 40% 自動ドア用センサー 30% 検査用照明 30% |
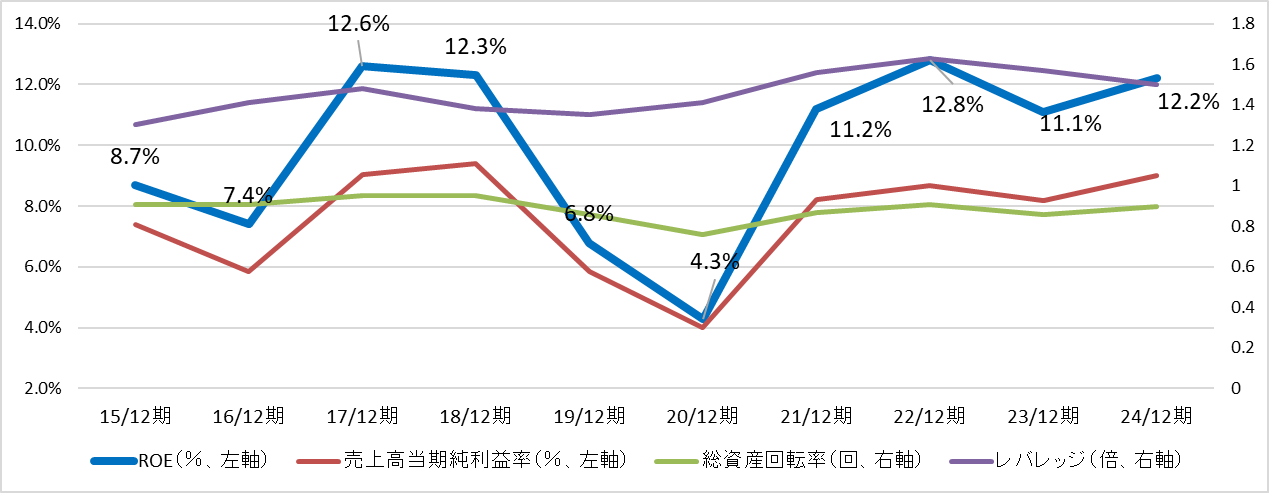
【1-4 ROE分析】
|
16/12期 |
17/12期 |
18/12期 |
19/12期 |
20/12期 |
21/12期 |
22/12期 |
23/12期 |
24/12期 |
25/12期 |
|
|
ROE (%) |
7.4 |
12.6 |
12.3 |
6.8 |
4.3 |
11.2 |
12.8 |
11.1 |
12.2 |
12.5 |
|
売上高当期純利益率(%) |
5.83 |
9.03 |
9.41 |
5.86 |
4.00 |
8.20 |
8.67 |
8.17 |
8.99 |
10.01 |
|
総資産回転率(回) |
0.91 |
0.95 |
0.95 |
0.86 |
0.76 |
0.87 |
0.91 |
0.86 |
0.90 |
0.88 |
|
レバレッジ(倍) |
1.41 |
1.48 |
1.38 |
1.35 |
1.41 |
1.56 |
1.63 |
1.57 |
1.50 |
1.42 |
25/12期のROEは12.5%と、5期連続の2桁のROEとなった。コスト効率化及び「ソリューション提案ビジネスへの移行」を推進し、ROEも着実な向上・10%以上の維持を目指す。
【1-5 サステナビリティに関する
取り組み】
多様なステークホルダーとの信頼関係構築が企業価値向上のために不可欠と考える同社は、サステナビリティ情報開示を更に充実させる必要があると考えウェブサイトに「サステナビリティ情報」(https://www.optexgroup.co.jp/esg/)を掲載している。
【1-6 「資本コストや株価を
意識した経営の実現」について】
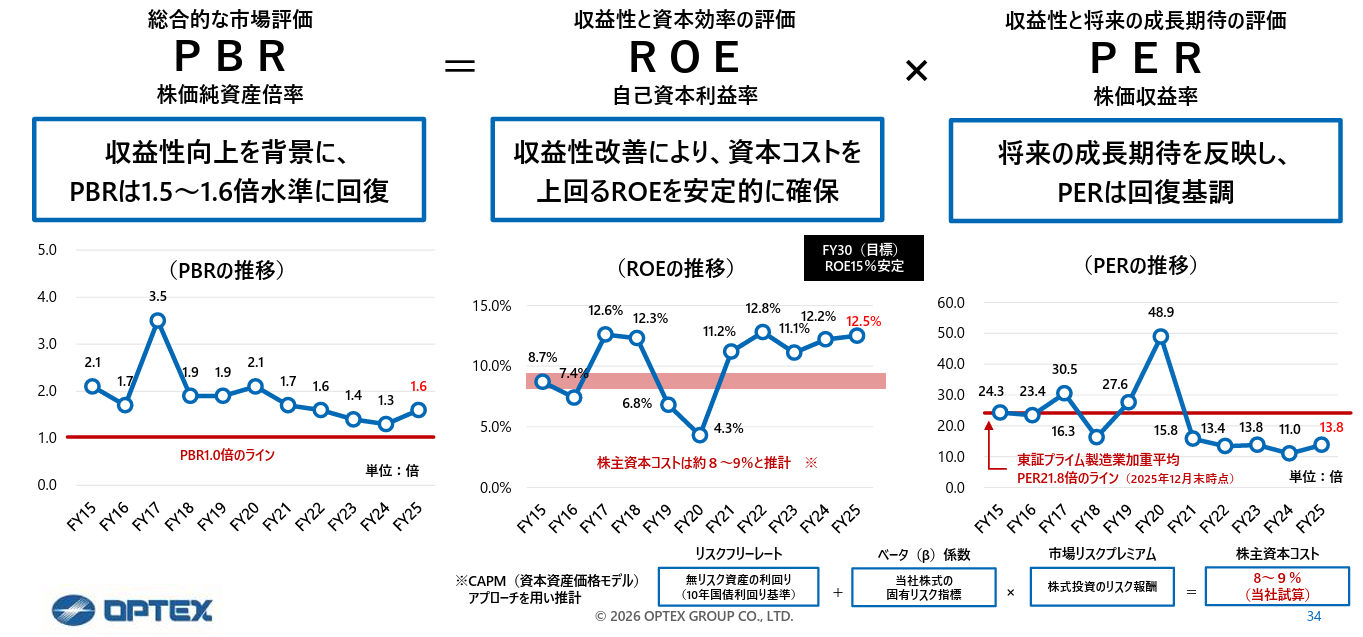
25年2月に東証が要請する「資本コストや株価を意識した経営の実現」に向けた対応について取組みを公表した後、2026年2月、以下のようにアップデートしている。
(1)現状分析
①資本コスト
同社では、CAPMによる自社の株主資本コストを「8~9%」と推定している。
②PBR
収益性向上を背景に、PBRは1.5~1.6倍水準に回復している。
③ROE
コロナ禍において4%台まで低下したが、その後収益改善により、直近5期は10%を超え、株主資本コストを上回るROEを安定的に確保している。
④PER
将来の成長期待を反映し、PERは回復基調にあるが、東証プライム上場製造業の加重平均PER21倍(25年12月末)に対し、同社PERは13~14倍程度と、平均を下回っている。
(同社資料より)
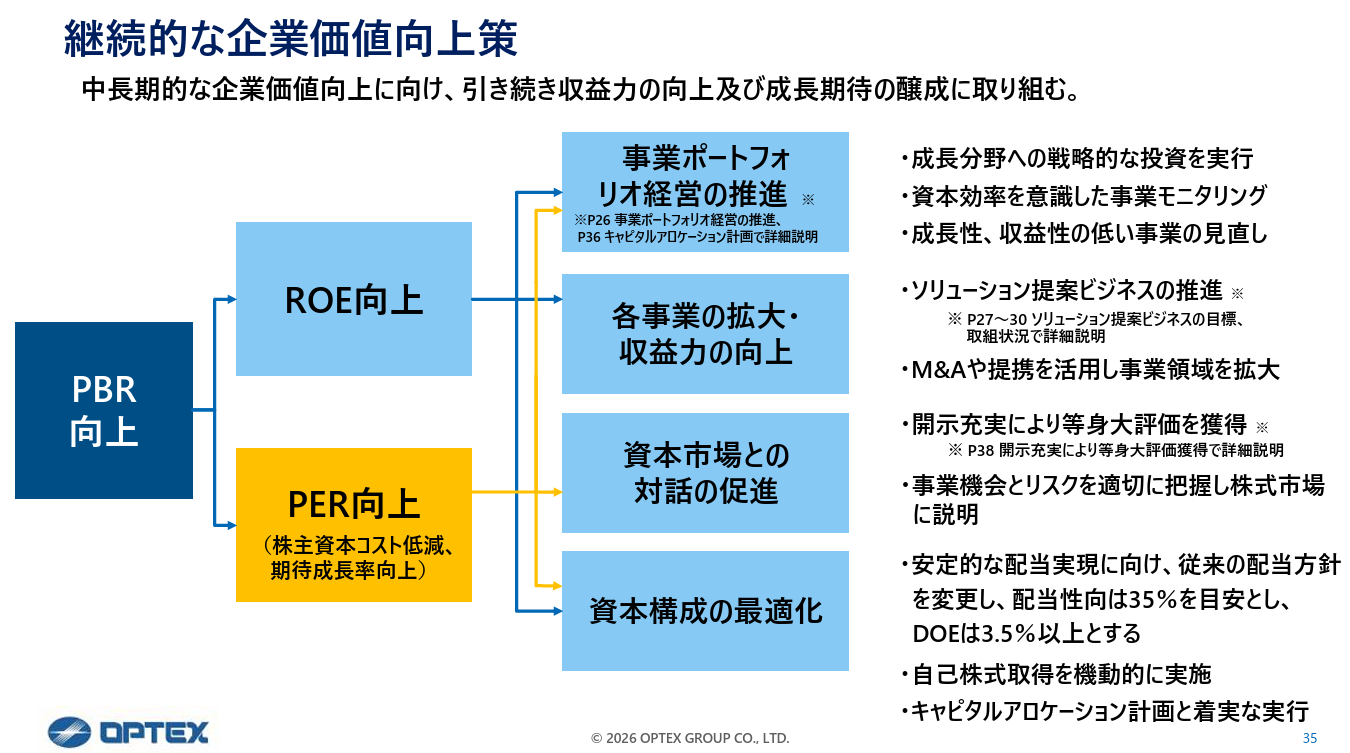
(2)継続的な企業価値向上策
中長期的な企業価値向上に向け、引き続き収益力の向上及び成長期待の醸成に取り組む。
(同社資料より)
中でも、「事業ポートフォリオ経営の推進」が重要な取り組みである。詳細は後述の【4.3ヵ年(2026-28年)の経営計画】を参照。
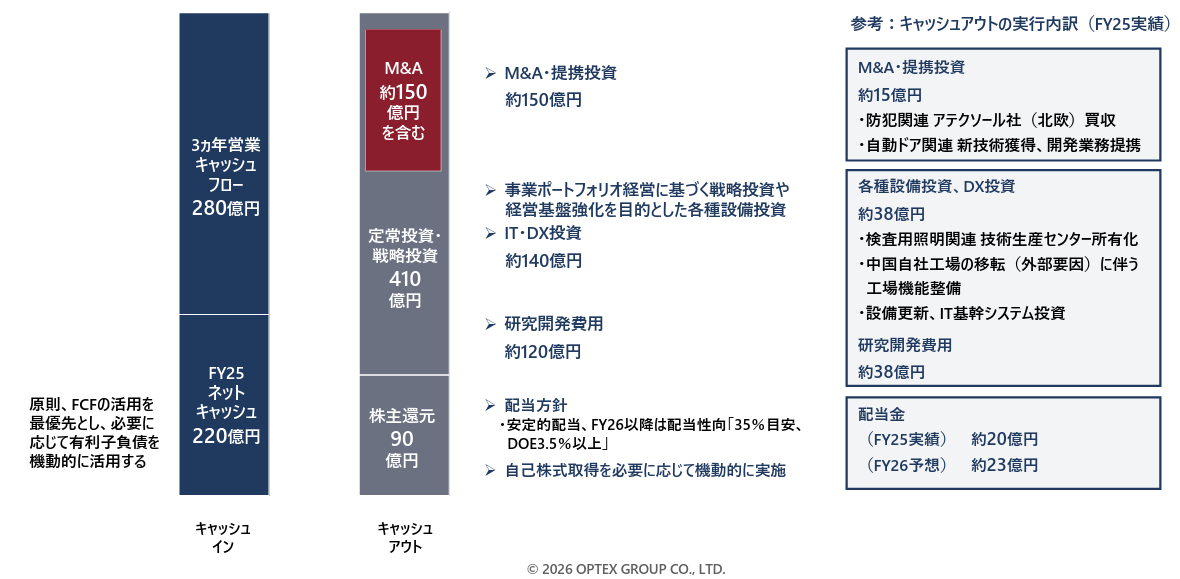
◎キャピタルアロケーション計画
2026年12月期から2028年12月期の3ヵ年計画において、「2028年12月期連結営業利益100億円」の達成を目指し、以下のようなキャピタルアロケーションの下、投資及び株主還元を実施する。
戦略投資の中にM&A・提携投資として約150億円を配分する。株主還元の方針を、2026年12月期から「配当性向35%を目安、DOE3.5%以上」に変更した(従前は配当性向30%目安、DOE3.0%以上)。
自己株式取得の機動的な実施も予定している。
原則、フリーCFの活用を最優先とし、必要に応じて有利子負債を機動的に活用する。
(同社資料より)
◎M&A方針
以下のような方針、テーマの下、積極的にM&Aに取り組んでいく。
| 基本方針 | ・規模拡大のみを追求せず、相乗効果・成長性・収益性を重視する。
・専門性を深めることで長期的な企業価値の向上に資するM&Aを目指す。 |
| 投資方針 | ・買収資金の優先順位は、①フリーキャッシュフロー、 ②借入とする(且つ、株主資本コストを意識)。
・想定した価値創出が見通せない場合には、事業価値最大化の観点から投資を見直す。 |
| M&Aテーマ | 専門領域拡張のため、基幹事業に関連する技術・知財・販路・人材を獲得し、ソリューションの高度化を通じて収益基盤を強化する。 |
2.2026年12月期上期決算概要
【2-1 業績概要】
|
25/12期上期 |
構成比 |
26/12期上期 |
構成比 |
前年同期比 |
予想比 |
|
|
売上高 |
30,346 |
100.0% |
36,651 |
100.0% |
+20.8% |
+10.4% |
|
売上総利益 |
16,072 |
53.0% |
19,793 |
54.0% |
+23.2% |
– |
|
販管費 |
12,424 |
40.9% |
14,295 |
39.0% |
+15.1% |
– |
|
営業利益 |
3,647 |
12.0% |
5,497 |
15.0% |
+50.7% |
+44.7% |
|
経常利益 |
3,192 |
10.5% |
5,824 |
15.9% |
+82.4% |
+53.3% |
|
中間純利益 |
2,998 |
9.9% |
4,191 |
11.4% |
+39.8% |
+55.2% |
*単位:百万円。中間純利益は親会社株主に帰属する中間純利益。以下、同様。
増収増益、売上・利益とも予想を上回り過去最高を更新
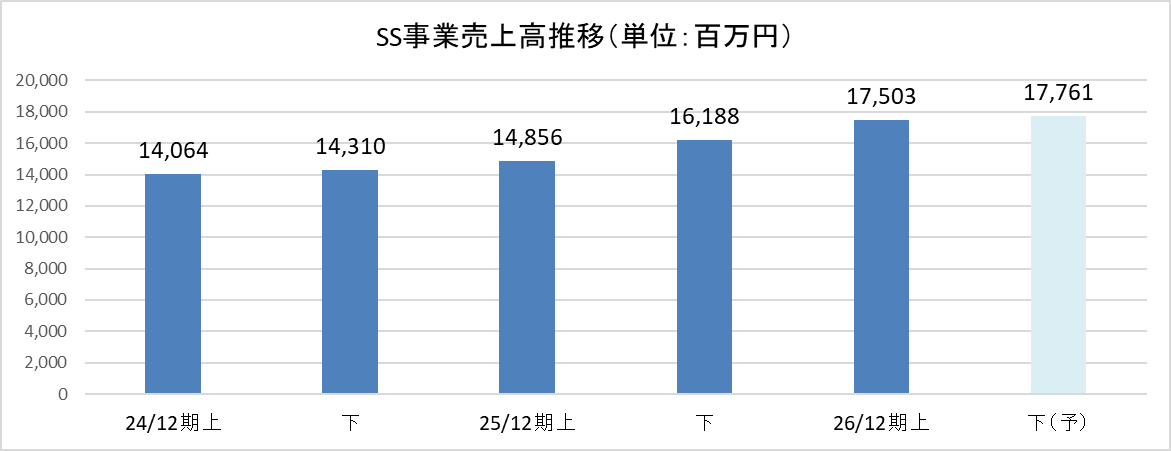
売上高は前年同期比20.8%増の366億円。SS事業は防犯関連、IA事業はFA関連、検査用照明関連、産業用PC関連が好調。為替は前年同期よりも円安になったことからSS事業、IA事業中心に約18億円のプラス寄与。
営業利益は同50.7%増の54億円。利益率の高いSS事業において防犯関連の大型重要施設向け販売の増加などで売上総利益は同23.2%増加し、粗利率も1.0ポイント改善。販管費の増加(同15.1%増)を吸収し大幅な増益。為替はネットで約7億円のプラス寄与。売上高・利益ともに予想を上回った。好調な業績動向を反映し、中間配当を従来の32.50円/株から38.00円/株に引き上げた。
◎四半期動向
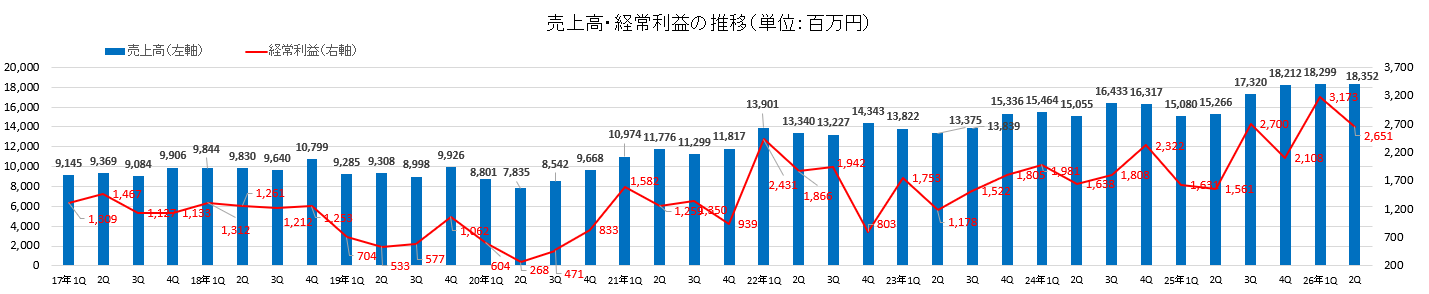
四半期ベースでは前期第3四半期から4期連続で売上高は過去最高を更新。第2四半期(4‐6月)の営業利益は前年同期比増益も、第1四半期比では減益となっている。
【2-2 地域別動向】
|
|
25/12期上期 |
構成比 |
26/12期上期 |
構成比 |
前年同期比 |
予想比 |
|
連結売上高 |
30,346 |
100.0% |
36,651 |
100.0% |
+20.8% |
+10.4% |
|
国内 |
13,635 |
44.9% |
15,249 |
41.6% |
+11.8% |
+3.6% |
|
海外 |
16,711 |
55.1% |
21,402 |
58.4% |
+28.1% |
+15.8% |
|
米州 |
5,304 |
17.5% |
6,459 |
17.6% |
+21.8% |
+9.7% |
|
欧州 |
7,859 |
25.9% |
9,587 |
26.2% |
+22.0% |
+8.7% |
|
アジア |
3,548 |
11.7% |
5,356 |
14.6% |
+51.0% |
+42.2% |
*単位:百万円
全地域2桁の増収で予想を上回った。
国内は警備会社向けの販売が低調だった防犯関連が減収も、FA関連、検査用照明関連、産業用PC関連が2桁増収。米州は防犯関連、自動ドア関連が好調。欧州は防犯関連、FA関連、検査用照明関連が伸長した。アジアはFA関連、検査用照明関連が好調だった。
◎平均為替レート
|
|
25/12期上期 |
26/12期上期 |
|
米ドル |
148.60円 |
158.18円 |
|
ユーロ |
162.15円 |
184.52円 |
|
英ポンド |
192.58円 |
212.77円 |
【2-3 セグメント別動向】
①セグメント別売上高・利益動向
|
|
25/12期上期 |
構成比 |
26/12期上期 |
構成比 |
前年同期比 |
予想比 |
|
SS事業 |
14,856 |
49.0% |
17,503 |
47.8% |
+17.8% |
+9.0% |
|
IA事業 |
15,032 |
49.5% |
18,619 |
50.8% |
+23.9% |
+11.6% |
|
EMS事業 |
410 |
1.4% |
477 |
1.3% |
+16.3% |
+19.8% |
|
その他 |
47 |
0.2% |
50 |
0.1% |
+6.4% |
-2.0% |
|
連結売上高 |
30,346 |
100.0% |
36,651 |
100.0% |
+20.8% |
+10.4% |
|
SS事業 |
2,647 |
17.8% |
3,219 |
18.4% |
+21.6% |
– |
|
IA事業 |
1,314 |
8.7% |
2,605 |
14.0% |
+98.3% |
– |
|
EMS事業 |
-190 |
– |
11 |
2.3% |
– |
– |
|
その他 |
4 |
8.5% |
4 |
8.0% |
0.0% |
– |
|
調整額 |
-127 |
– |
-343 |
– |
– |
– |
|
連結営業利益 |
3,647 |
12.0% |
5,497 |
15.0% |
+50.7% |
+44.7% |
*単位:百万円。営業利益の構成比は売上高利益率。
②セグメント・地域別動向
|
25/12期上期 |
構成比 |
26/12期上期 |
構成比 |
前年同期比 |
予想比 |
|
|
SS:防犯 |
9,330 |
100.0% |
11,114 |
100.0% |
+19.1% |
+9.3% |
|
日本 |
1,367 |
14.7% |
1,313 |
11.8% |
-4.0% |
+8.1% |
|
AMERICAs |
2,472 |
26.5% |
3,112 |
28.0% |
+25.9% |
+14.5% |
|
EMEA |
4,821 |
51.7% |
5,685 |
51.2% |
+17.9% |
+4.6% |
|
アジア・オセアニア |
670 |
7.2% |
1,004 |
9.0% |
+49.9% |
+26.0% |
|
SS:自動ドア |
3,655 |
100.0% |
4,012 |
100.0% |
+9.8% |
+5.7% |
|
日本 |
1,981 |
54.2% |
1,964 |
49.0% |
-0.9% |
+3.4% |
|
AMERICAs |
942 |
25.8% |
1,244 |
31.0% |
+32.1% |
+19.6% |
|
EMEA |
620 |
17.0% |
684 |
17.0% |
+10.3% |
-7.1% |
|
アジア・オセアニア |
112 |
3.1% |
120 |
3.0% |
+7.1% |
0.0% |
|
SS:社会・環境 |
1,871 |
100.0% |
2,378 |
100.0% |
+27.1% |
+13.0% |
|
日本 |
1,167 |
62.4% |
1,499 |
63.0% |
+28.4% |
+18.5% |
|
AMERICAs |
504 |
26.9% |
671 |
28.2% |
+33.1% |
+13.3% |
|
EMEA |
107 |
5.7% |
118 |
5.0% |
+10.3% |
-21.3% |
|
アジア・オセアニア |
93 |
5.0% |
90 |
3.8% |
-3.2% |
-7.2% |
|
IA:FA |
4,294 |
100.0% |
5,846 |
100.0% |
+36.1% |
+23.0% |
|
日本 |
2,098 |
49.2% |
2,636 |
49.7% |
+25.6% |
+7.9% |
|
AMERICAs |
109 |
25.9% |
136 |
25.2% |
+24.8% |
+12.4% |
|
EMEA |
910 |
21.9% |
1,494 |
21.8% |
+64.2% |
+59.3% |
|
アジア・オセアニア |
1,177 |
2.9% |
1,580 |
3.2% |
+34.2% |
+26.4% |
|
IA:検査用照明 |
7,083 |
100.0% |
9,022 |
100.0% |
+27.4% |
+13.7% |
|
日本 |
3,110 |
43.9% |
3,815 |
42.3% |
+22.7% |
+4.9% |
|
AMERICAs |
1,269 |
17.9% |
1,296 |
14.4% |
+2.1% |
-8.5% |
|
EMEA |
1,401 |
19.8% |
1,606 |
17.8% |
+14.6% |
+2.8% |
|
アジア・オセアニア |
1,303 |
18.4% |
2,305 |
25.5% |
+76.9% |
+74.8% |
|
IA:産業用PC |
2,397 |
100.0% |
3,032 |
100.0% |
+26.5% |
+12.6% |
|
日本 |
2,389 |
99.7% |
3,032 |
100.0% |
+26.9% |
+12.6% |
|
AMERICAs |
8 |
0.3% |
0 |
0.0% |
-100.0% |
– |
|
IA:自動化装置 |
1,258 |
100.0% |
719 |
100.0% |
-42.8% |
-45.1% |
|
日本 |
1,257 |
99.9% |
718 |
99.9% |
-42.9% |
-45.2% |
|
アジア・オセアニア |
1 |
0.1% |
1 |
0.1% |
+0.0% |
– |
|
EMS |
411 |
100.0% |
477 |
100.0% |
+16.1% |
+19.8% |
|
日本 |
219 |
53.3% |
221 |
46.3% |
+0.9% |
+3.3% |
|
アジア・オセアニア |
192 |
46.7% |
256 |
53.7% |
+33.3% |
+39.1% |
*単位:百万円
<26/12期上期業績のポイント>
◎SS事業
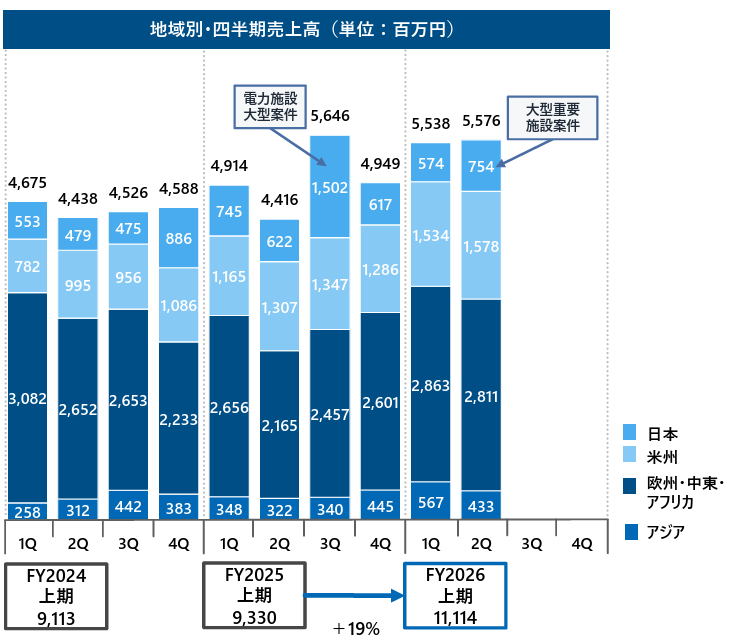
防犯関連:前年同期比増収
| *日本 | 前年同期比減収。大型重要施設向けの受注が好調に推移したものの、警備会社向けの販売が低調だった。 |
| *AMERICAs | 前年同期比増収。データセンター含む大型重要施設向けにレーザースキャンセンサーの販売が好調だった。引き続き重要施設の意思決定者に直接アプローチするダイレクトマーケティングが奏功している。 |
| *EMEA | 前年同期比増収。データセンター含む大型重要施設向けにレーザースキャンセンサーの販売が好調だった。 |
| *アジア・オセアニア | 前年同期比増収。データセンター含む大型重要施設向けにレーザースキャンセンサーやLDE照明の販売が好調だった。 |
(同社資料より)
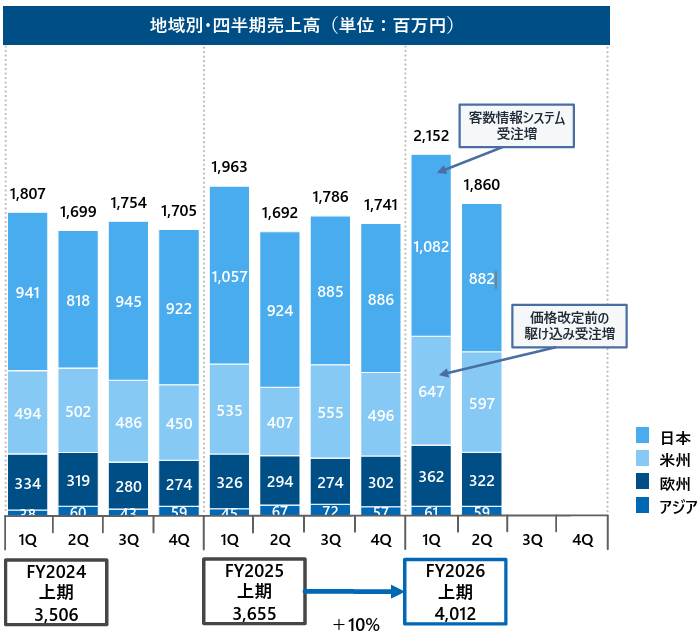
自動ドア関連:前年同期比増収
| *日本 | 前年同期比減収。商業施設向けに客数情報システムの販売が堅調も、自動ドア用センサーの販売が軟調だった。 |
| *AMERICAs | 前年同期比増収。自動ドア用センサー・シャッター用センサーの販売が好調だった。 |
| *EMEA | 前年同期比増収。自動ドア用センサーの販売が順調だった。 |
(同社資料より)
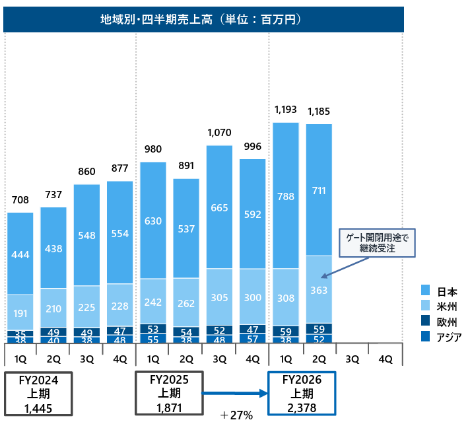
社会・環境関連:前年同期比増収
| *日本 | 前年同期比増収。駐車場の車番認証用センサーおよび照明、大型商業施設向け満空管理システム等、ソリューション販売が好調だった。上水・下水向け等に水質センサー、データマネジメントサービスの販売も順調。 |
| *AMERICAs | 前年同期比増収。駐車場のゲート開閉用途で車両検知センサーの販売が好調だった。 |
(同社資料より)
◎IA事業
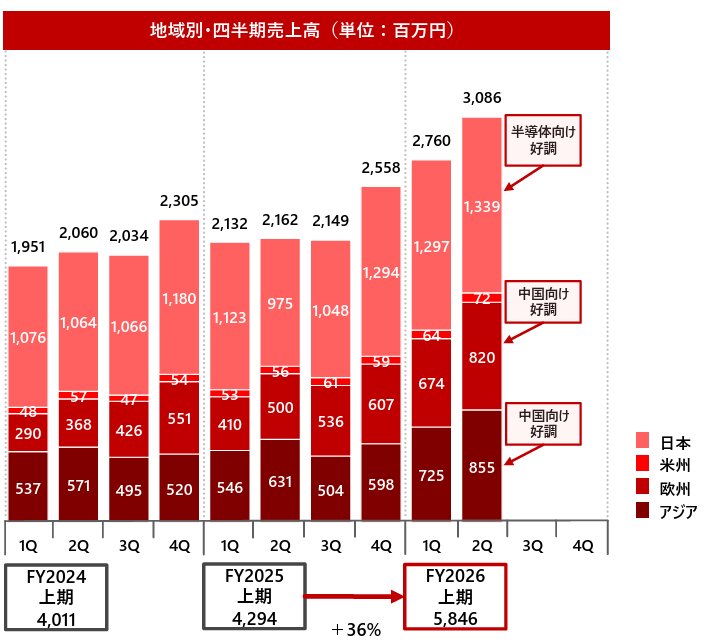
FA関連:前年同期比増収
| *日本 | 前年同期比増収。半導体、電気・電子部品関連業界向けにFAセンサーおよび検査用LED照明の販売が好調だった。 |
| *EMEA | 前年同期比増収。主要顧客(OEM先)の米国および中国の最終顧客向けに販売が好調だった。 |
| *アジア・オセアニア | 前年同期比増収。中国での電池、電気・電子部品向けの販売が好調だった。 |
(同社資料より)
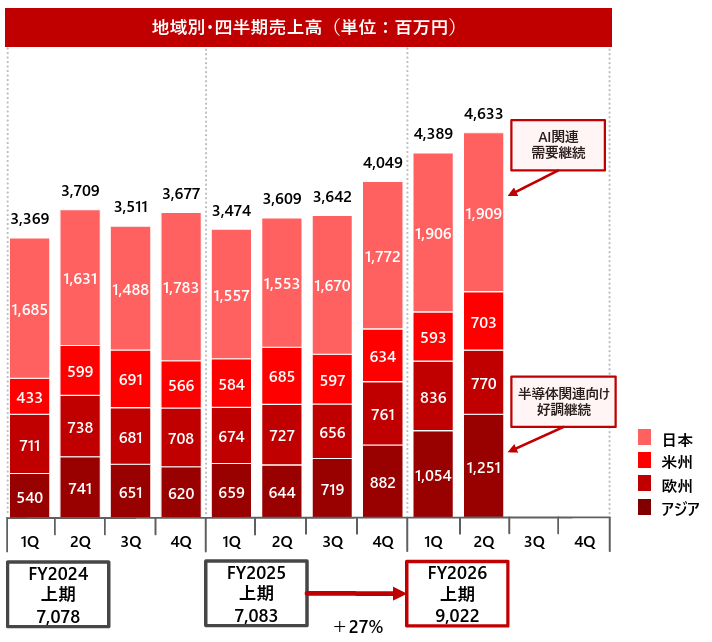
検査用照明関連:前年同期比増収
| *日本 | 前年同期比増収。AI向けの設備投資需要拡大により、半導体、電気・電子部品向け販売が好調だった。 |
| *AMERICAs | 前年同期比増収。物流業界向けを中心とした販売が前年並みに推移した。 |
| *EMEA | 前年同期比増収。物流業界向けにフランス子会社製品の販売が好調だった。 |
| *アジア・オセアニア | 前年同期比増収。中国、東南アジアで半導体関連向け販売が好調だった。 |
(同社資料より)
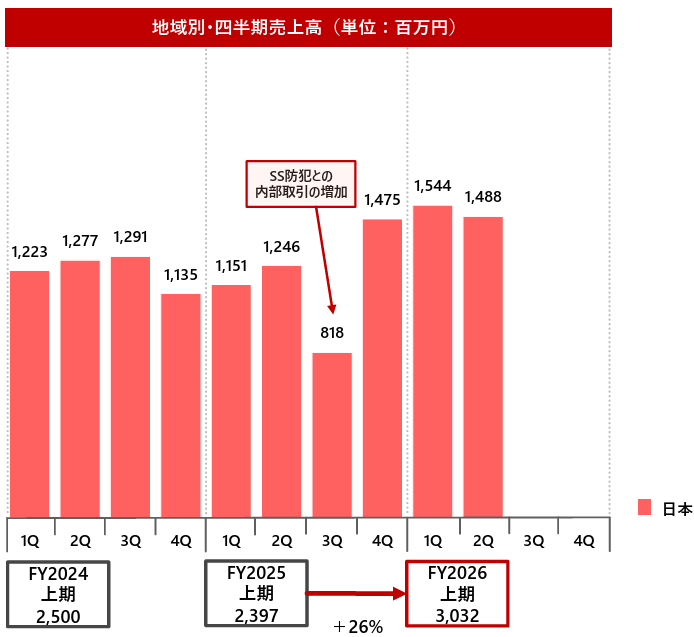
産業用PC関連:前年同期比増収
| *日本 | 前年同期比増収。半導体製造装置向けの販売が好調だった。 |
(同社資料より)
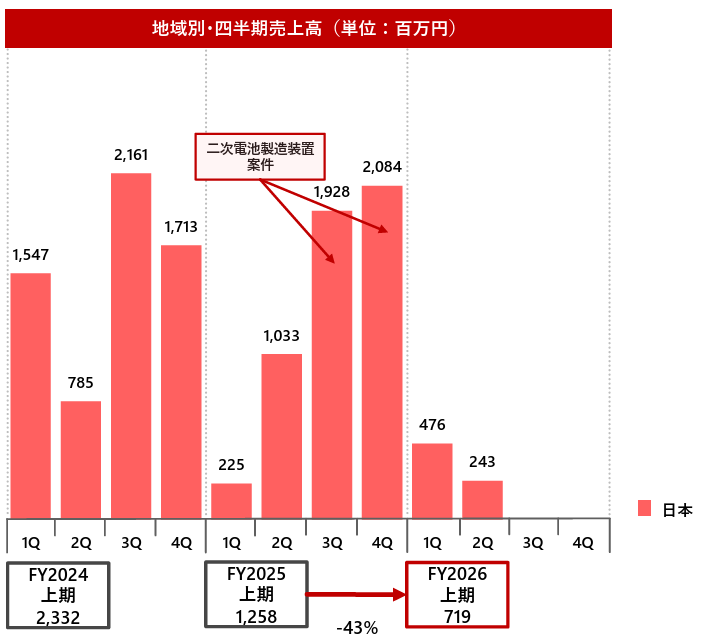
自動化装置関連:前年同期比減収
| *日本 | 前年同期比減収。EV向けの設備投資需要の一巡により、二次電池製造装置の売上が減少した。 |
(同社資料より)
【2-4 財政状態と
キャッシュ・フロー】
◎主要BS
|
25/12末 |
26/6末 |
増減 |
25/12末 |
26/6末 |
増減 |
||
|
流動資産 |
59,488 |
61,777 |
+2,289 |
流動負債 |
15,934 |
14,821 |
-1,113 |
|
現預金 |
22,884 |
24,455 |
+1,571 |
仕入債務 |
3,499 |
3,815 |
+316 |
|
売上債権 |
13,894 |
13,441 |
-453 |
短期借入金 |
4,648 |
2,805 |
-1,843 |
|
たな卸資産 |
21,173 |
22,252 |
+1,079 |
固定負債 |
4,856 |
4,766 |
-90 |
|
固定資産 |
17,451 |
17,735 |
+284 |
長期借入金 |
1,806 |
1,705 |
-101 |
|
有形固定資産 |
10,668 |
10,769 |
+101 |
退職給付に係る負債 |
1,594 |
1,571 |
-23 |
|
無形固定資産 |
2,170 |
2,133 |
-37 |
負債 |
20,790 |
19,588 |
-1,202 |
|
投資その他の資産 |
4,612 |
4,832 |
+220 |
純資産 |
56,149 |
59,924 |
+3,775 |
|
資産合計 |
76,939 |
79,513 |
+2,574 |
負債・純資産合計 |
76,939 |
79,513 |
+2,574 |
*単位:百万円。
現預金及びたな卸資産の増加などで資産合計は前期末比25億円増加の795億円。借入金の減少などで負債合計は同12億円減少し195億円。利益剰余金の増加などで純資産は同37億円増加の599億円。自己資本比率は前期末比2.4ポイント上昇し74.8%となった。
◎キャッシュ・フロー
|
25/12期上期 |
26/12期上期 |
増減 |
|
|
営業CF |
5,046 |
5,188 |
+142 |
|
投資CF |
-2,620 |
-682 |
+1,938 |
|
フリーCF |
2,426 |
4,506 |
+2,080 |
|
財務CF |
-1,971 |
-3,296 |
-1,325 |
|
現金同等物残高 |
21,209 |
24,455 |
+3,246 |
*単位:百万円
有形固定資産の取得による支出の縮小などで投資CFのマイナス幅は縮小し、フリーCFのプラス幅は拡大。キャッシュ・ポジションは上昇した。
3.2026年12月期業績予想
【3-1 業績予想】
|
25/12期 |
構成比 |
26/12期(予) |
構成比 |
前期比 |
修正率 |
進捗率 |
|
|
売上高 |
65,878 |
100.0% |
73,300 |
100.0% |
+11.3% |
+6.2% |
50.0% |
|
売上総利益 |
34,291 |
52.1% |
39,050 |
53.3% |
+13.9% |
+6.9% |
50.7% |
|
販管費 |
26,137 |
39.7% |
28,550 |
38.9% |
+9.2% |
+3.0% |
50.1% |
|
営業利益 |
8,153 |
12.4% |
10,500 |
14.3% |
+28.8% |
+19.3% |
52.4% |
|
経常利益 |
8,000 |
12.1% |
10,800 |
14.7% |
+35.0% |
+22.7% |
53.9% |
|
当期純利益 |
6,595 |
10.0% |
7,700 |
10.5% |
+16.8% |
+16.7% |
54.4% |
*単位:百万円。
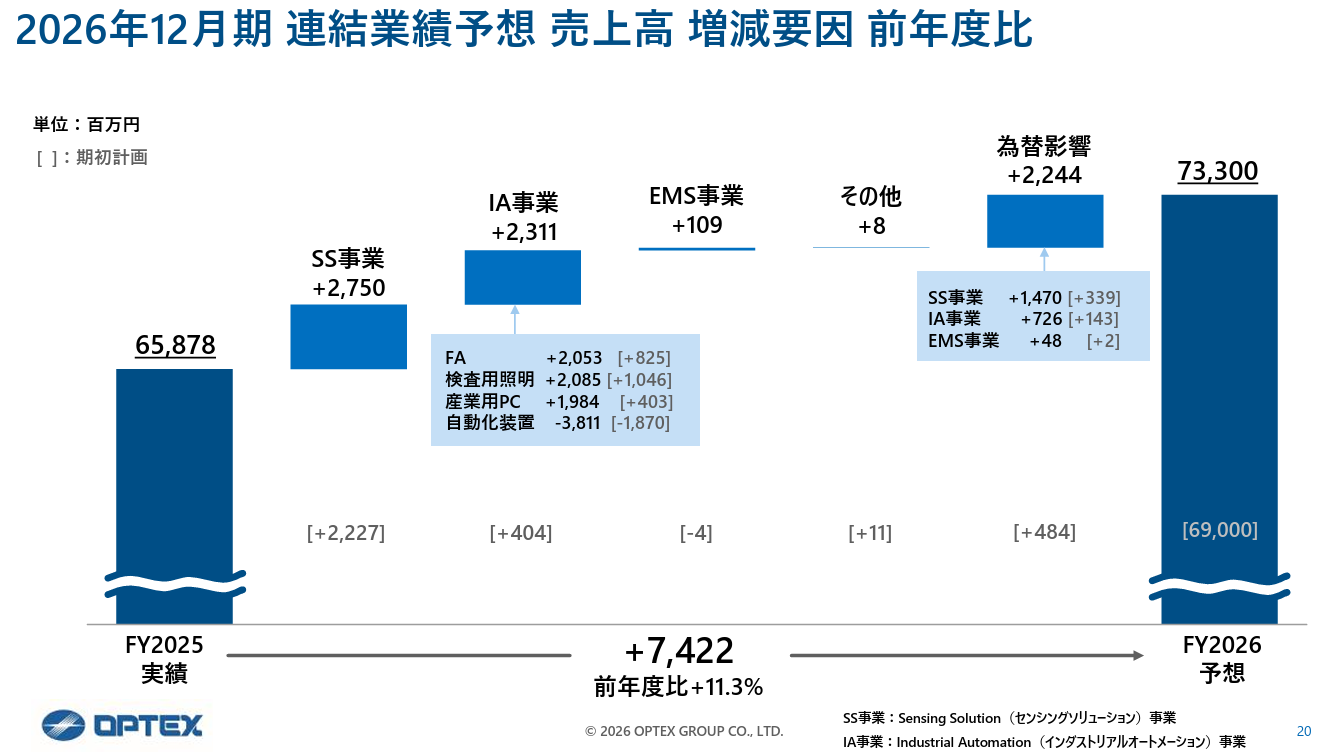
業績予想を上方修正、2桁の増収増益を予想
売上高は前期比11.3%増、期初予想比6.2%増の733億円の予想。期初予想に対しSS事業は防犯関連中心に5億円、IA事業はFA関連、検査用照明関連、産業用PC関連中心に19億円の上方修正。為替は前期比22億円のプラス寄与を見込む(期初予想比17億円の上方修正)。
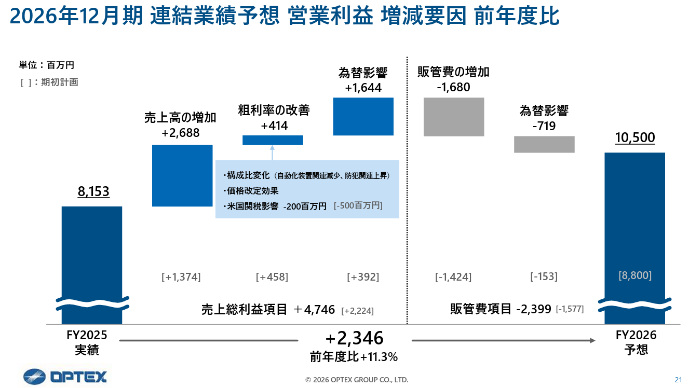
営業利益は前期比28.8%増、期初予想比19.3%増の105億円の予想。販売数量の増加、プロダクトミックスの改善、価格改定効果などにより売上総利益が前期比13.9%増加し、粗利率も同1.2%上昇。為替はネットで9億円のプラス寄与の予想。人件費を中心とした販管費の増加を吸収し大幅増益の見込み。
配当は期初予想の65.00円/株から76.00円/株へ修正。前期比20.00円/株の増配。予想配当性向は35.2%。
 |
 |
(同社資料より)
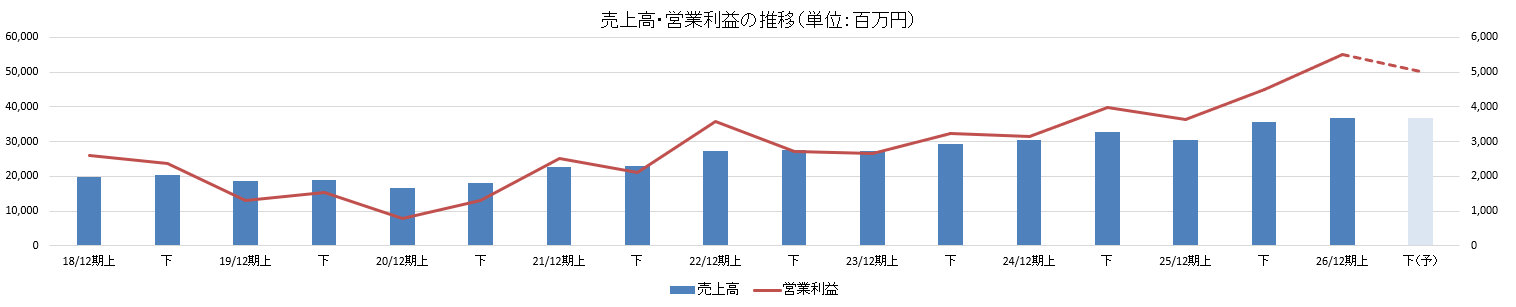
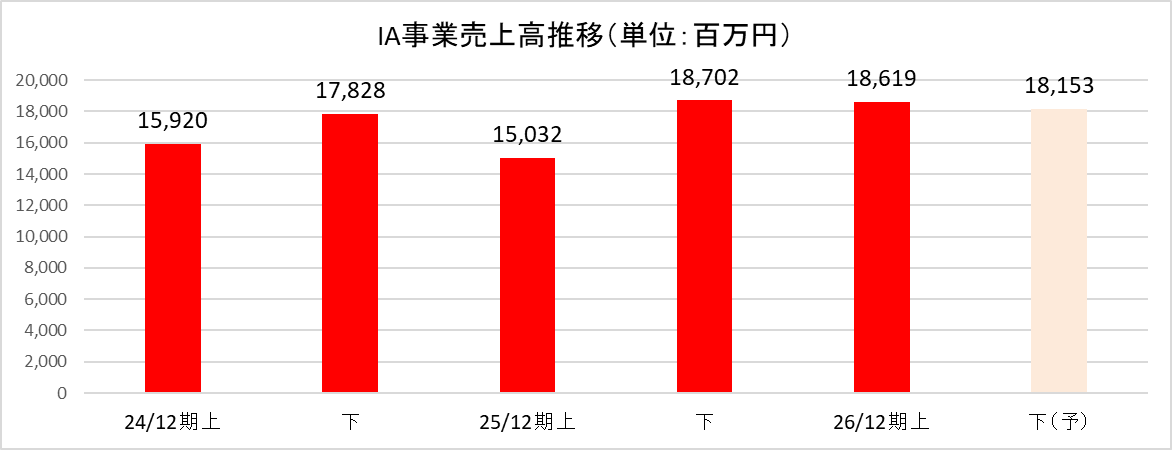
半期ベースでは、下期は上期比で売上高横這い、営業利益は9%の減益予想。
◎地域別動向
|
|
25/12期 |
構成比 |
26/12期(予) |
構成比 |
前期比 |
修正率 |
進捗率 |
|
連結売上高 |
65,878 |
100.0% |
73,300 |
100.0% |
+11.3% |
+6.2% |
50.0% |
|
国内 |
31,246 |
47.4% |
31,606 |
43.1% |
+1.2% |
-0.5% |
48.2% |
|
海外 |
34,632 |
52.6% |
41,694 |
56.9% |
+20.4% |
+11.9% |
51.3% |
|
米州 |
10,944 |
16.6% |
12,688 |
17.3% |
+15.9% |
+5.9% |
50.9% |
|
欧州 |
16,152 |
24.5% |
19,337 |
26.4% |
+19.7% |
+10.3% |
49.6% |
|
アジア |
7,536 |
11.4% |
9,669 |
13.2% |
+28.3% |
+25.1% |
55.4% |
*単位:百万円。全社増収率+11.3%以上の枠に色付け。
◎予想為替レート
|
|
25/12期 |
26/12期(期初予想) |
26/12期(修正予想) |
|
米ドル |
149.71円 |
150.00円 |
156.59円 |
|
ユーロ |
169.00円 |
175.00円 |
182.26円 |
|
英ポンド |
197.25円 |
200.00円 |
208.88円 |
同社では、1円/USDの変動により売上高で約1.3億円、営業利益で約50百万円、ユーロについてはそれぞれ、約60百万円、約40百万円の影響が生じると試算している。
【3-2 主要セグメント別動向】
①主要セグメント別売上
|
|
25/12期 |
26/12期(予) |
前期比 |
修正率 |
進捗率 |
|
SS事業 |
31,044 |
35,264 |
13.6% |
4.9% |
49.6% |
|
IA事業 |
33,734 |
36,772 |
9.0% |
7.3% |
50.6% |
*単位:百万円。全社増収率+11.3%以上の枠に色付け。
事業ごとの環境認識、取り組みは以下の通り。
◎SS事業
*防犯関連
データセンターやインフラ施設投資の増加を背景に、防犯需要は拡大が続くと見ている。
グローバルで大型重要施設向けソリューション提案を強化し成長を継続。防衛分野は将来の成長機会として注力する。
*自動ドア関連
海外は堅調な北米市況を背景に業績拡大を見込む。欧州市況は軟調が続く見通し。国内は客数情報カウントシステム販売と遠隔管理ニーズに対応した製品・システム拡充により堅調が続く。
*社会・環境関連
国内は駐車場の環境配慮・省人化・効率化を背景に関連システム需要拡大が続く。北米では製品ラインアップ強化によりループコイルから車両検知センサーへの置換・普及が進み、成長が続くと見ている。
◎IA事業
*FA関連
国内では半導体・電子部品業界を中心に設備投資需要の回復が継続し、IO-Link製品や変位センサーの需要拡大が続く。
海外では中国市場の電池・電子部品向け設備投資が堅調に推移し、変位センサー需要も拡大する。
*検査用照明関連
活況なAI関連投資を背景に半導体・電子部品向け需要が拡大する。半導体製造装置向けを中心に旺盛な設備投資需要が継続する。プライベート展示会やソリューションの拡充により、新たな需要の開拓を推進する。
*産業用PC関連
半導体製造装置向けの引き合いがさらに拡大し、旺盛な設備投資需要が続く。一部部材の需給動向に留意しつつ需要拡大に対応する。
*自動化装置関連
EV向け二次電池製造装置が車載電池市場の供給過剰を背景に伸び悩み、慎重な市場環境が続く見込み。
②セグメント・地域別売上動向
|
25/12期 |
構成比 |
26/12期(予) |
構成比 |
前期比 |
修正率 |
進捗率 |
|
|
SS事業:防犯 |
19,925 |
100.0% |
23,043 |
100.0% |
+15.6% |
+7.4% |
48.2% |
|
日本 |
3,486 |
17.5% |
3,467 |
15.0% |
-0.5% |
-7.0% |
37.9% |
|
AMERICAs |
5,105 |
25.6% |
5,861 |
25.4% |
+14.8% |
+6.8% |
53.1% |
|
EMEA |
9,879 |
49.6% |
11,822 |
51.3% |
+19.7% |
+12.5% |
48.1% |
|
アジア・オセアニア |
1,455 |
7.3% |
1,893 |
8.2% |
+30.1% |
+9.1% |
53.0% |
|
SS事業:自動ドア |
7,182 |
100.0% |
7,807 |
100.0% |
+8.7% |
-1.0% |
51.4% |
|
日本 |
3,752 |
52.2% |
3,887 |
49.8% |
+3.6% |
-2.3% |
50.5% |
|
AMERICAs |
1,993 |
27.7% |
2,359 |
30.2% |
+18.4% |
+7.1% |
52.7% |
|
EMEA |
1,196 |
16.7% |
1,326 |
17.0% |
+10.9% |
-8.2% |
51.6% |
|
アジア・オセアニア |
241 |
3.4% |
235 |
3.0% |
-2.5% |
-10.3% |
51.1% |
|
SS事業:社会・環境 |
3,937 |
100.0% |
4,414 |
100.0% |
+12.1% |
+3.4% |
53.9% |
|
日本 |
2,424 |
61.6% |
2,648 |
60.0% |
+9.2% |
+3.1% |
56.6% |
|
AMERICAs |
1,109 |
28.2% |
1,281 |
29.0% |
+15.5% |
+6.9% |
52.4% |
|
EMEA |
206 |
5.2% |
259 |
5.9% |
+25.7% |
-8.8% |
45.6% |
|
アジア・オセアニア |
198 |
5.0% |
226 |
5.1% |
+14.1% |
+3.7% |
39.8% |
|
IA事業:FA |
9,001 |
100.0% |
11,181 |
100.0% |
+24.2% |
+13.7% |
52.3% |
|
日本 |
4,440 |
49.2% |
5,264 |
49.7% |
+18.6% |
+6.6% |
50.1% |
|
AMERICAs |
229 |
25.9% |
310 |
25.2% |
+35.4% |
+9.5% |
43.9% |
|
EMEA |
2,053 |
21.9% |
2,687 |
21.8% |
+30.9% |
+26.4% |
55.6% |
|
アジア・オセアニア |
2,279 |
2.9% |
2,920 |
3.2% |
+28.1% |
+17.5% |
54.1% |
|
IA事業:検査用照明 |
14,774 |
100.0% |
17,458 |
100.0% |
+18.2% |
+9.4% |
51.7% |
|
日本 |
6,552 |
44.3% |
7,440 |
42.6% |
+13.6% |
+1.7% |
51.3% |
|
AMERICAs |
2,500 |
16.9% |
2,877 |
16.5% |
+15.1% |
+2.3% |
45.0% |
|
EMEA |
2,818 |
19.1% |
3,243 |
18.6% |
+15.1% |
+2.3% |
49.5% |
|
アジア・オセアニア |
2,904 |
19.7% |
3,898 |
22.3% |
+34.2% |
+46.6% |
59.1% |
|
IA事業:産業用PC |
4,690 |
100.0% |
6,674 |
100.0% |
+42.3% |
+31.0% |
45.4% |
|
日本 |
4,682 |
99.8% |
6,674 |
100.0% |
+42.5% |
+31.0% |
45.4% |
|
AMERICAs |
8 |
0.2% |
0 |
0.0% |
-100.0% |
– |
– |
|
IA事業:自動化装置 |
5,270 |
100.0% |
1,459 |
100.0% |
-72.3% |
-57.1% |
49.3% |
|
日本 |
5,264 |
99.9% |
1,458 |
99.9% |
-72.3% |
-57.1% |
49.2% |
|
アジア・オセアニア |
6 |
0.1% |
1 |
0.1% |
-83.3% |
– |
100.0% |
|
EMS事業 |
996 |
100.0% |
1,153 |
100.0% |
+15.8% |
+16.0% |
41.4% |
|
日本 |
543 |
54.5% |
657 |
57.0% |
+21.0% |
+5.6% |
33.6% |
|
アジア・オセアニア |
453 |
45.5% |
496 |
43.0% |
+9.5% |
+33.3% |
51.6% |
*単位:百万円。全社増収率+11.3%以上の枠に色付け。
4.今後の注目
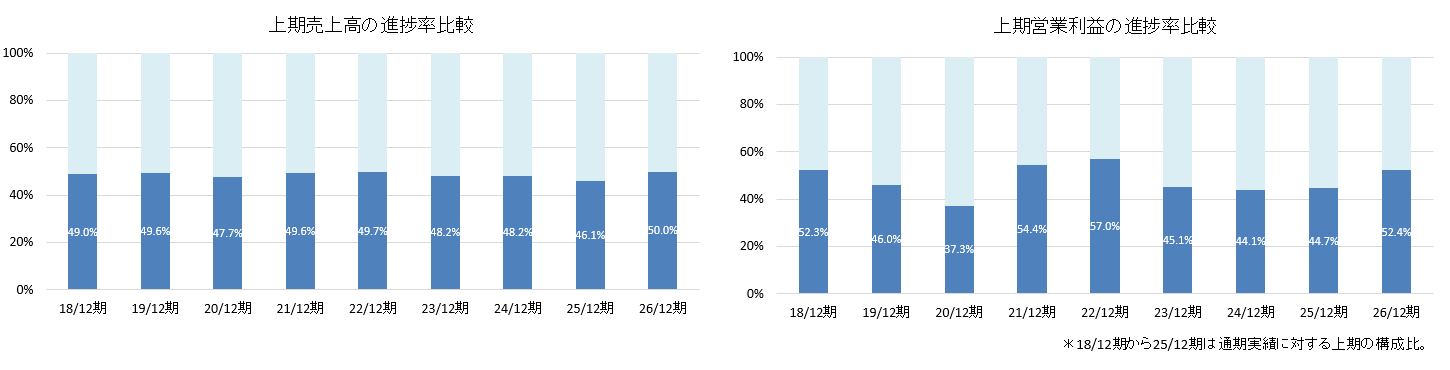
26年12月期上期の進捗率は売上高50.0%、営業利益52.4%。過去数年に比べ双方とも高水準にある。
通期予想を上方修正したが、営業利益の修正幅は上期修正分のみであり下期については慎重な見方を取っているようだ。
ただ、データセンターやインフラ施設投資の増加を背景とした防犯需要が急速に冷え込むことは想定しにくく、AIや半導体に結びついたFA関連、検査用照明関連、産業用PC関連の需要も堅調が継続すると見られる。第3四半期以降どれだけ売上・利益を積み上げていくのか、動向、進捗に注目していきたい。。
<参考1:3ヵ年(2026-28年)の経営計画>
2026年12月期から2028年12月期の3ヵ年の経営計画を発表している。
【4-1 数値目標】
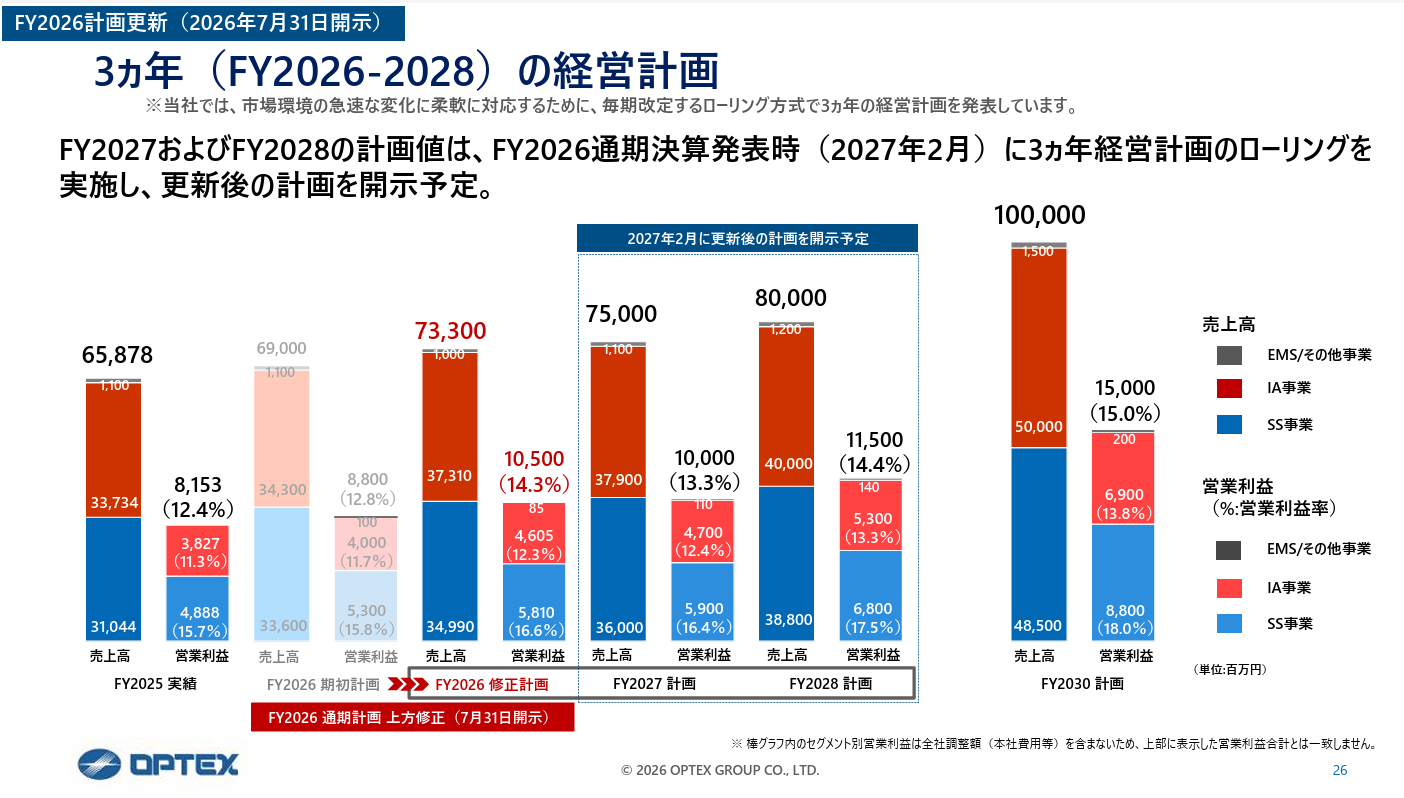
2030年12月期「売上高1,000億円、営業利益150億円、営業利益率15%」を目標として掲げている。
26年7月に2026年12月期の業績予想を上方修正したため、2027年12月期および2028年12月期の計画値は、2026年12月期通期決算発表時(2027年2月)に3ヵ年経営計画のローリングを実施し、更新後の数値計画を開示する予定である。
(同社資料より)
※以下、方向性、取り組みは前回レポートを再掲
【4-2 2030年12月期までの
成長ビジョン】
これまでも推進してきた事業ポートフォリオ経営を徹底し、課題事業については縮小・撤退を含め果敢に見直す。基幹事業においてはソリューション提案型へ進化させ、企業価値向上につなげる。
2030年12月期の重要指標として、「売上高1,000億円、営業利益率15%以上、ROE15%安定維持」を掲げている。全事業に一律に投資するのではなく経営資源の最適配分により高収益・安定成長を実現する。
【4-3 主要な取り組み】
(1)事業ポートフォリオ経営の推進
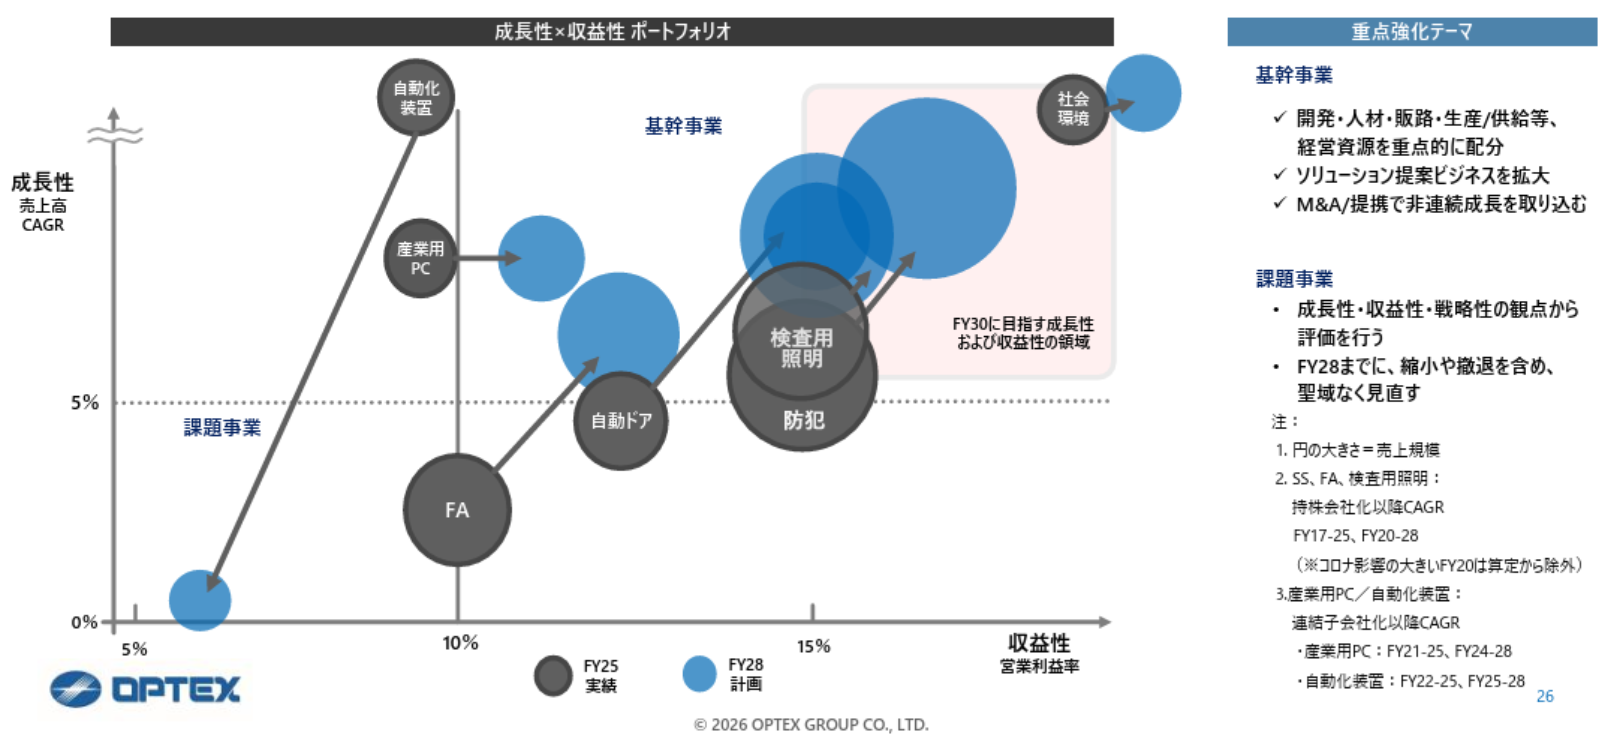
成長性および収益性の高い基幹事業へ経営資源を最適配分し、2028年12月期までの3年間で高収益体質を確立する。2030年12月期には、営業利益率15%以上の達成を目指す。
基幹事業においては、開発・人材・販路・生産/供給等の領域において、経営資源を重点的に配分する。後述のようにソリューション提案ビジネスを拡大するほか、M&Aやアライアンスにより、非連続成長を取り込む。
課題事業としている収益性の低いIA事業の産業用PC関連及び自動化装置関連もグループ化や売価改定などで利益率は改善傾向にあるが、成長性・収益性・戦略性の観点から評価を行い、2028年12月期までに、縮小や撤退を含め、聖域なく見直しを行う。
(同社資料より)
(2)ソリューション提案ビジネスの推進
①概要
従来の製品の仕様・性能・品質の水準の高さを訴求した単なる「製品販売」ではなく、顧客の要望に焦点を当て、製品販売にシステム、セット、データ、サービスの提供を組み合わせた「ソリューション提案ビジネス」を展開し、付加価値の強化により競争優位性を高め、収益性及び継続性の向上を目指す。
ソリューション提案ビジネスの売上高及び売上構成比は着実に向上している。2025年12月期は売上高158億円、売上構成比率24%だったが、2026年12月期上期は売上高95億円、売上構成比率26%となった。
2028年12月期は「売上高250億円、売上構成比31%」を目標としている。
同ビジネス拡大により、2030年12月期売上高営業利益率15%達成を目指す。
※25年12月期実績 12.4%、26年12月期予想 14.3%
(同社資料より)
グループ戦略の方向性を共有したうえで、DX・人材育成・技術共創・サステナビリティに投資し、各セグメントの専門性を進化させ、戦略を加速させる。
②各セグメントにおける取組
◎SS事業(防犯関連)
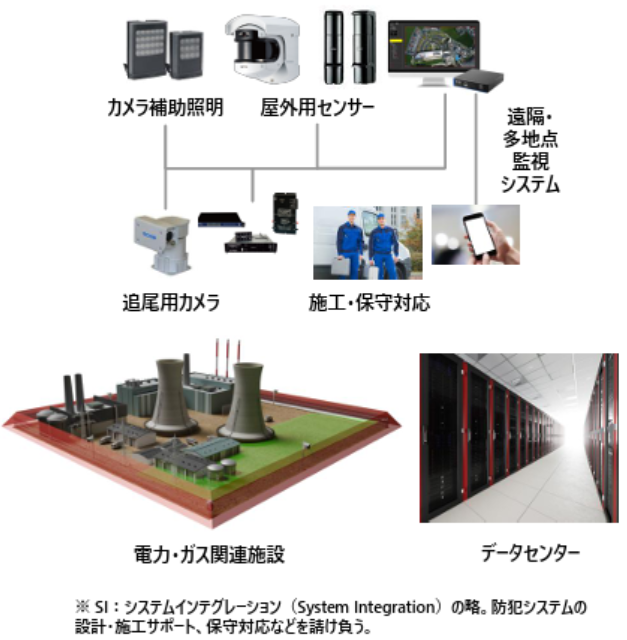
防犯センサービジネスでSI機能まで含めた一気通貫ソリューションを提供する。
データセンター、電力、防衛など重要インフラ施設での設備投資、更新需要が加速している。顧客は高精度・高信頼性の統合型防犯ソリューションを一気通貫で要求している。
同社は「幅広いセンサー技術、高信頼性かつ豊富な製品ラインナップ」「顧客密着型の現場対応力とダイレクトマーケティング」「基幹顧客との長期的な関係性、ソリューション提案力、カスタマイズ対応力、スイッチングコストによる高い参入障壁」などを強みとしており、これらを武器に、大型重要施設向けに、施工品質確保のための事前支援体制を強化することで、長期信頼と継続受注に繋げている。また、急増するデータセンターなど重要インフラ需要に対応し、施工現場の声を反映した用途別モデルを開発・提供している。
(同社資料より)
◎IA事業(FA関連)
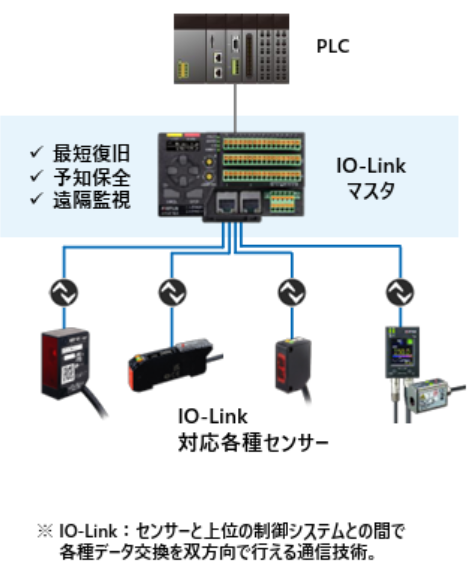
FAセンサービジネスで双方向データ交換ができるソリューションを提供する。
労働人口減少とAI・IT進展を背景に、長寿命・高耐久の設備と制御プログラムに対する一気通貫のニーズが高まっている。IIoT(産業IoT)・デジタル化対応、IO-Link対応機器やセンサーの需要が拡大し、ノイズ対策やデジタル信号対応が必須となっている。
同社は、光電・レーザー・画像センサーなど幅広いセンサー技術と製品ラインアップによる自動化やIIoT対応力に優れているほか、豊富なアプリケーション事例と技術サポートで現場課題に応える最適ソリューションを提供することができる点を競争優位性としている。
IO-LinkマスタURシリーズとデバイスをつなぐ新サービス「Field Prime」の提供を開始したほか、2025年10月よりオムロン株式会社とIO-Link製品普及に向けた連携を進めている。
(同社資料より)
◎IA事業(検査用照明関連)
検査用照明ビジネスで「見える!」×「出来る!」を実現するソリューションを提供する。
半導体・電気・電子部品業界では、精細化・高集積化・新素材の採用などで検査工程が複雑化している。自動車業界では、ギガキャストや全固体電池などのテーマが拡大している。同時に、人手不足に対応した検査プロセスの再構築も大きなテーマとなっている。
こうした環境下、検査工程に精通した技術者・SEを業界トップクラスの規模で抱える専門集団であるシーシーエス株式会社は、半導体・電気・電子部品関連顧客の高難度な課題の解決に対して、長期間(長いものは2年超)にわたって、伴走できる体制を構築して、需要を着実に取り込んでいる。
具体的には、ソリューション部門を設立し、より最適な提案を強化しているほか、プライベート展示会「CCS OpenWorld」を全国で開催している。ドイツ・ミュンヘンに実験室を開設し、DACH(ドイツ・オーストリア・スイス)地域の強化を進めている。2025年11月には、マシンビジョン検査システム開発における課題であった「互換性問題」と「検証に伴う工数負担」に対処すべく、HPCシステムズ株式会社(東証グロース、6597)との戦略的協業を開始した。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成>
| 組織形態 | 監査等委員会設置会社 |
| 取締役 | 8名、うち社外取締役4名(うち独立役員4名) |
| 監査等委員 | 3名、うち社外取締役2名(うち独立役員2名) |
◎コーポレート・ガバナンス報告書
更新日:2026年3月27日
<基本的な考え方>
当社グループは、株主、投資家をはじめ、顧客、社会からの信頼を獲得しつつ、継続的に企業価値を向上させることが最大の使命であると認識しております。その実践のために、コーポレート・ガバナンスの充実を重要な経営課題の一つと位置づけ、経営の透明性向上と、公正かつ迅速な意思決定を伴う経営システムの維持及び経営監視機能の強化を目指しております。
<コーポレートガバナンス・コードの各原則を実施しない理由>
当社は、ガバナンス・コードの各原則を全て実施しております。
<コーポレートガバナンス・コードの各原則に基づく開示(抜粋)>
【原則1-4.政策保有株式】
当社は、現在、政策保有株式を保有しておりません。今後につきましても、企業間連携等が当社の事業上の利益につながる場合を除き、政策保有株式を保有しない考えです。なお、政策保有株式を保有した場合の議決権行使につきましては、当該企業の持続的な成長と中長期的な企業価値向上に寄与するか、株主価値が大きく毀損されないかを判断基準として個別に精査し、総合的に判断して賛否を決定します。
【補充原則2-4-1.中核人材の登用等における多様性確保】
当社グループは企業理念である「ベンチャースピリット溢れる企業集団を目指す」の実現の源泉は「人」であり、その「人」と「組織」のあり方が重要であると考えています。
当社の行動指針においても、人と組織を中心に、自律を促し、多様性を認め合いそれを企業活動の力にすることを掲げています。
これらを念頭に、グループ全社員が安心して快適に働ける職場環境の整備はもとより、多様な人材がそれぞれの能力を高めあい活躍できるように、ダイバーシティ推進、社員の能力開発にも力を入れています。また、ワーク・ライフバランスと生産性向上の両立を目指した働き方改革にも取り組んでおります。
当社国内グループ会社(当社含む12社)の従業員の状況は以下のとおりであります。
・男女比率 : 男性:女性=78%:22%
・中途採用者比率 : 63%
・外国籍従業員比率 : 2%
・管理職の男女比率 : 男性:女性=95%:5%
・管理職の内、中途採用者比率 : 72%
上記のとおり、当社グループの事業領域と事業内容の特性により、潜在的に女性、外国籍社員が少なく、これに伴って管理職における同比率も現状では高くはありません。一方で、中途採用者の管理職への登用は72%となっており、様々な経験、スキルを持った多様性ある人材が経営の中核を占めていると認識しております。
また、当社グループは、世界各地に連結子会社を有しており、これらを含めたグループ全体でみると、その多様性は十分に確保していると考えております。
当社は引き続き、各事業会社が持つそれぞれの事業領域での特性を勘案しつつ、現在以上に従業員の多様性を確保できるよう、それぞれの能力を存分に発揮するための環境整備を積極的に推進・検討してまいります。
【補充原則3-1-3.サステナビリティについての取り組み】
当社グループは、
・あらゆるステークホルダーとの関係を強化し、社会の持続可能な成長に貢献します。
・環境に配慮した製品の供給を通じて、循環型事業経営を実現することを目指します。
・社員のエンゲージメント向上を通して、グループ各社の持続的な成長と発展を目指します。
を、サステナビリティ基本方針とし、創業時より得意のセンシング技術を駆使して「安全・安心・快適」な社会や産業に貢献していくことを目標に事業を展開し、世の中に存在するさまざまな不安や不快、不便から「不」を取り除く仕事(=ふとるビジネス)を拡大させることで、「グローバルニッチNo1」のセンサーメーカーを目指してまいりました。
今後もこの「ふとるビジネス」を推進することにより、環境問題や社会問題の解決に貢献すると同時に、各事業の拡大、企業価値の向上に繋げていくことができるものと確信しており、社会の持続的な発展への貢献と企業価値の向上を目指してまいります。
当社グループの取組みについては、下記の当社webサイトに掲載しております。
・サステナビリティ全般 → https://www.optexgroup.co.jp/esg/
において、ガバナンスの在り方と社会との関わりについての取り組みを掲載し、環境、人的資本に関する詳細な取り組みを以下のwebサイトに掲載しております。
・サステナビリティ基本方針 → https://www.optexgroup.co.jp/esg/policy.html
・環境負荷の低減 → https://www.optexgroup.co.jp/esg/environment-impact.html
・TCFD提言への取り組み → https://www.optexgroup.co.jp/esg/tcfd.html
※当社グループは、2023年1月、TCFDへの賛同を表明しており、当社グループのCO2削減目標を「2030年までに30%削減(2019年比:Scope1,2)」と設定いたしました。
今後とも、当社グループのサステナビリティに対する取り組みの情報開示について、質と量の充実に注力してまいります。
・サステナビリティ ハイライト →
https://contents.xj-storage.jp/xcontents/AS70197/ba73ae32/bd64/42c6/9e30/6f2da39b8afc/20251201171615771s.pdf
・人的資本に関する戦略、指標と目標 → https://www.optexgroup.co.jp/esg/human-resources.html
【原則5-1.株主との建設的な対話に関する方針】
当社は、広報・IR部門を設置しており、株主の皆様との積極的かつ建設的な対話をなし得るよう重視し、当社の経営方針や経営状況について判りやすい説明をするよう努めております。また、代表取締役社長、担当役員及びIR担当者は、機関投資家向け説明会、個人投資家向け説明会を計画的に実施しており、機関投資家からの面談には随時対応しております。
定時株主総会においては、多様な株主様のご出席を賜われるよう、会場を設定して、その終了後には、今後の当社方針をご理解いただけるように「株主説明会」を実施しております。
【資本コストや株価を意識した経営の実現に向けた対応】 【アップデート:2026年2月13日】 【英文開示有り】
当社では、株主資本コストを8~9%と認識しており、収益性と資本効率の評価指標のひとつとして、自己資本利益率(以下、ROEと言う)を継続的に10%以上の水準で確保することを経営目標としております。
なお、2025年12月期の当社のROEは12.5%であり、上述の株主資本コストを上回りました。今後とも、中長期的な視点で企業価値を継続的に向上させるため、収益力のさらなる向上と成長期待の醸成に取り組んでまいります。具体策につきましては、2025年12月期 決算説明資料に掲載しております。
・2025年12月期 決算説明資料
(和文)
https://contents.xj-storage.jp/xcontents/AS70197/41e88674/e680/4c90/ac97/357dc83f350b/140120260213560105.pdf
(英文)
https://contents.xj-storage.jp/xcontents/AS70197/a8a77af1/2cde/40af/bb8a/f0cb4a8b8c9a/140120260213560512.pdf

コラム&レポート Pick Up
相場見通し
 もっと見る

投資アイディア
プロの見方


 |
