朝日ラバー(5162) 受注増加 好調に推移する見通し

|
 渡邉 陽一郎 社長 |
株式会社 朝日ラバー(5162) |
 |
企業情報
|
市場 |
東証スタンダード市場 |
|
業種 |
ゴム製品(製造業) |
|
代表取締役社長 |
渡邉 陽一郎 |
|
所在地 |
埼玉県さいたま市大宮区土手町2-7-2 |
|
決算月 |
3月 |
|
HP |
株式情報
|
株価 |
発行済株式数(自己株式を控除) |
時価総額 |
ROE(実) |
売買単位 |
|
|
803円 |
4,614,743株 |
3,603百万円 |
3.2% |
100株 |
|
|
DPS(予) |
配当利回り(予) |
EPS(予) |
PER(予) |
BPS(実) |
PBR(実) |
|
24.00円 |
3.0% |
37.21円 |
21.6倍 |
1,119.60円 |
0.72倍 |
*株価は8/10終値。発行済株式数は直近期末の発行済株式数から自己株式を控除。
*BPS、ROEは、26/3期実績、DPS、EPSは、27/3期会社予想。
業績推移
|
決算期 |
売上高 |
営業利益 |
経常利益 |
親会社株主に帰属する当期純利益 |
EPS |
配当 |
|
2023年3月(実) |
7,205 |
185 |
194 |
203 |
44.75 |
20.00 |
|
2024年3月(実) |
7,180 |
156 |
195 |
133 |
29.38 |
20.00 |
|
2025年3月(実) |
7,639 |
2 |
31 |
-236 |
-51.74 |
20.00 |
|
2026年3月(実) |
7,852 |
197 |
189 |
158 |
35.07 |
20.00 |
|
2027年3月(予) |
8,172 |
148 |
122 |
167 |
37.21 |
24.00 |
*単位:百万円、円。
(株)朝日ラバーの2027年3月期第1四半期決算の概要等をブリッジレポートにてご報告いたします。
目次
今回のポイント
1.会社概要
2.中期経営計画
3.2027年3月期第1四半期決算概要
4.2027年3月期業績予想
5.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 27/3期第1四半期は前年同期比2.8%の増収、同79.8%の経常減益。売上面では、自動車内装照明用のASA COLOR LEDの受注が減少傾向となったものの、卓球ラケット用ラバーや医療用ゴム製品の受注が増加し増収となった。スイッチ用の操作系精密ゴム製品も堅調に推移した。利益面では、要員の増加や開発・量産準備の費用の増加が減益に影響した。また、中東情勢に伴うコストアップの影響は約4百万円であった。
- 第1四半期が終わり、27/3期の会社計画は、前期比4.1%の増収、同35.6%の経常減益予想から修正はなし。売上面では、ASA COLOR LEDの減少傾向が続くものの、自動車関連向け精密ゴム製品や卓球ラケット用ラバーの受注増により売上高は過去最高を更新する見込みである。一方、利益面では、要員増などの費用が増加するため各段階利益が減少する見込みである。また、同社は第2四半期に政策保有株式の売却を予定しており、約1億16百万円の投資有価証券売却益を計上する見込みとなったことから当期純利益の上方修正を実施した。配当予想は前期から4円増加の1株当たり年24円(中間12円、期末12円)の予定を据え置き。配当性向は64.5%となる。
- 第2四半期においても、薬液混注用ゴム栓、ARチェックバルブなどゴム製品の受注が引き続き堅調に推移する他、医療シミュレータの受注も増加が見込まれる。更に、自動車向けなどのスイッチ用の操作系精密ゴム製品や卓球ラケット用ラバーの受注が引き続き好調に推移する見通しである。更に、今後シリコーンレンズ製品の新規量産がスタートする他、苦戦が続いているRFIDタグ用ゴム製品についても特定用途向けのNFC(近距離無線通信)タグの受注が決定し、下期に量産開始を予定している。会社計画を上回る業績を達成することができるのか注目される。
1.会社概要
小型電球やLEDに被せることで様々な発色を可能にする被覆用ゴム製品を主力とする。自動車の内装用照明を中心に、携帯用通信機器、電子・電気機器、産業機器、スポーツ用等、幅広い分野で利用されている。シリコーン(ゴム状の合成樹脂)材料の配合技術と調色技術に強みを有し(色と光のコントロール技術)、シリコーンゴムに蛍光体を配合したLED用ゴムキャップは、LEDの光を波長変換して色調や輝度を調節できるため、10,000色以上の光を出すことやLEDの課題である光のばらつきを均一化することが可能。また、医療・衛生用ゴム製品や硬質ゴムと軟質ゴムの複合製品等も配合技術を活かしてそれぞれの用途にあったゴム質を実現している。
グループは、同社の他、ゴム・プラスチック等の研究開発を行う(株)朝日FR研究所、米国の販売会社Asahi Crosslink Corporation、および工業用ゴム製品の販売を手掛ける朝日橡膠(香港)有限公司、工業用ゴム製品の製造・販売を手掛ける東莞朝日精密橡膠制品有限公司、および工業用ゴム製品の開発・設計・販売を手掛ける朝日科技(上海)有限公司、医療機器・医療機器用製品の販売を行う(株)朝日フロントメディックの連結子会社6社からなる。
【経営方針】
◎社訓
個性を尊重し、特徴ある企業に高めよう
一、豊かな人間関係、生活の向上を目指し、社会に奉仕しよう
◎経営基本方針
同社グループは、“志”を持った人々が集まり、その志を果たすために、自らの能力を最大限発揮するとともに、その志を果たすために、一人ひとりの仕事が、会社を通じ、社会に貢献するものでなければならないことをしっかりと認識する必要がある。
同社で働く一人ひとりが社会人としての良識や判断力を持ち、人間として成長する努力を続け、朝日ラバーが作り出す製品やサービスは社会の人々に直接、間接的な形で快適さや便利性、そして健康や介護に役立つもので、多くの方々に満足いただけるものである必要がある。
同社は、この様に多くのお客様を始めとし広く社会全体に奉仕、貢献すること、そして、人間として成長をしていくことによって、“自らの志を果たす”という思いを持った社員の方々と、社会全体を結びつけるために存在している。
同社は、この存在理由や会社としての使命や目的といったものを、社訓として表現し、社訓の意味するところを経営の基本方針として位置づけし、あらゆる経営活動においての基本的な考え方、進むべき方向、目標とすべきものとしている。
◎企業行動指針
同社グループは、創業の企業理念と使命の下、企業活動を行っていくうえで、役員と社員が遵守すべき行動指針を定めている。
役員は、その統制環境が与える影響力を深く認識し、誠実性と倫理観によって法令遵守を率先垂範し、社員への周知徹底とグループ内体制の実効あるコーポレート・ガバナンスを推進する。また、役員は、この企業行動指針に反する事象が発生した場合においては、自らの責任において問題解決に当たるとともに、原因究明と適切な措置・改善を図り、再発を防止し、健全で活力ある企業経営を目指して前進する。
社員は、同社の企業理念と使命の下、自己研鑽に励み、企業目標と自己実現のために、真摯に、懸命に努力していく。
1.社員の人格と個性を尊重します
2.特徴ある企業を目指します
3.豊かな人間関係を築きます
4.会社の発展と生活の向上を目指します
5.企業活動を通じて社会への貢献をします
6.コンプライアンスを推進します
7.ステークホルダーを尊重します
8.環境への配慮、安全、安心を確保します
【連結業績の推移】
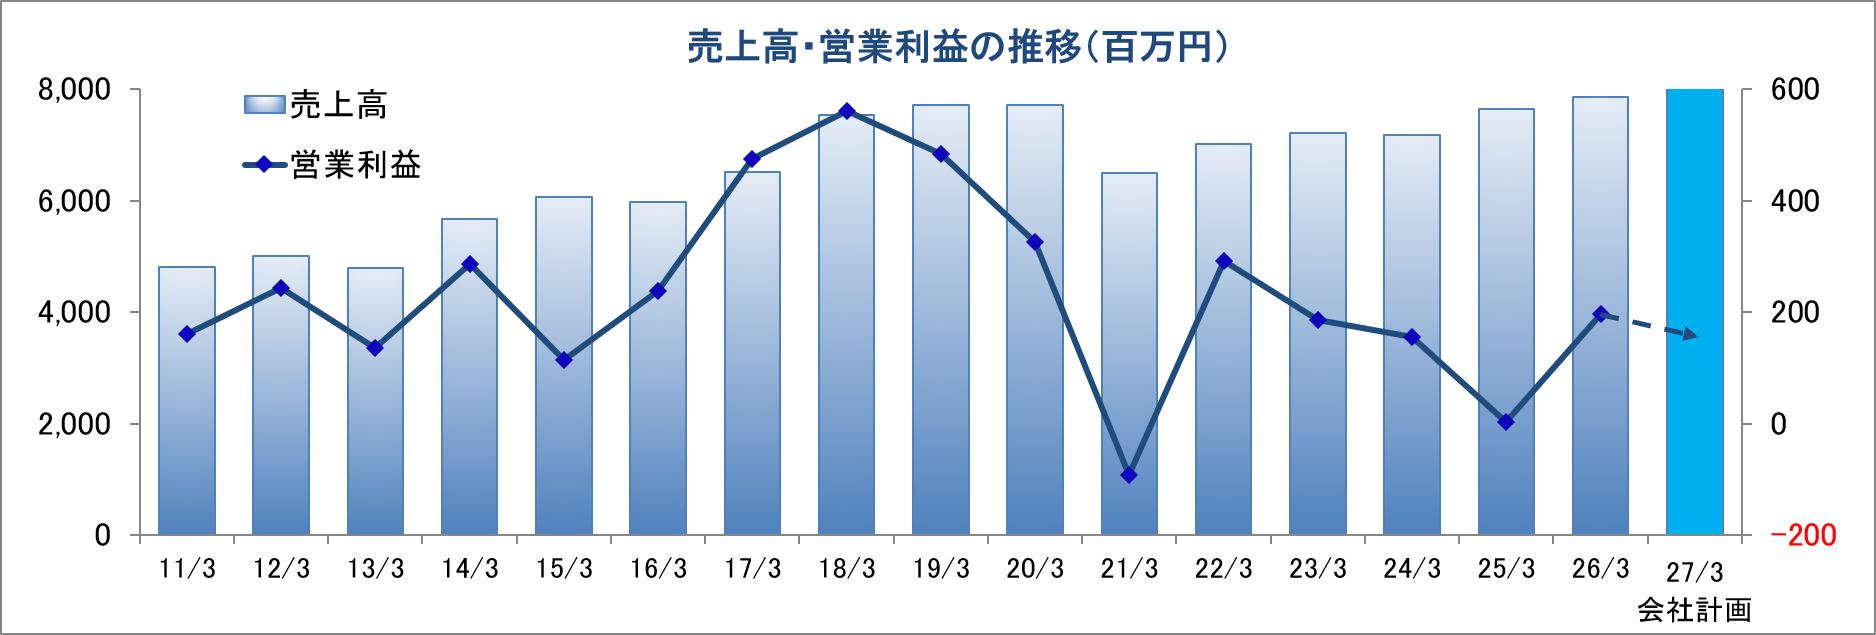
【中期事業分野】
|
事業分野 |
用途 |
方針 |
| 光学事業 | ・車載内装向けのLED照明
・殺菌装置用レンズ ・一般照明向けの高反射塗料 など |
当社のコア技術である「色と光のコントロール技術」と「素材変性技術」を用いて、今までにない光の可能性を追求した高付加価値製品を提供する。 |
| 医療・ライフ
サイエンス事業 |
・三方活栓などに使用されている
薬液混注用ゴム栓 ・あらかじめ薬液が充填された注射 器に用いられるガスケット など |
従来の医療器具の部材の領域に加え、診断・治療分野や理化学機器分野に対して設計開発から関わることで新たな価値を提供する。 |
| 機能事業 | ・車載スイッチ用ラバー
・卓球ラケット用ラバー ・風車に取り付ける機能部品 など |
サーモモジュールや風車製品といった応用製品の拡大を目指すとともに、継続した製品開発にも着実に取り組む。 |
| 通信事業 | ・RFIDといった通信製品を保護するやわらか保護カバー
・少ない応力で伸縮する伸縮配線 など |
世の中で使用される機会の増えた自動認識や通信機器の分野に対し、“ゴム”の力でつながる社会に貢献する。 |
【事業内容と主要製品】
事業は、自動車のスピードメーターや内装照明の光源向けの「ASA COLOR LED」や各種センサ向けのレンズ製品「ASA COLOR LENS」、あるいは弱電製品に使われる応用製品、さらにはスポーツ用ゴム製品(反発弾性、高摩擦抵抗等を追求した高品質の卓球ラケット用ラバー)等の工業用ゴム事業、点滴輸液バッグ用ゴム栓や真空採血管用ゴム栓、プレフィルドシリンジ(薬液充填済み注射器)向けガスケット等、使い捨てのディスポーザブル用ゴム製品の医療・衛生用ゴム事業に分かれ、26/3期の売上構成比は、それぞれ75.7%、24.3%。今後は、通信製品を保護するやわらか保護カバー、ASA COLOR LENS、医療回路製品用ゴム部品などの販売拡大が期待される。
◎ASA COLOR LED
ASA COLOR LEDとは、青色LEDに蛍光体を配合したキャップを被せた高品質LED。シリコーンゴムキャップ内の蛍光体を調合することで多彩な色度を創り出すことができる。色度座標をはじめ、相関色温度、色温度偏差で色度規格を設定し、顧客の要望に沿った規格を提案している。すべて日本国内で生産しており、販売開始から22年で売上数30億個を突破。これまで自動車メーカー計19社(日本9社、欧州7社、北米3社)、150車種以上に採用されている。高品質な色合わせ技術が武器で、①実機を元に、最適な色と明るさのLED選定を手伝う「色合わせ」サービス、②実機の発光面周辺の塗装色や発光面積を加味した、目視による色合わせ、③顧客の設計スケジュールに合わせたスピーディーな対応、が可能である。LEDを波長ランクごとに分類・選別しており、ランクに合わせた色のキャップを被せることで色・光度のばらつきを低減。自動車内装照明用に10,000色以上の均質な光を提供。顧客に要求される均一な色を実現している。
ASA COLOR LEDは、主に自動車の内装に採用されている。用途としては、スピードメーター照明・ナビコントロール関連・スイッチ関連・オーディオ関連となっている。
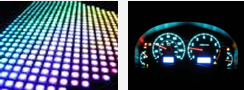
(同社決算説明会資料より)
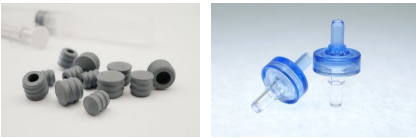
◎医療用ゴム製品
点滴輸液バッグ用ゴム栓、真空採血管ゴム栓、薬液混注ゴム栓、プレフィルドシリンジ(薬液充填済み注射器)向けガスケットなど、医療現場で用いられるディスポーザブル商品に使用される。安全性の高い材料を開発し、独自のコーティング技術で“漏れない”と“滑る”を両立し、注射速度の微妙な調節が可能。素材変性技術による安全性の高い材料と表面改質技術による摺動性の向上により、医療ミス防止などの安全性向上に貢献している。
プレフィルドシリンジ向けガスケット(左)とARチェックバルブ(右)
(同社決算説明会資料より)
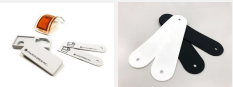
@RFIDタグ用ゴム製品
RFIDタグ用ゴム製品は、溶剤を使わずに接着させる“分子接着・接合技術”を応用し、ICチップやアンテナ部をゴム素材で覆い、折り曲げに強く、耐水性、耐熱性に優れた、柔らかい小型のRFIDを提供。取り付ける対象がどのようなものかを記憶し、認識させる機能で、今後成長が期待される認証・認識ビジネスに対応。ゴムという弾性体の特徴を生かして、RFIDが使用できなかった用途への利用が可能に。さらに応用し市場拡大を進める。
RFIDタグ用ゴム製品のイメージ
(同社決算説明会資料より)
@卓球ラケット用ラバー
球を高速で弾く反発弾性、強烈なスピンをかける高摩擦抵抗などを追求した高性能、高品質の製品。
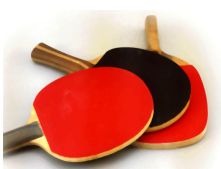
(同社決算説明会資料より)
*同社では、製造委託のみを行っており、卓球ラケット用ラバーの販売は行っていない。
【コア技術(制御と感性)】
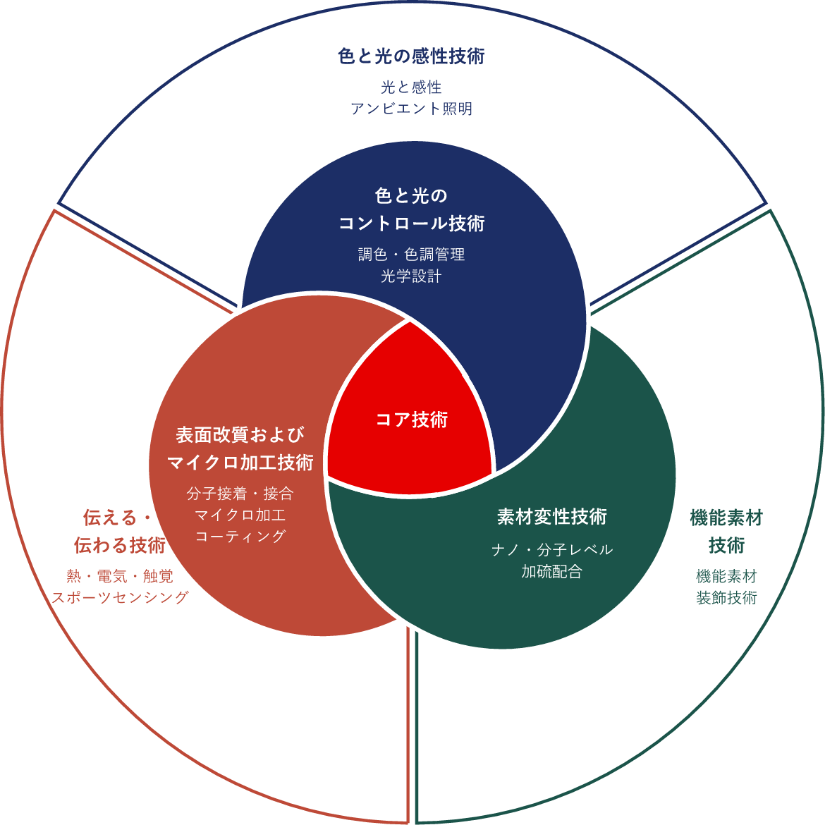
同社は、独自の競争力の源泉である「色と光のコントロール技術」「表面改質およびマイクロ加工技術」「素材変性技術」の3つのコア技術に、「制御と感性」を成長のキーワードとして追加し、人の健康を含めた環境問題の解決に役立つ商品、新たなグリーン市場を創出する画期的な商品にとって、なくてはならないパーツを創り、顧客の期待にクオリティと経済性で応えている。
(同社ウェブサイトより)
|
色と光のコントロール技術 |
| 様々な色をつくり出したり、色調を精密に整えるばかりでなく、透明なシリコーン樹脂に集光・拡散という光学的機能を持たせ光をコントロールする技術。この技術でつくられた製品はASACOLORブランドを冠し、日米で商標登録した。
◆調色・色調管理「ASA COLOR LED」-LEDが持つ環境性能と同社のコア技術がコラボレート。 ◆光学設計「ASA COLOR LENS」-耐熱性、耐紫外線性に優れ、軽くて光学特性を持つ。 |
|
素材変性技術 |
| ゴムをはじめとするソフトマテリアルは、素材に添加物を配合することで求める機能を持たせることができる。さらに、ナノ・分子レベルで成形することによりその機能をパワーアップすることもできる。これらの技術は、素材変性技術と呼ばれている。
◆ナノ・分子レベルの加硫配合「電磁波制御体」-可能性広がるラバーファントム。 ◆ナノ・分子レベルの加硫配合「サポラス」-化学発泡剤を使わずに発泡する技術。 |
|
表面改質およびマイクロ加工技術 |
| 素材の表面を改質処理することによって接着させたり、微細な加工を施すことで機能を持たせる技術。素材変性技術が中身に機能を持たせるのに対し、外側から機能を発揮させる技術。
◆無溶剤接着ICタグ-折り曲げに強く、耐水性・耐熱性に優れ、小型化された新ソフトICタグ。 ◆マイクロ加工「医療器具の薬液混注ゴム栓」-点滴の輸液バッグの、針を刺すゴム栓。ここにマイクロ加工 技術が活きている。 |
【強み】
◎柔軟な対応力
同社は、長年にわたりOEM製品に携わってきた経験から、顧客の求める仕様にフレキシブルに対応している。ゴムにかかわらず新しい要素を積極的に取り入れることで、OEMからODMへの変革を進めながら、自動車、医療、通信など幅広い分野に対して様々な製品を展開している。
◎確かな技術力
同社では、コアとなる3つの技術をベースとしてQCDSEのあらゆる角度から製品を提案している。多様な製品開発にかかわる中で蓄積した技術は裾野が広いため、ゴムに縛られない製品の企画・提案やコラボレーションにも積極的に取り組んでいる。
◎誠実な姿勢
これまでの経験では解決することが難しくても、解決の方法を探究し、挑戦してきたことで「朝日ラバーだったら何とかしてくれる」という言葉を得て、同社は大きく成長した。これからも顧客に寄り添いながら、困りごとに真摯に向きあっていく。
【開発体制】
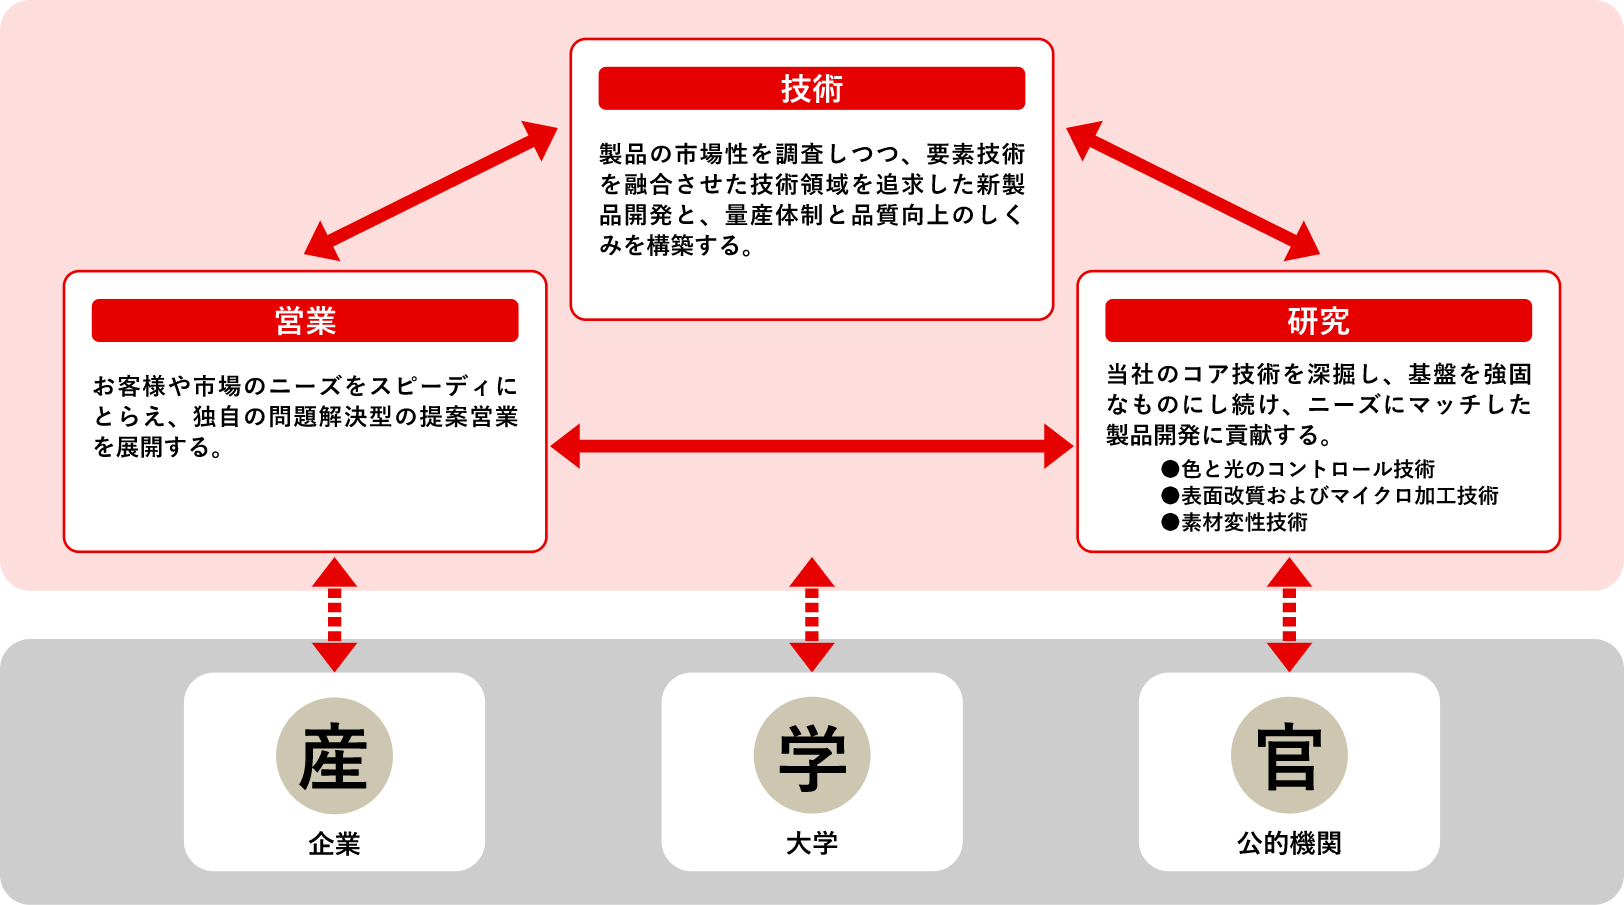
同社は、技術・営業・研究の連携を強化し、会社としての総合力を発揮できるような開発体制を整えている。新規分野の事業や新製品の創出と技術基盤の強化を目的として、社内外の技術の融合や先端技術の取り込みによる「戦略的育成テーマ」を推進している。
(同社ウェブサイトより)
【サステナビリティビジョン2030】
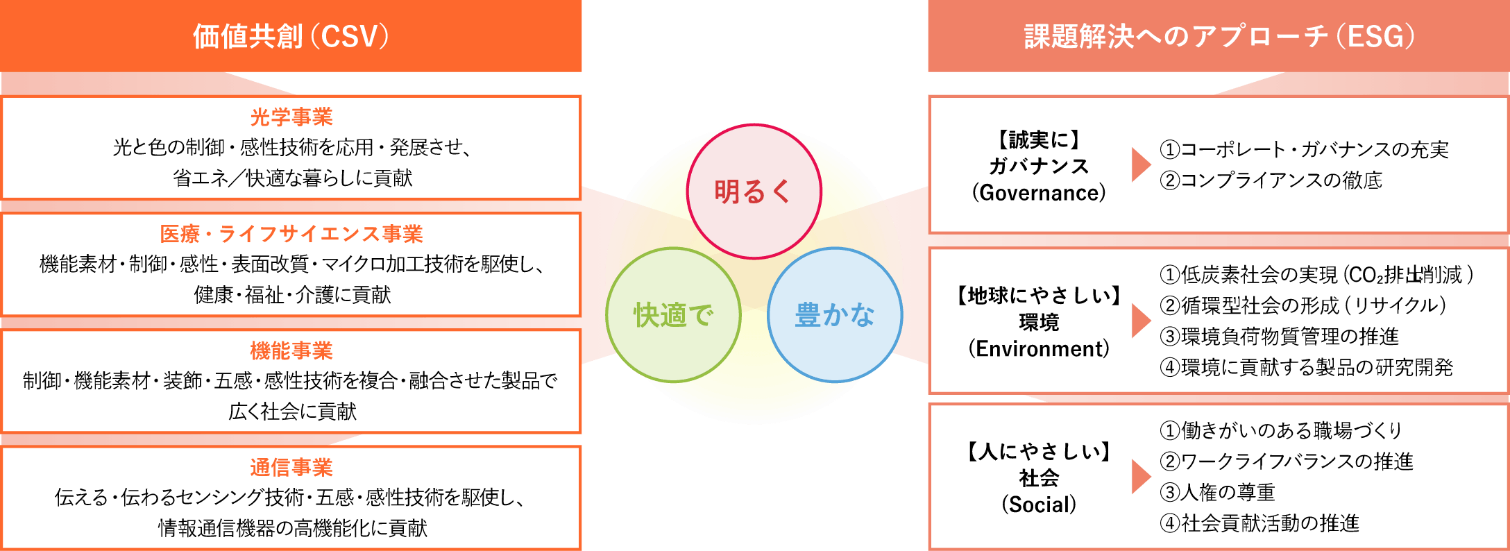
同社は、「ゴムが持つ無限の可能性で未来を創り持続可能で明るく快適で豊かな社会の実現に貢献します」とするサステナビリティビジョン2030を定めた。ゴムには無限の可能性が秘められている。同社は様々なパートナーとともにその可能性をさらに追求していくことで、社会課題を解決し、人々の生活を豊かにするような価値を生み出す会社であり続ける。
(同社ウェブサイトより)
SDGs/ESGへの関心が高まるなか、改めて社会における自社の存在意義を見直した。その結果、会社は社会のためにあるべきものであり、「人を豊かにしてグローバル社会貢献度が高い技術会社」という将来像を見据えた、2030年までの長期ビジョン「AR-2030VISION」を定めた。同社はかねてから、生活の向上と社会に奉仕することを社訓として事業活動を行ってきたが、AR-2030VISIONではSDGs/ESGを経営の軸に置くことをより明確にした。また、世界共通の目標であるSDGs達成のためには様々なパートナーとの共創が不可欠と考え、「ステークホルダー・エンゲージメントを高める」という行動指針を定めた。今後もゴムが持つ無限の可能性を追求することで同社らしい価値を磨き、事業を通じて社会に貢献する会社であり続ける。
◎環境(方針・実績/KPI)
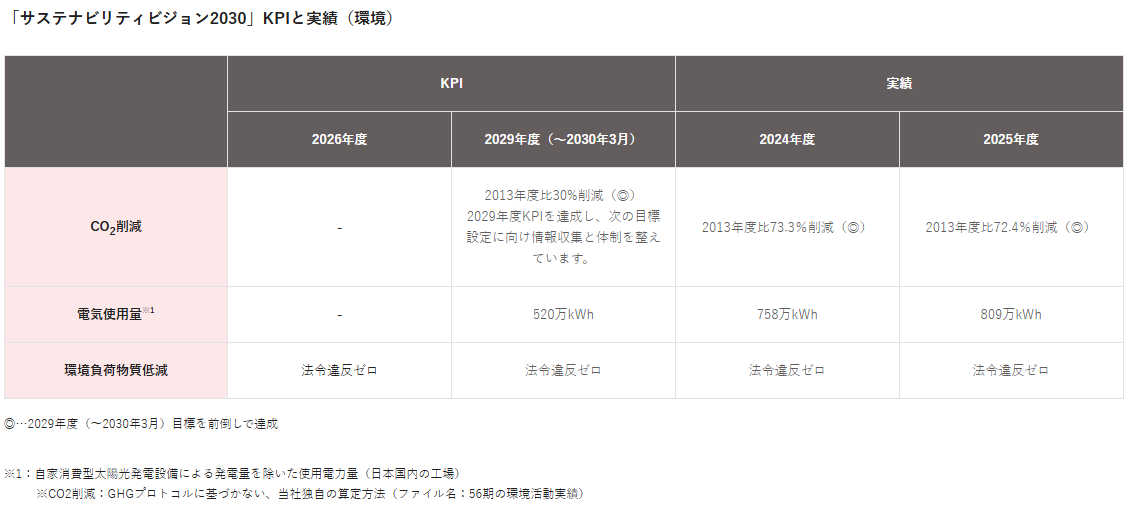
環境問題が人類共通の重要課題であることを認識し、「環境にやさしいものづくり」をスローガンとして、地球環境保全と社会への貢献を目指して活動する。
(同社ウェブサイトより)
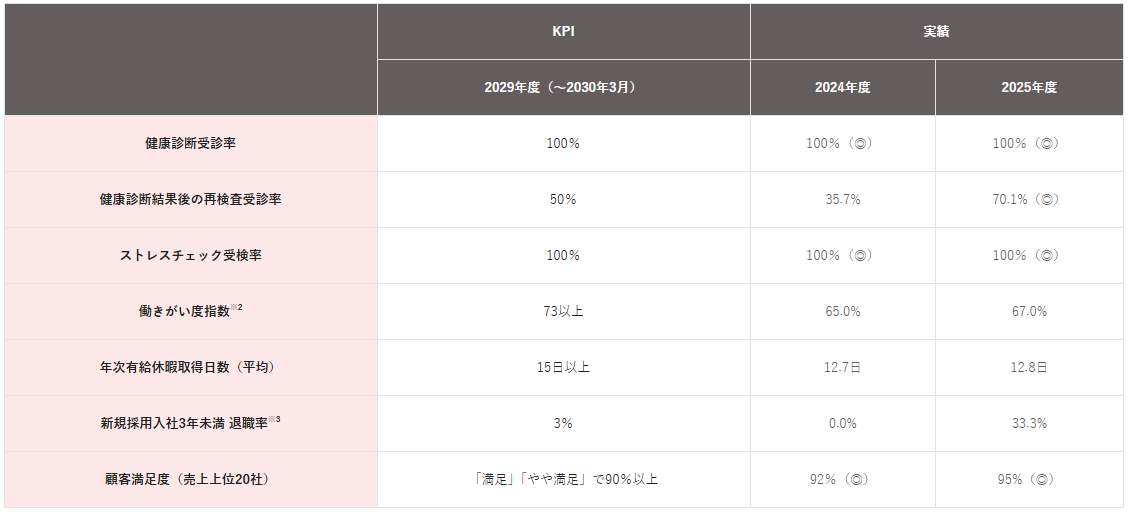
◎社会(方針・実績/KPI)
働きがいのある職場環境で従業員一人ひとりが生き生きと活躍することで、顧客が満足できる製品を提供し続ける。
(同社ウェブサイトより)
◎SDGsへの貢献
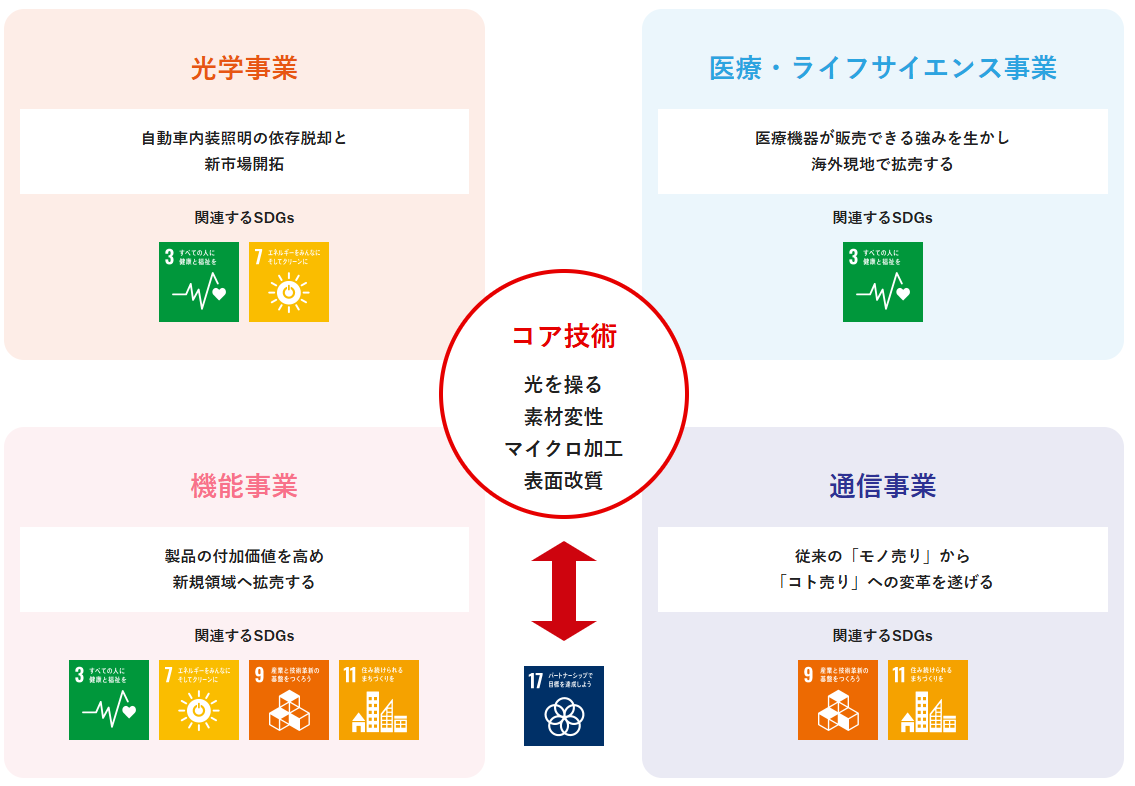
同社は、「AR-2030VISION」で掲げたビジョン「社会に貢献する企業として成長し続ける」ために、まず社会ニーズを認識し事業の方向性を定めることが必須と考えている。サステナビリティビジョン2030を策定するにあたり、同社が得意とするコア技術で期待されるイノベーションが、どのSDGsに貢献できるかを整理した。そして様々なステークホルダーとの対話やパートナーとして事業を推進することで価値を共創していく。
(同社ウェブサイトより)
2.中期経営計画
前中期経営計画(第14次3ヵ年中期経営計画)の振り返り
26/3期を最終年度とする第14次3ヵ年中期経営計画の定量目標である「売上高85億円以上、営業利益率5%以上」は残念ながら未達に終わった。
<成果>
| リスク分散 | 4事業に選択と集中を行い、新たな事業基盤を構築。 |
| 攻めの経営 | 医療販売子会社「朝日フロントメディック」を設立し、販売に対する攻めの姿勢を強化。 |
| 開発力の強化 | コア技術に対する価値の最大化を目指すため技術本部を設立。自社製品およびODM開発へ果敢に挑戦。 |
<課題>
| 収益性の低下 | 自動車市場の変化は主力製品であるASA COLOR LEDの販売に大きな打撃を与え収益性が低下。 |
| 構造的な脆弱性 | 特定市場への依存度が高く、特に自動車向け製品が全社売上の50%超を占める。
加えてOEM製品が多いことから、市場環境の変化に左右されやすい。 |
| 利益の圧迫 | 新規案件受注や製品開発に対し戦略的な先行投資を実施したことで、付随する固定費も上昇し全社的な利益を圧迫した。 |
<見えてきたリスク>
同社は内部で抱えるリスクと外的要因であるリスクの洗い出しを実施した。
|
内部リスク |
外部リスク |
| ◆自動車向け製品割合が高く、OEM製品が多いため
市場環境によって大きく左右されやすい ◆主力製品であるASA COLOR LEDの受注数量減少 ◆コア技術を中長期的な視点で活用することへの解像度が低い ◆内製中心の考え方が根強く、規模拡大に課題がある ◆先行投資や原材料価格の高騰、固定費の上昇などによりコスト構造が悪化 |
◆米中関係の冷え込みや中東情勢悪化といった地政学リスク
◆自動車市場におけるトレンドの変化(EVシフト) ◆世界的なインフレや円安の影響による、原材料およびエネルギー価格の高騰 ◆地域における労働力不足の深刻化 ◆採用コストや労働環境整備に伴う固定費への影響 |
同社は、内部・外部のリスクを正しく認識したうえで、自社のコア技術を安定市場へ転用し、従来の「過度な自動車市場への依存」を改善し、持続可能な構造への転換を急ぐ必要があると捉えている。加えて、今後も上昇が加速すると見込まれる原材料価格や人手不足に対する対応に加え、根本的な収益構造の見直しが必要であると判断している。
新中期経営計画(第15次5ヵ年中期経営計画)
第15次中期経営計画では2030年以降を見据えた“Beyond 2030”を検討テーマに掲げた。事業が大きく変革を遂げる中で、従来の「3ヵ年」では事業の構想や設計に対する進捗が見えにくいことから、開発期間の長い医療などの領域に対し、より迅速にかつ解像度高く変化へ対応できるよう「5ヵ年」の計画とした。方針、戦略、合言葉は、以下の通りである。
<方針:ウェルネスブランディングで持続的な成長を目指す>
<戦略>
①重点市場(ウェルネス)への貢献
②事業領域の基盤強化
③Well-beingを高める
④地域社会貢献
<合言葉:主体性をもって挑戦 飛躍>
<31/3期数値目標>
| 売上高 | 100億円以上 |
| 営業利益率 | 5%以上 |
<目指す姿-3つのアプローチ->
3つのアプローチによって壁を突破し、新たな領域へ進出することを目指す。
①OEMからODMへの変革
②事業間の技術やノウハウの融合
③外部とのアライアンス、新ビジネスモデルへのチャレンジ
【Beyond 2030】2030年よりも先を見据えた成長を目指すBeyond 2030とは、2030年以降を見据えた中期経営計画の検討テーマである。「ウェルネス領域」を重点市場として定め、4事業をベースとして同社の競争力である技術を最大限に成長させることで提案価値の最大化を図り、持続的な成長を目指す事業展開の枠組みのことである。今まで取り組んできた4事業をベースとし、同社の競争力であるコア技術の複合・融合と、「朝日ラバーだったら何とかしてくれる」という信頼にこたえ続ける実現力を最大限に成長させる。持続的な成長をするためにはODMへの変革が不可欠と同社では認識している。
【ウェルネス】人が生まれてから亡くなる一生の中で、同社の高付加価値な製品で社会に貢献できる領域のことを「ウェルネス領域」と定義。方針に掲げる「ウェルネスブランディング」では、ウェルネスという視点でものづくりや事業活動を推進する。また、同社はこれまでモビリティ、医療、スポーツ・健康、生活の4つの重点市場に対して事業を展開してきた。今後は、これらの重点市場の中に存在するウェルネス領域に対して新たなアプローチでさらなる成長を目指す。
重点事業分野の取り組み
◎光学事業 26/3期の連結売上高約22億円に対し、31/3期の売上高は22億円を計画
|
目標 |
|
自動車内装照明の依存脱却と新市場開拓 |
|
解決すべきこと |
| ◆独自の技術力が評価されている用途へのシェア拡大を目指すため技術開発および生産体制の構築に向けた
基盤を整備する。 ◆他社技術との融合によりさらなる独自性の創出および新領域へ参入。 |
|
技術的な競争力 |
| ◆ゴムのキャップで光を操る「色と光のコントロール技術」
◆自動車の安心・安全を支える「シロキサン除去技術」 ◆ASA COLOR LENSの「光学設計技術」「高度な精密加工技術」 |
|
具体的な取り組み |
| ◆サービスやデザイン、光学技術の応用に関しては、今後さらなる提案力が求められる部分がウェルネス領域であると捉えている。
◆光学事業以外の当社技術の応用や他社の製品と組み合わせたODMをより意識した提案によって、新たな 付加価値を提案する。 ◆自動車向けでも技術的難易度の高い外装照明分野でのシェア拡大を狙う。 |
|
ウェルネス領域の取り組み |
| ◆人の感性に寄り添う光
集中できる光や眠くなる光など、人に寄り添う光を提供する。 ◆自動車の外装用照明 自動車の外装用照明の質を向上し、運転者だけでなく歩行者の安心や安全を提供する。 |
◎医療・ライフサイエンス事業 26/3期の連結売上高約19億円に対し、31/3期の売上高は31億円を計画
|
目標 |
|
医療機器が販売できる強みを生かし海外現地で拡売する(※2025年 医療機器販売業の認可を取得) |
|
解決すべきこと |
| ◆取り扱う商材の充実と、外部連携による拡売機能の強化
◆ゴム製品製造エリアの拡大による量産対応検討 ◆医薬品にまつわる品質マネジメントシステム(国際規格)ISO15378の取得 |
|
技術的な競争力 |
| ◆薬剤の特性ごとにゴム材料を創り出す「独自のゴム材料配合技術」
◆注射器を使用する人の安全と使いやすさに寄り添う「コーティング技術」 ◆ゴム部品にさらなる価値を付与する「安定したスリット加工技術」 |
|
具体的な取り組み |
| ◆中期経営計画の中で最も注力する事業。高度な診断・治療分野へリソースを集中し成長を加速させる。
◆透析や人工呼吸器といった医療用ゴム栓、独自のコーティング技術を駆使したバイオ・創薬向け注射器用ガスケット、医療安全に関わる閉鎖式回路製品向けのゴム製品の展開を強化する。 ◆第二福島工場の増築や新工場建設も視野に入れ、生産体制の拡充を推進する。 ◆ISO15378認証を取得し、海外市場への参入を目指す。 |
|
ウェルネス領域の取り組み |
| ◆バイオ・創薬向け注射器用ガスケット
取り扱いがデリケートな「がん治療用の抗体医薬」や「次世代ワクチン」向け注射器に特長的なコーティング ガスケットを提供し、安全な薬の提供に貢献。 |
◎機能事業 26/3期の連結売上高約34億円に対し、31/3期の売上高は43億円を計画
|
目標 |
|
製品の付加価値を高め新規領域へ拡売する |
|
解決すべきこと |
| ◆開発製品における当社ポジショニングの明確化
◆OEMのさらなる拡大に向けたパートナー企業との協業・連携 |
|
技術的な競争力 |
| ◆顧客の課題をゴムで解決する「素材変性技術」
◆使う方が心地良いと感じる「フィーリング設計技術」 |
|
具体的な取り組み |
| ◆スイッチなどの操作系精密ゴム製品では数量が増加している背景から、新たな生産拠点を視野に入れたBCPの強化を図る。
◆ペルチェデバイスの拡売を目指すため製品の付加価値向上を図るとともに、冷却・電源コアユニットの開発を 推進する。 |
|
ウェルネス領域の取り組み |
| ◆熱中症対策
酷暑となる夏に熱中症となるリスクを低減する冷却ユニットを提供。 ◆地球にやさしい電源 温度差による環境発電機能を生かして、IoTモジュールの電源ユニットを提供。 |
◎通信事業 26/3期の連結売上高約3.5億円に対し、31/3期の売上高は4億円を計画
|
目標 |
|
従来の「モノ売り」から「コト売り」への変革を遂げる |
|
解決すべきこと |
| ◆アライアンス先との協業と初の試みとなるソリューション提案を確立する
◆通信業界で必要となる各種エビデンスの取得 |
|
技術的な競争力 |
| ◆通信機器をゴムで守る「接着・接合技術」 |
|
具体的な取り組み |
| ◆自然環境にさらされる条件下での使用に競争力を発揮できる製品群が多いことから、屋外向けとなる農業や
インフラ分野のDX化に貢献する。 ◆ゴムで封止したRFIDタグ製品だけでなく、タグを読み取る装置や読み取ったデータを収集分析するソフトなど、ユーザーが求める価値を最大化させて総合的なソリューションとして提案できる仕組みづくりを目指す。 |
|
ウェルネス領域の取り組み |
| ◆IoTで現場のDXを実現
ゴムで封止したRFIDタグ製品を軸として、部品単体のビジネスからソリューションビジネスへ進化し、インフラや農業分野の現場DXに貢献する。 |
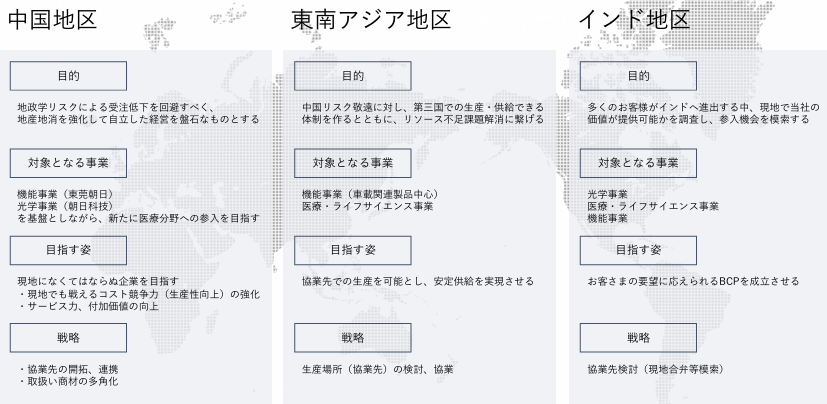
海外での取り組み
各地区において定めた目標に向かい活動を推進する。
(同社決算説明会資料より)
キャピタルアロケーション
<資金配分の考え方(5年累計)>
|
キャッシュ・イン |
キャッシュ・アウト |
||
| 資金調達 | ※ | 設備投資 | 40~50億円 |
| 政策保有株式の売却等 | 2~3億円 | ||
| 営業CF | 40~50億円 | 株主還元 | 5~6億円 |
※今後の成長投資等の資金需要のタイミングに応じて借入金等の資金調達を想定。
【営業キャッシュ・フロー創出】
従来の自動車・照明領域への依存から脱却し、成長市場である医療やウェルネス領域への「選択と集中」を強力に進める。OEM中心のモデルから高付加価値ビジネスへと転換する。一方、賃上げや教育訓練など必要な人的資本投資を継続して行う。
【政策保有株式の縮減】
資本効率向上と財務健全性確保のため縮減。市場動向を見極めながら順次売却していく方針。
【設備投資の方針】
各事業分野で競争力のある既存製品の増産需要に対応するため、約35億円の設備投資を計画。さらに、医療のウェルネス領域に向けた新製品開発の技術開発も視野に、第二福島工場の増築や新工場建設を含めた生産能力の拡充に向けた投資を判断する。
【株主還元の考え方】
27/3期より、年間20円から年間24円(中間12円・期末12円)への増配を実施予定。業績成長に連動した機動的な政策で投資家の期待に応える。
Well-being
従業員一人ひとりの主体的な挑戦を後押しする環境を整備する。
|
ワークライフバランス |
インセンティブの多角化 |
地域とのつながり |
| ◎ライフステージに合わせた支援
柔軟な勤務形態を拡大し、仕事と プライベートの両立を支援する取り組みを検討する。
◎職場環境 他部門間の対話機会を促進し、 従業員同士の交流を図るとともに、風通しの良い職場環境を目指す。 |
◎従業員持株会の活性化
従業員持株会では奨励金を 10%⇒30%へUPした。
◎株式付与制度の新設 2026年4月より従業員向けの株式付与ESOP信託制度を導入した。 |
◎地域との交流
社員有志による夢育活動では、 近隣の幼稚園や小学校を訪問し、ゴムに関する勉強会やゴムに触れてもらうワークショップを開催。 (花壇の整備などを通じ地域住民との接点を強化)
◎就労支援 B型就労支援施設と連携を継続し、地域還元を推進する。 |
資本コストと株価を意識した経営の実現に向けた対策
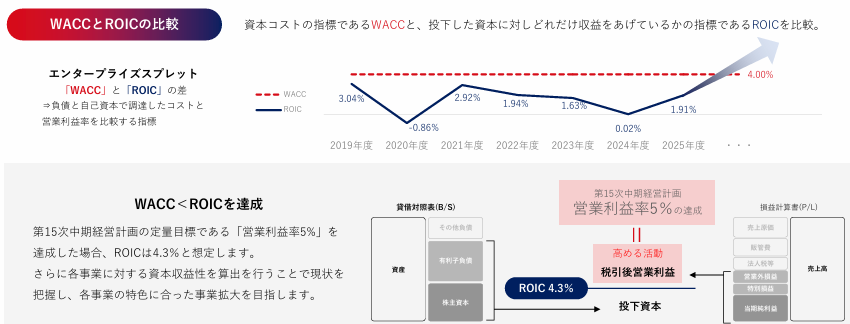
【資本コストの考え方と資本収益性について】
株主資本コストの算定にあたっては、資本資産評価モデル(CAPM)による試算を行っているが、統計的信頼性の低さや算定期間による不確実性を考慮し、当社の長期的な事業リスク等を勘案した結果、7%としている。同社の資本コストは加重平均資本コスト(WACC)とし、負債コストを勘案して4%とする。また、環境変化を踏まえて、今後、再設定を検討する。
(同社決算説明会資料より)
【PBR1倍割れ対策】
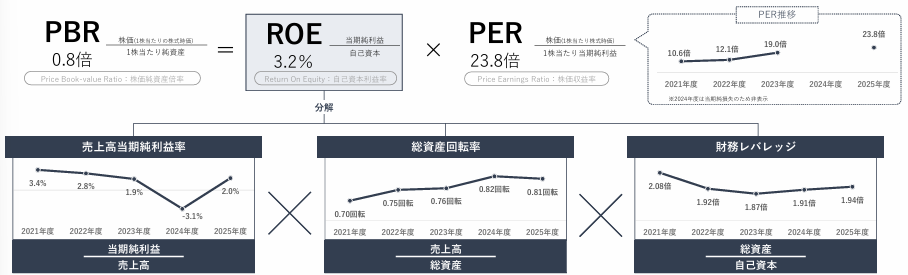
第15次中期経営計画では連結営業利益率5%の目標を掲げ、4事業で既存製品の拡大と新製品の開発、さらにウェルネス領域に向けた取り組みを進める。売上高の増加と生産性の向上により営業利益率を高めることにより、ROEの構成要素である当期純利益率の向上につながることから、今まで継続してきた活動に加え新たな取り組みにより営業利益率を達成することでPBR向上を目指す。総資産回転率は継続して設備投資を行いつつ投資効率を高める活動を進める。財務レバレッジは投資計画と金利状況を踏まえて資金調達を機動的に実施する。
(同社決算説明会資料より)
【企業価値向上と株主還元】
4事業をさらに成長させることにより利益率を高め、EPS(一株当たり利益)などの指標を向上させていくことで企業価値を高め株価へ反映させることが基本。同社は、資本コストを意識しつつ収益性をより高めることが企業価値向上につながると考えている。
|
配当の考え方 |
| 27/3期より、中間・期末配当をそれぞれ10円から12円とし年間配当金を20円から24円に増配する計画。
成長分野への投資と株主還元のバランスを取りつつ、営業キャッシュ・フローを増やしながら政策保有株式の売却も視野に入れ、生産量拡大のための量産投資や新製品開発に向けた先行投資を行う。財務基盤の安定性と将来の成長投資のバランスを考慮しつつ、中長期的な視点に立った安定的な配当の維持、および利益成長に応じて、株主への継続的な還元の拡充を目指す。 |
|
IRによる情報提供 |
| 顧客との契約を遵守しつつ、できる限り新製品・開発製品の発表や事業の取り組みを開示する。また、ホームページやSNSを利用した情報発信ツールをさらに拡充させ、タイムリーに、よりわかりやすい情報開示を目指す。 |
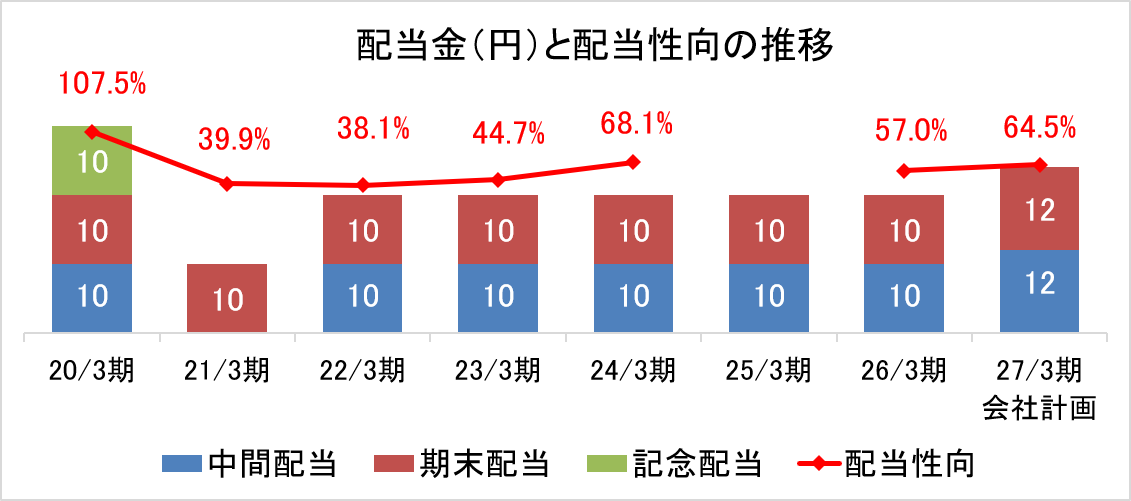
*20/3期は創業50周年の記念配当10円を実施。25/3期は当期純損失であったため配当性向はブランク。
3.2027年3月期第1四半期決算概要
(1)連結業績
|
26/3期第1四半期 |
構成比 |
27/3期第1四半期 |
構成比 |
前年同期比 |
||
|
売上高 |
1,923 |
100.0% |
1,977 |
100.0% |
+2.8% |
|
|
売上総利益 |
460 |
23.9% |
439 |
22.0% |
-4.6% |
|
|
販管費 |
415 |
21.6% |
407 |
20.6% |
-1.9% |
|
|
営業利益 |
45 |
2.3% |
31 |
1.6% |
-29.6% |
|
|
経常利益 |
46 |
2.4% |
9 |
0.5% |
-79.8% |
|
|
親会社株主に帰属 する四半期純利益 |
31 |
1.6% |
1 |
0.1% |
-95.2% |
|
*単位:百万円
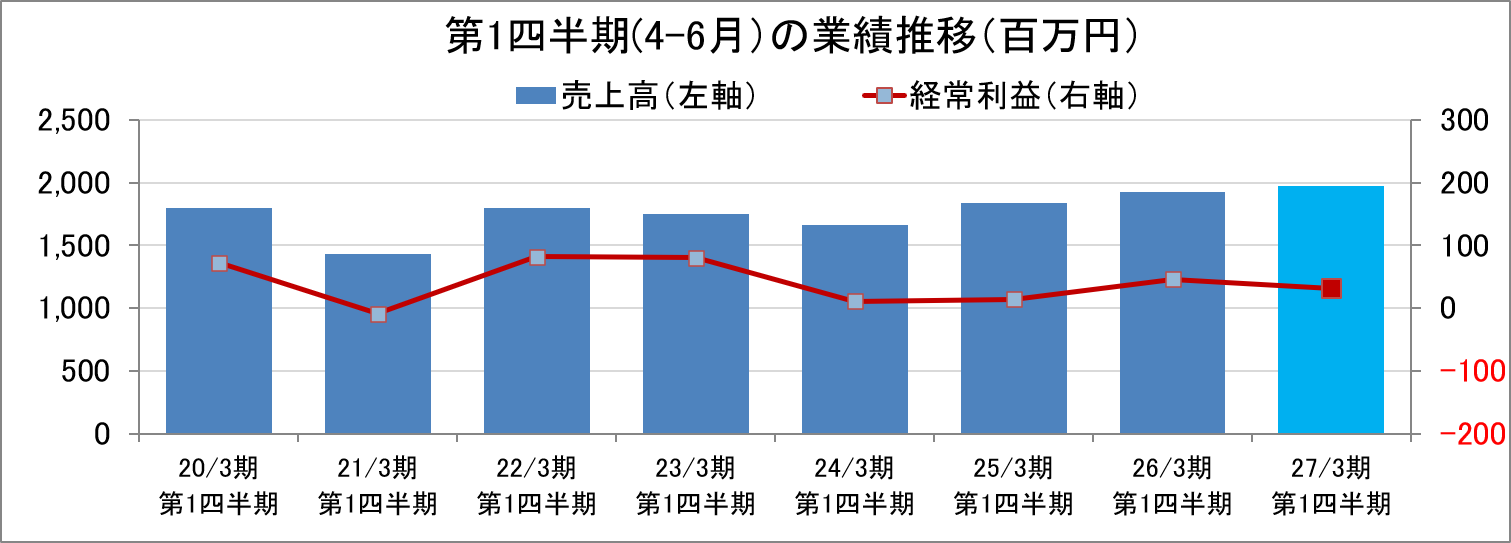
前年同期比2.8%の増収、同79.8%の経常減益
27/3期第1四半期の売上高は、前年同期比2.8%増の19億77百万円となり、経常利益は、同79.8%減の9百万円となった。地政学リスクの継続、インフレや円安による資源価格や物価上昇など先行き不透明な状況が続く環境下、同社グループは新たな目標を掲げ、重点事業を通じた貢献機会の拡大に努めた。また、独自の技術を応用した新製品の開発へ積極的に投資を行い、市場のニーズに合致した製品を迅速に投入することで、持続的な成長を実現するための施策を推進した。
売上面では、自動車内装照明用のASA COLOR LEDの受注が減少傾向となったものの、卓球ラケット用ラバーや医療用ゴム製品の受注が増加し増収となった。スイッチ用の操作系精密ゴム製品も堅調に推移した。工業用ゴム事業では、自動車内装照明用のASA COLOR LEDの受注が低調に推移したものの、卓球ラケット用ラバーの好調な受注が続き売上高が増加した。また、スイッチ用などの操作系精密ゴム製品の受注も堅調に推移した。一方、自動認識機器に使用されるRFIDタグ用ゴム製品は、前期と同様に、上期に生産を集中させて生産性を維持する調整を行っているものの、前年同期比で売上高が減少した。この結果、工業用ゴム事業の連結売上高は14億46百万円(前年同期比1.7%減)となり、セグメント利益は54百万円(前年同期比5.7%減)となった。医療・衛生用ゴム事業では、引き続き診断・治療向けの採血用・薬液混注用ゴム栓や医療用逆止弁の受注が増加した。また、手技シミュレータ製品の受注についても堅調に推移した。この結果、医療・衛生用ゴム事業の連結売上高は5億30百万円(前年同期比17.5%増)となり、セグメント利益は34百万円(前年同期比27.4%減)となった。
利益面では、新規受注製品の量産立上げ準備費用や生産体制増強のための設備と要員等に係る投資費用の増加が各段階利益の減少に影響した。売上総利益率は、22.2%と前年同期比1.7ポイント低下。売上高販管費率は同1.0ポイントの低下。以上により、営業利益は同29.6%減の31百万円となった。また、営業外損益では、営業外費用で計上した支払補償費15百万円(前年同期は計上なし)などが大きなものとなった。その他、特別損益は、特別利益で計上した固定資産売却益6百万円と特別損失で計上した固定資産除却損9百万円が主なものとなり、親会社株主に帰属する四半期純利益は、1百万円(前年同期は31百万円)となった。
四半期業績の推移
*株式会社インベストメントブリッジが開示資料を基に作成。
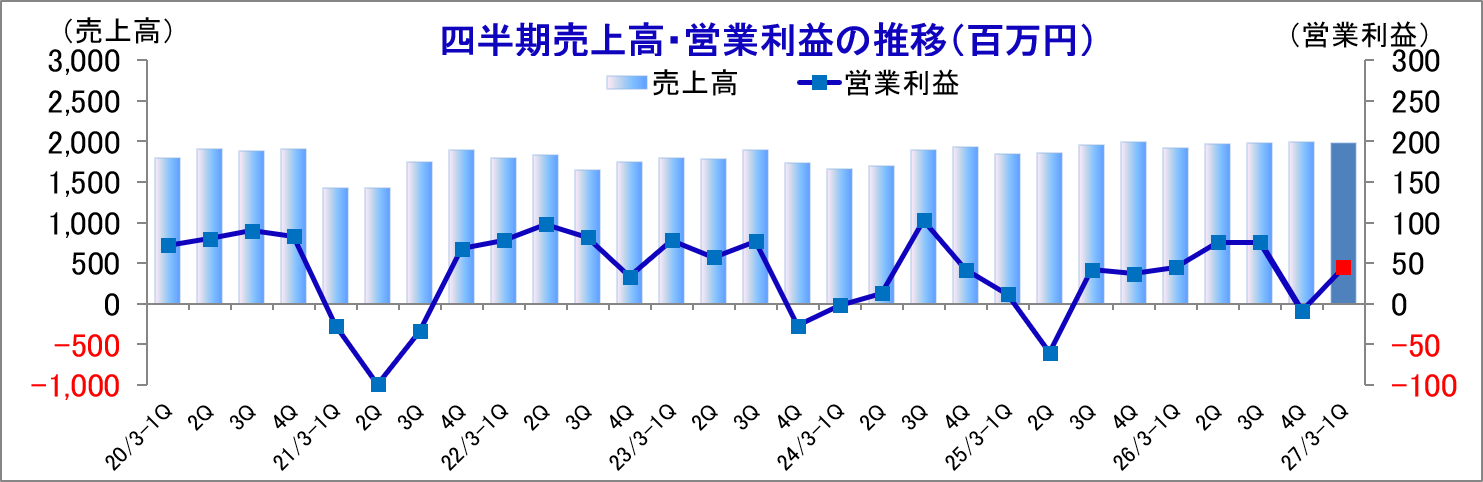
27/3期第1四半期(4-6月)は、前年同期比で、増収減益となり、前四半期(1-3月)比では、減収増益となった。新規受注製品の量産立上げ準備費用や生産体制増強のための設備と要員等に係る投資費用の増加が色濃く影響した四半期となった。
(2)セグメント別動向
セグメント別売上高・利益
|
26/3期 第1四半期 |
構成比 |
27/3期 第1四半期 |
構成比 |
前年同期比 |
||
|
工業用ゴム事業 |
1,472 |
76.5% |
1,446 |
73.2% |
-1.7% |
|
|
医療・衛生用ゴム事業 |
451 |
23.5% |
530 |
26.8% |
+17.5% |
|
|
連結売上高 |
1,923 |
100.0% |
1,977 |
100.0% |
+2.8% |
|
|
工業用ゴム事業 |
57 |
55.3% |
54 |
61.6% |
-5.7% |
|
|
医療・衛生用ゴム事業 |
46 |
44.7% |
34 |
38.4% |
-27.4% |
|
|
全社費用 |
-59 |
– |
-56 |
– |
– |
|
|
連結営業利益 |
45 |
100.0% |
31 |
100.0% |
-29.6% |
|
*単位:百万円
工業用ゴム事業は、自動車内装照明用のASA COLOR LEDの受注の低迷が響き減収減益、医療・衛生用ゴム事業は受注好調も先行投資費用の増加により増収減益となった。
事業別売上高(中期事業分野別)
|
26/3期 第1四半期 |
構成比 |
27/3期 第1四半期 |
構成比 |
前年同期比 |
|
|
光学事業 |
540 |
28.1% |
527 |
26.7% |
-2.4% |
|
医療・ライフサイエンス事業 |
452 |
23.5% |
530 |
26.8% |
+17.2% |
|
機能事業 |
791 |
41.1% |
838 |
42.4% |
+5.9% |
|
通信事業 |
139 |
7.2% |
81 |
4.1% |
-41.6% |
|
売上高合計 |
1,923 |
100.0% |
1,977 |
100.0% |
+2.8% |
*単位:百万円
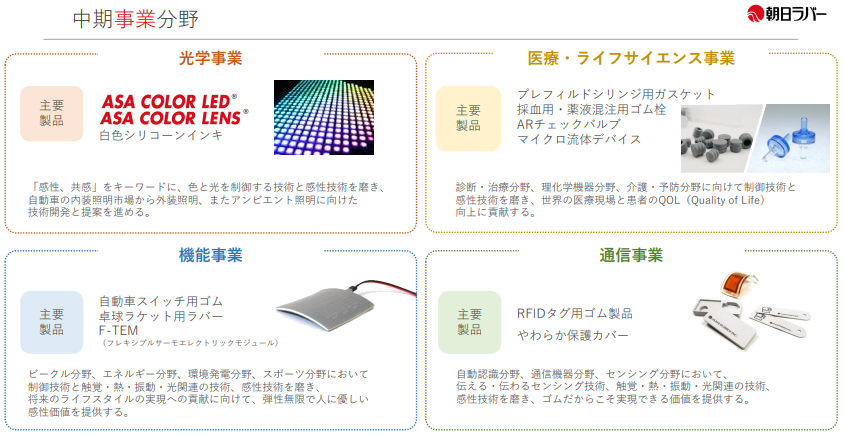
(同社決算説明会資料より)
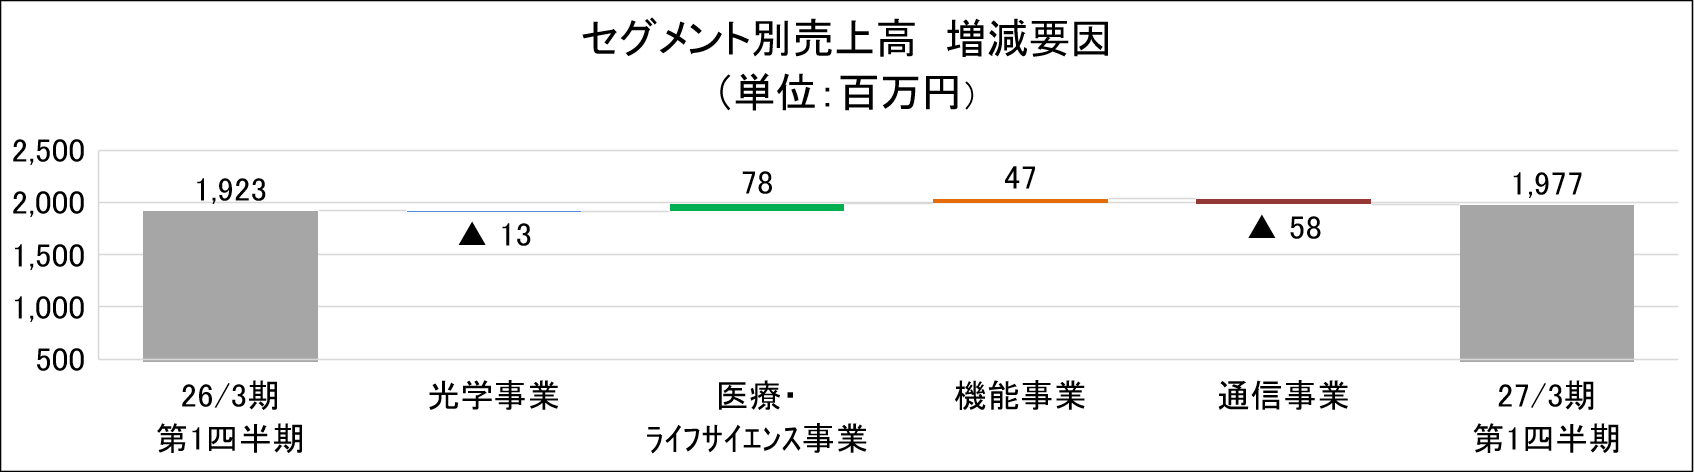
*株式会社インベストメントブリッジが開示資料を基に作成。
光学事業は、自動車内装照明用のASA COLOR LEDの受注が低調に推移し、売上高が前年同期比で2.4%減少した。医療・ライフサイエンス事業は、全般的に受注は堅調で、特に採血用・薬液混注用ゴム製品など回路製品の受注が増加し、売上高が同17.2%増加した。機能事業は、卓球ラケット用ラバーが大きく増加した他、スイッチ用などの操作系精密ゴム製品も堅調に推移し、売上高が同5.9%増加した。通信事業は、RFIDタグ用ゴム製品の受注が減少し、売上高が同41.6%減少した。
国内・海外別売上高
|
26/3期 第1四半期 |
構成比 |
27/3期 第1四半期 |
構成比 |
前年同期比 |
|
|
国内 |
1,471 |
76.5% |
1,514 |
76.6% |
+2.9% |
|
海外 |
452 |
23.5% |
463 |
23.4% |
+2.4% |
|
中国 |
309 |
16.1% |
326 |
16.5% |
+5.4% |
|
アジア |
103 |
5.4% |
102 |
5.2% |
-0.3% |
|
北米 |
32 |
1.7% |
24 |
1.2% |
-23.9% |
|
欧州 |
7 |
0.4% |
9 |
0.5% |
+30.7% |
|
合計 |
1,923 |
100.0% |
1,977 |
100.0% |
+2.8% |
*単位:百万円
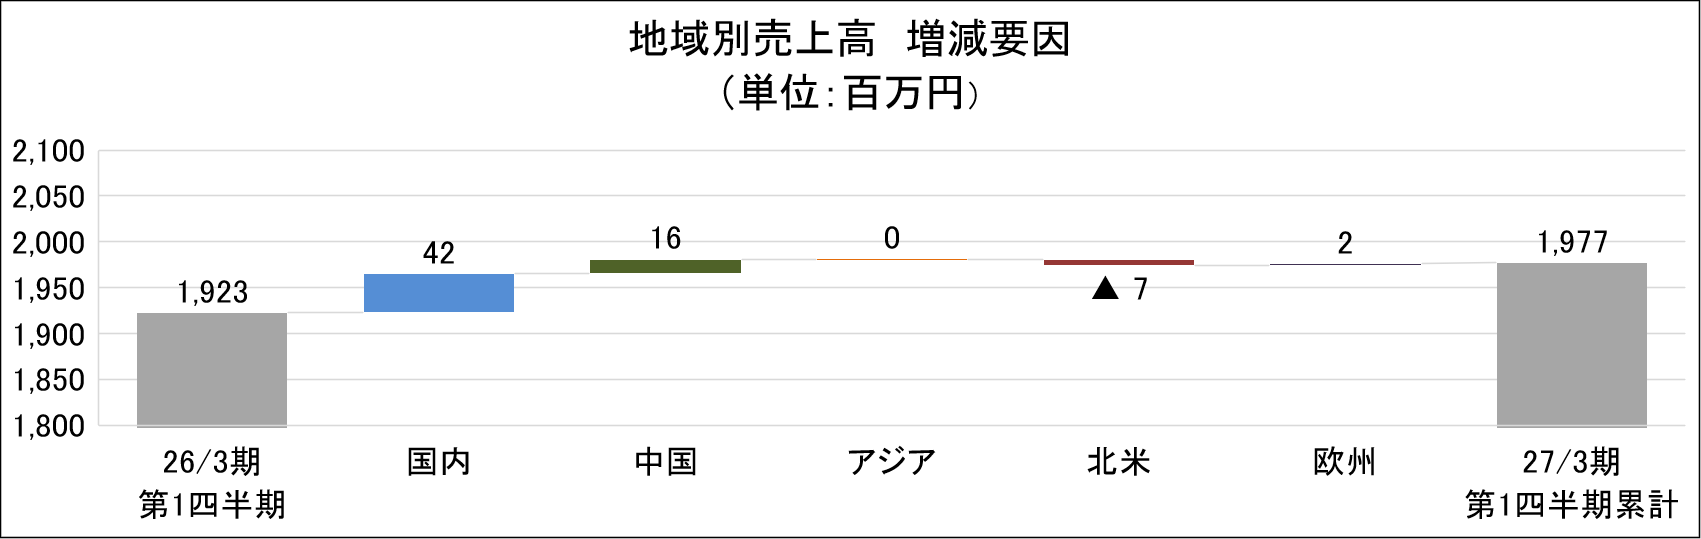
*株式会社インベストメントブリッジが開示資料を基に作成。
27/3期第1四半期において、国内売上高は前年同期比2.9%の増収となった。海外売上高は中国の増加が寄与し、同2.4%の増収となった。
(3)主力製品の売上推移
|
25/3期 |
26/3期 |
27/3期 |
||||||||
|
1Q |
2Q |
3Q |
4Q |
1Q |
2Q |
3Q |
4Q |
1Q |
前年同期比 |
|
|
ASA COLOR LED |
547 |
509 |
509 |
504 |
478 |
480 |
503 |
488 |
458 |
-4.2% |
|
医療用ゴム製品 |
432 |
398 |
474 |
445 |
448 |
491 |
485 |
466 |
524 |
+17.0% |
|
卓球ラケット用ラバー |
163 |
181 |
204 |
178 |
194 |
198 |
240 |
221 |
230 |
+18.3% |
|
RFIDタグ用ゴム製品 |
69 |
78 |
69 |
58 |
90 |
92 |
0.8 |
0.7 |
43 |
-51.6% |
*単位:百万円
27/3期第1四半期において、ASA COLOR LEDの売上高は、前年同期比4.2%減の4億58百万円となった。自動車メーカーや採用車種の販売状況の影響により受注は低下傾向で推移した。医療用ゴム製品の売上高は、同17.0%増の5億24百万円となった。診断治療向けの採血用・薬液混注用ゴム栓製品や医療用逆止弁の受注が好調に推移した。卓球ラケット用ラバーの売上高は、同18.3%増の2億30百万円となった。受注は引き続き高い水準で推移し、売上高の上昇傾向が続いた。RFIDタグ用ゴム製品の売上高は、同51.6%減の43百万円となった。前期同様、今期も上期に生産を前倒ししているものの受注が低下傾向となった。
(4)財政状態
財政状態
|
26年3月末 |
26年6月末 |
26年3月末 |
26年6月末 |
||
|
現預金 |
2,303 |
2,544 |
仕入債務 |
292 |
341 |
|
売上債権 |
1,476 |
1,489 |
短期有利子負債 |
1,149 |
1,424 |
|
棚卸資産 |
1,273 |
1,403 |
流動負債 |
2,617 |
2,889 |
|
流動資産 |
5,304 |
5,688 |
長期有利子負債 |
1,107 |
1,378 |
|
有形固定資産 |
3,711 |
3,876 |
固定負債 |
2,089 |
2,385 |
|
無形固定資産 |
29 |
27 |
純資産 |
5,024 |
5,046 |
|
投資その他の資産 |
684 |
728 |
負債・純資産合計 |
9,731 |
10,321 |
|
固定資産・繰延資産 |
4,427 |
4,632 |
有利子負債合計 |
2,257 |
2,803 |
|
*単位:百万円。有利子負債=借入(リース債務含まず)
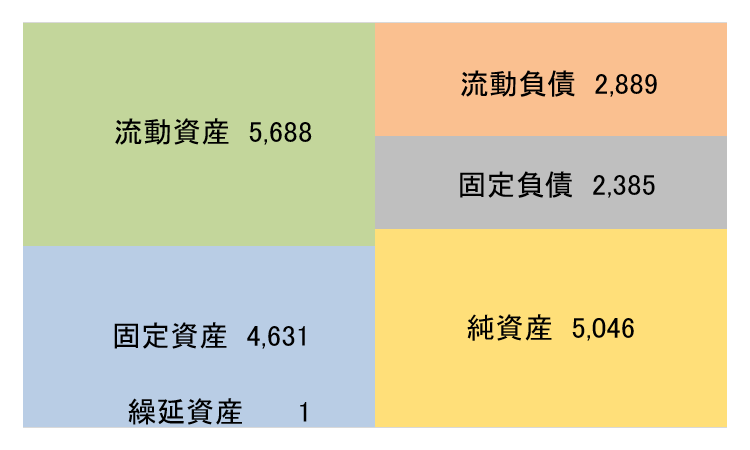 |
|||||
*株式会社インベストメントブリッジが開示資料を基に作成。
26年6月末の総資産は前期末比5億89百万円増の103億21百万円。資産サイドでは、現預金、棚卸資産、機械装置および運搬具などが主な増加要因となった。負債・純資産サイドでは、流動負債のその他の減少があったものの、仕入債務、短期借入金、一年内返済予定の長期借入金、長期借入金、その他有価証券評価差額金、為替換算調整勘定などが主な増加要因となった。26年6月末の自己資本比率は、48.9%と前期末から2.7ポイント低下した。有利子負債は、前期末比で5億46百万円増加した。
(5)設備投資実績
連結ベースの27/3期第1四半期の設備投資額は2億96百万円。
|
事業分野別 |
設備投資額 |
内訳 |
|
光学事業 |
8 |
工場の環境整備他 |
|
医療・ライフサイエンス事業 |
76 |
ガスケットの生産設備他 |
|
機能事業 |
210 |
スイッチ用ゴム製品の生産設備他 |
|
通信事業 |
1 |
|
|
法人別 |
設備投資額 |
内訳 |
|
朝日ラバー |
291 |
全事業 |
|
東莞朝日精密橡膠制品 |
4 |
機能事業など |
*単位:百万円
機能事業はスイッチ用の操作系精密ゴム製品の生産設備に関する投資を実施した。また、年間計画に対し39.9%の設備投資を実施した。
4.2027年3月期業績予想
(1)連結業績
|
26/3期 |
構成比 |
27/3期(予) |
構成比 |
前期比 |
|
|
売上高 |
7,852 |
100.0% |
8,172 |
100.0% |
+4.1% |
|
売上総利益 |
1,854 |
23.6% |
1,903 |
23.3% |
+2.6% |
|
販管費 |
1,657 |
21.1% |
1,755 |
21.5% |
+5.9% |
|
営業利益 |
197 |
2.5% |
148 |
1.8% |
-25.2% |
|
経常利益 |
189 |
2.4% |
122 |
1.5% |
-35.6% |
|
親会社株主に帰属する当期純利益 |
158 |
2.0% |
167 |
2.0% |
+5.1% |
*単位:百万円
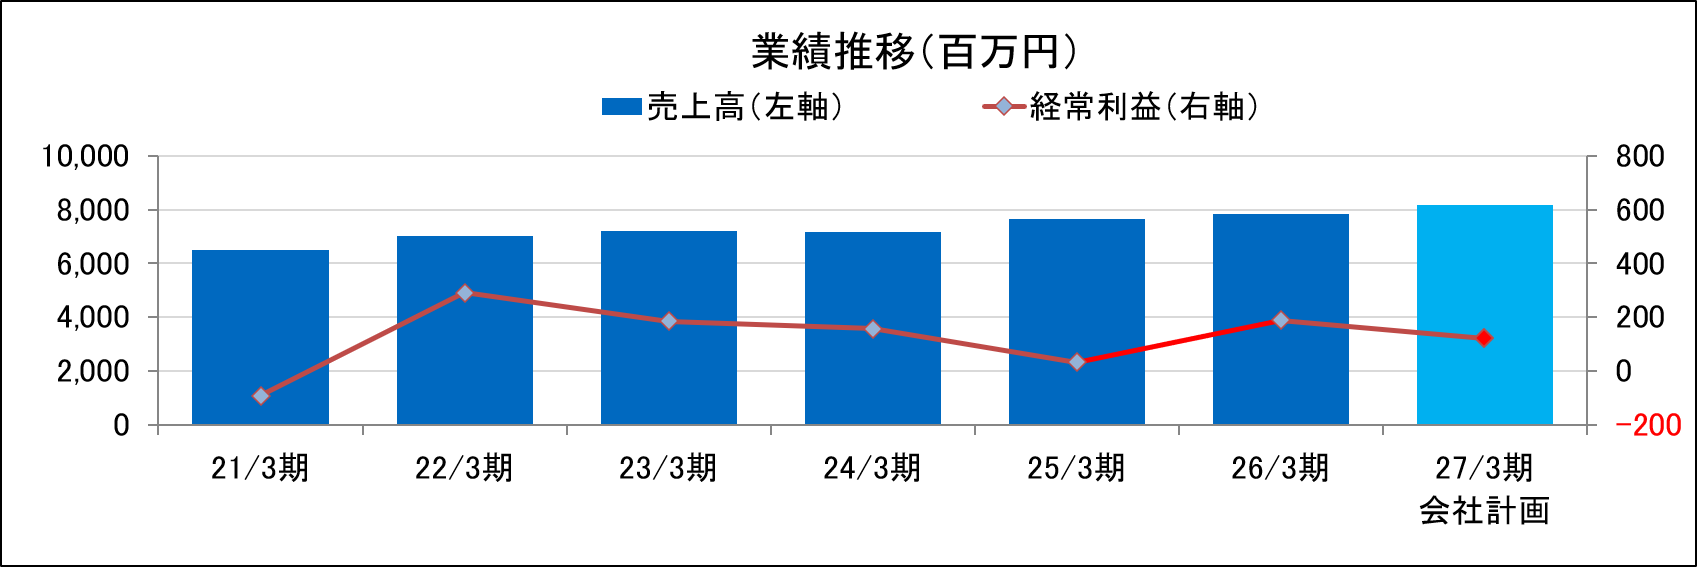
27/3期は、前期比4.1%の増収、同35.6%の経常減益予想
第1四半期が終わり、27/3期の会社計画は、売上高が前期比4.1%増の81億72百万円、経常利益が同35.6%減の1億22百万円の予想から修正はなし。一方、第2四半期において、保有資産の有効活用を図るため投資有価証券を売却し、特別利益として投資有価証券売却益を約1億16百万円計上する見込みとなったことから、親会社株主に帰属する当期純利益は85百万円の期初予想から1億67百万円へ上方修正された。
工業用ゴム事業は、ASA COLOR LEDの受注が減少するものの、卓球ラケット用ラバーの受注が増加し、売上高が前期比で3.1%増加する見込みである。また、医療・衛生用ゴム事業においても受注が堅調に推移し、売上高が前期比で7.1%増加する見込みである。
一方、利益面では、要員増などの費用が増加するため各段階利益で減益となる見込みである。売上総利益率が前期比0.3ポイント低下し23.3%となり、売上高対販管費率が同0.4ポイント上昇し21.5%となる予定である。この結果、営業利益は前期比25.2%減の1億48百万円となる見込みである。なお、中東情勢に伴うコストアップの追加の影響は反映していない。また、販売単価アップは交渉中のため同じく反映していない。
また、配当予想は前期から4円増加の1株当たり年24円(中間12円、期末12円)の予定を据え置き。配当性向は64.5%となる。
(2)セグメント別売上高
(中期事業分野別)の見通し
|
26/3期 実績 |
構成比 |
27/3期 会社計画 |
構成比 |
前期比 |
|
|
光学事業 |
2,200 |
28.0% |
2,203 |
27.0% |
+0.2% |
|
医療・ライフサイエンス事業 |
1,904 |
24.3% |
2,039 |
25.0% |
+7.1% |
|
機能事業 |
3,392 |
43.2% |
3,576 |
43.7% |
+5.4% |
|
通信事業 |
354 |
4.5% |
352 |
4.3% |
-0.7% |
|
売上高合計 |
7,852 |
100.0% |
8,172 |
100.0% |
+4.1% |
*単位:百万円
光学事業は、売上高が前期比0.2%増加する見込みである。自動車内装照明用のASA COLOR LEDの受注は減少傾向が続く。シリコーンレンズ製品の量産がスタートする。医療・ライフサイエンス事業は、売上高が前期比7.1%増加する見込みである。採血用・薬液混注用ゴム栓、ARチェックバルブなどゴム製品の受注が引き続き堅調に推移する他、医療シミュレータの受注も増加し売上高は過去最高を更新する見込みである。機能事業は、売上高が同5.4%増加する見込みである。自動車向けなどのスイッチ用の操作系精密ゴム製品や卓球ラケット用ラバーの受注が引き続き好調に推移する見込みである。通信事業は、売上高が同0.7%減少する見込みである。RFIDタグ用ゴム製品の受注は低水準で推移する見込みである。
主要製品の売上見通し
|
26/3 実績 |
27/3 会社計画 |
前提・方針 |
|
|
ASA COLOR LED |
1,950 |
1,693 |
◆採用自動車メーカーの販売不振の影響が続き売上高は減少傾向が続く見込み。 ◆EV化やタッチパネル化による内装照明ニーズの変化 要因で減少傾向が続く見通し。 |
|
医療用ゴム製品 |
1,892 |
1,977 |
◆診断・治療向け製品の受注は引き続き堅調に推移する見通し。 ◆医療用シミュレータの受注が増加する見込み。 |
|
スポーツ用ゴム製品 |
855 |
964 |
◆需要拡大により受注増傾向はさらに続く見通し。 ◆生産体制の増強に向け、設備と要員体制を強化する。 |
|
RFIDタグ用ゴム製品 |
184 |
148 |
◆北米市場の顧客の事業環境の影響が継続する見込み。今期も上期に生産を集中させる。 ◆特定用途向けのNFC(近距離無線通信)タグの受注が決定、下期に量産開始を予定している。 |
*単位:百万円
(3)設備投資と減価償却費の計画
連結ベースの27/3期の設備投資額は7億47百万円、減価償却費は5億80百万円を計画。
|
事業分野 |
設備投資額(単位:百万円) |
内訳 |
|
光学事業 |
207 |
シリコーンレンズの量産設備他 |
|
医療・ライフサイエンス事業 |
228 |
注射針および穿刺針用ゴム製品などの開発設備他 |
|
機能事業 |
300 |
卓球ラケット用ラバーの量産設備他 |
|
通信事業 |
7 |
やわらか保護カバー関係開発設備他 |
|
事業共通 |
5 |
|
法人 |
設備投資額(単位:百万円) |
分野 |
|
朝日ラバー |
698 |
全事業 |
|
東莞朝日精密橡膠制品 |
48 |
機能事業など |
設備投資は、光学事業のシリコーンレンズ製品の量産設備投資などを計画している他、機能事業のスイッチ用操作系精密ゴム製品と卓球ラケット用ラバーの増産設備なども計画している。
(4)上期と第2四半期(7-9月)
の業績推移
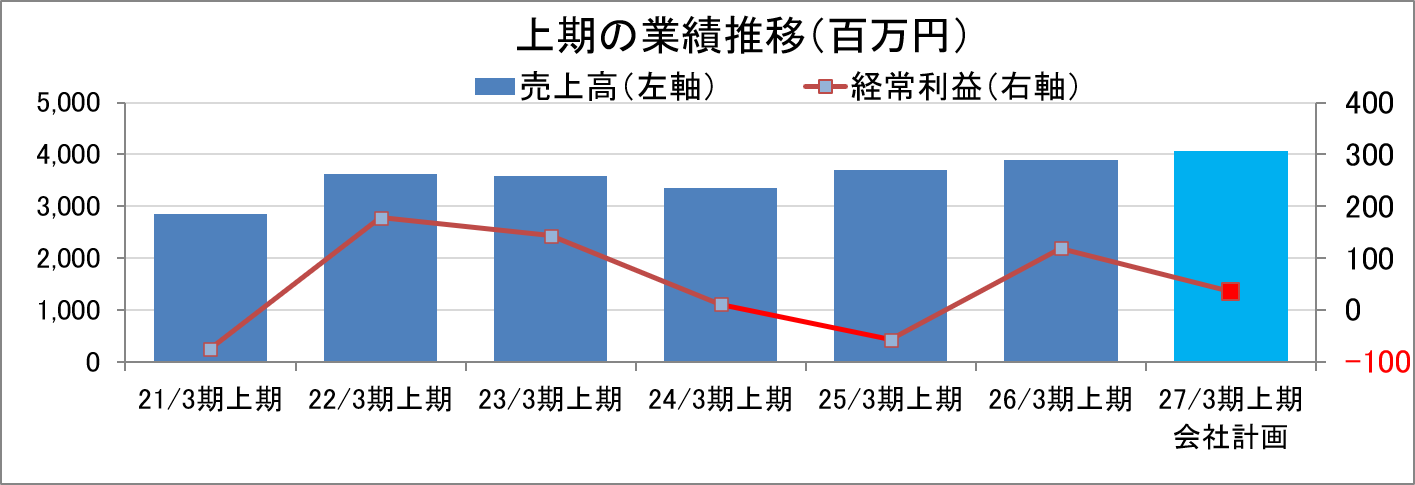
上期の会社計画は、前年同期比で増収減益となり収益性が悪化する見通し。要員増などの費用の増加が影響する。
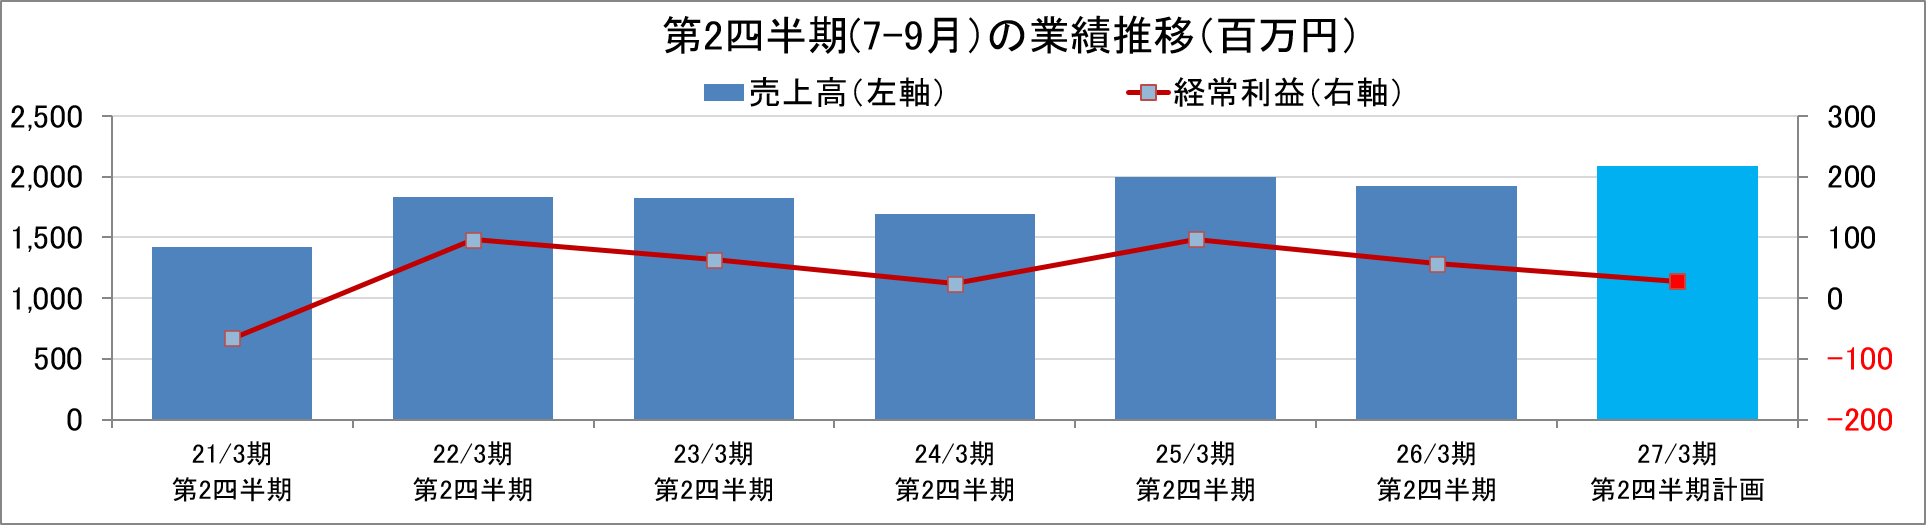
第2四半期(7-9月)の会社計画は、前年同期比で増収減益の保守的な計画となっている。
5.今後の注目点
同社の27/3期第1四半期は、工業用ゴム事業において、自動車内装照明用のASA COLOR LEDの受注が低調に推移したものの、卓球ラケット用ラバーやスイッチ用などの操作系精密ゴム製品の受注が堅調に推移した。また、医療・衛生用ゴム事業においても、引き続き診断・治療向けの薬液混注用ゴム栓や医療用逆止弁の受注が増加した他、手技シミュレータ製品の受注も堅調に推移した。新規受注製品の量産立上げ準備費用や生産体制増強のための設備と要員等に係る投資費用の増加により各段階利益こそ減少したものの、健闘した決算であったと言えよう。続く第2四半期においても、ASA COLOR LEDの受注は減少傾向が続くものの、薬液混注用ゴム栓、ARチェックバルブなどゴム製品の受注が引き続き堅調に推移する他、医療シミュレータの受注も増加が見込まれる。更に、自動車向けなどのスイッチ用の操作系精密ゴム製品や卓球ラケット用ラバーの受注が引き続き好調に推移する見通しである。新規受注製品の量産立上げ準備費用や生産体制増強のための設備と要員の費用など先行投資負担の増加が予想されるものの、通期業績予想の達成に向けてどこまで貯金を作れるのか、続く第2四半期の業績動向が注目される。更に、今後シリコーンレンズ製品の新規量産がスタートする他、苦戦が続いているRFIDタグ用ゴム製品についても特定用途向けのNFC(近距離無線通信)タグの受注が決定し、下期に量産開始を予定している。これら新製品が順調に立ち上がっていくか注目される。
また、27/3期より31/3期を最終年度とする第15次中期経営計画がスタートした。第15次中期経営計画では、Beyond 2030を掲げ「ウェルネス領域」を重点市場として定め、4事業をベースとして同社の競争力である技術を最大限に成長させることで提案価値の最大化を図り、持続的な成長を目指す。「ウェルネス領域」の重点市場としては、モビリティ、医療、スポーツ・健康、生活をターゲットに絞り、①OEMからODMへの変革、②事業間の技術やノウハウの融合、③外部とのアライアンス、新ビジネスモデルへのチャレンジからなる3つのアプローチを通じて新たな領域への進出を目指す。これから本格化するウェルネス領域の拡大戦略についても引き続き期待して注目していきたい。
<参考:コーポレート・ガバナンスについて>
◎組織形態、取締役、監査等委員の構成
| 組織形態 | 監査等委員会設置会社 |
| 取締役 | 8名、うち社外3名 |
◎コーポレート・ガバナンス報告書
最終更新日:2026年7月7日
<基本的な考え方>
当社及び当社グループのコーポレート・ガバナンスに関する基本的な考え方は、「継続的な成長を通して、企業価値を高めていくという経営の基本方針を実現するために、経営の透明性・健全性を高め、コンプライアンス経営を徹底する」であり、経営上の重要な課題のひとつと位置付けております。
【実施をしないコード:その主な原則と理由】
|
原則 |
実施しない理由 |
| 【補充原則1-2④】 | 当社の株主構成で機関投資家また外国人株主の比率が低いため、議決権電子行使プラットフォームや決算資料および招集通知の英訳は実施しておりません。それぞれ一定程度の株主構成比率になった場合または要望が多くなった場合に検討いたします。 |
| 【補充原則2-4①】 | 当社では、必要に応じて適材適所での人員配置とすることを基本方針としているため、女性、外国人等の区分で管理職の構成割合や人数の目標値、中核人材の登用等における多様性の確保についての考え方等は定めておりませんが、今後も、従業員が最大限の能力を発揮できる職場環境や企業風土の醸成に努め、意欲と能力のある従業員を育成し、適性のある人材を管理職として登用していく方針であります。 |
| 【補充原則3-1②】 | 海外投資家、外国人投資家の株主構成比率は少ないため、英語での決算情報など開示資料の公開は行っておりません。 |
| 【原則4-11.取締役会・監査役会の実効性確保のための前提条件】 | 当社では女性の管理職が8名、またリーダーは32名でございます。いろいろな考え方を尊重して、多様性を高めた人事を進めていきたいと考えています。当社では、出産や育児のあとも短時間勤務制度を利用しながら継続して働いている女性社員が増えてきており、こうした方たちが、将来、活躍できるように体制を整えてまいりたいと考えております。財務・会計に関する十分な知見を有する社外取締役は2名です。1名は、旧大蔵省における長年の財務・会計業務を通じて培われた豊富な知識と、弁護士としての幅広い見識を当社の監査業務やコンプライアンス活動等に反映していただくため、社外取締役に指定しております。もう1名は、金融機関における豊富な経験と高い見識に加え、ESG・CSR・女性活躍推進分野での知見を当社の中期経営計画達成に向けた監査・監督に生かしていただくため、社外取締役に選任しております。 |
【コーポレートガバナンス・コードの各原則に基づく開示】
|
原則 |
開示をしている主な原則 |
| 【原則3-1.情報開示の充実】 | ⅰ)会社の社訓、経営基本方針を会社ホームページにて開示しております。また中期経営計画を策定し、説明会を開催して公表して会社ホームページにて開示しております。
ⅱ)当社は、当社グループ全体の企業価値の最大化を図るためにはコーポレート・ガバナンスの強化が重要であると認識しており、経営の透明性と健全性の確保、適時・適切な情報開示を行うことに努めています。また、「内部統制システムに係る基本方針」に基づき、当社および子会社の内部統制システムを整備し運用しております。 ⅲ)当社の取締役の報酬は、企業価値の持続的な向上を図るインセンティブとして十分に機能するよう株主利益と連動した報酬体系とし、個々の取締役の報酬の決定に際しては各職責を踏まえた適正な水準とすることを基本方針としております。決定の手続きについては、他社水準及び対従業員給与とのバランスを考慮しながら総合的に勘案して、取締役会で了承された方法により決定いたします。 ⅳ)取締役候補者の選任について、当社の持続的な発展と中長期的な企業価値の向上に貢献できる人物を役員とすることを基本方針とし、経営の意思決定および業務執行の監督に携わる者としてふさわしい経歴、能力、リーダーシップ、中長期的視野および高い倫理観を持つ者の中から、人格、経験を総合的に勘案し、取締役候補者といたします。その手続きは、候補者を代表取締役社長が監査等委員会に提案し、監査等委員会で確認後、取締役会で候補者を決定し、取締役の選任に関する議案を株主総会に提出いたします。執行役員の選解任については、代表取締役社長が取締役会に提案し、取締役会でその提案について審議し、決定いたします。 ⅴ)役員等の候補者選定の手続きについては、管理部門が候補者の経歴書、推薦書等の資料を準備し、監査等委員会にて面談を実施し、審議、取締役会への答申内容を決定し、取締役会で審議結果を答申し決定いたします。 |
| 【補充原則3-1③】 | 当社では、サステナビリティビジョンとして「ゴムが持つ無限の可能性で未来を創り持続可能で明るく快適で豊かな社会の実現に貢献します」を掲げ、ゴムの無限の可能性を追求し、さまざまなパートナーとともにその可能性をさらに追求していくことで、社会課題を解決し、人々の生活を豊かにするような価値を生み出す会社であり続けます。当社事業におけるSDGsの各ゴールの設定と環境・社会の課題に対するKPIを定め、従業員の働く環境に関する施策の実施状況とあわせて、ホームページにて活動を報告しております。 https://www.asahi-rubber.co.jp/sustainability
知的財産の基本的な考え方と知財戦略について、当社は、研究開発活動の成果を知的財産として、権利化したりノウハウとすることにより、経営計画、経営戦略の一環として推進し、中長期経営戦略の事業の企画・戦略と知的財産を結びつけた知財戦略とすることを基本としています。知的財産をけん引する組織としては、知的財産グループが主導して各工場(事業)に知財実行委員を配置し、知財実行委員会を開催し、事業戦略に基づいた知財戦略について、部門横断的な連携がとれる体制としています。さらに、特許出願の職務発明報奨制度により、社員の出願インセンティブを高めることで、積極的な知的財産の創出を図っています。一方、他社の知的財産権に対しては、これを尊重し係争を未然に回避するため、テーマ提案・事業化・仕様変更などの事業開発の節目および継続的に特許調査を実施し、知財実行委員会で討議し、設計段階において工程全体のパテントクリアランスの確保に努めております。 |
| 【原則5-1.株主との建設的な対話に関する方針】 | IR活動を強化し、頻度をあげております。外部からの意見もいただきながら、問い合わせ窓口を広げてまいります。今後も株主の皆様や投資家の皆様のご意見をいただきながら、体制を整備していきたいと考えております。 |
【資本コストや株価を意識した経営の実現に向けた対応】
当社では資本コストとして、株主資本コストと負債コストから算出するWACC(加重平均資本コスト)を採用していますが、算出時期によるばらつきを無くすことから、その数値を4%で固定して考えています。また、当社の企業価値の成長は、事業そのものの成長で利益を稼ぐことを主軸と考えており、そのゴールと進捗状況を正しく測る指標としてROIC(投下資本利益率)を採用しています。2026年3月期のROICは1.91%となり、市場が期待しているリターンを創出できていない状態が継続していると認識しています。今後成長が見込まれる事業に対しての投資は継続を拡大するとともに、経営資源を効率的に配分することにより収益性の改善に取り組んでまいります。
当社のPBR(株価純資産倍率)は2026年3月末時点で約0.8倍となっています。2026年3月期の連結ROE(自己資本当期純利益率)3.2%で、ROEを構成する指標として特に利益率の向上を目指し、生産性の向上と収益力の拡大に向けて取り組んでまいります。
2026年4月からスタートする五ヵ年の第15次中期経営計画では、当社が社会に貢献できる市場を「ウェルネス領域」と定め、当社の競争力の源泉である3つのコア技術(色と光のコントロール技術、素材変性技術、表面改質・マイクロ加工技術)をこの領域へ集中的に複合・融合させてまいります。また、OEMからODM(設計から製造までを一貫して受託メーカー側が行う)へと変革し、外部アライアンスの積極活用も進めて、投資効率の向上や固定費の最適化、および開発投資の実効性を適宜評価・是正する仕組みを徹底することで、計画目標からさらなる収益性向上を図り、企業価値を高めて株主の皆様のご期待に沿えるよう、強固な決意で臨んでまいります。
資本コストを意識しつつ収益性をより高めることが企業価値向上につながると考え、経営計画の達成に向けて取り組んでまいります。

コラム&レポート Pick Up
相場見通し
 もっと見る

投資アイディア
プロの見方


 |
